ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
結論:受取人は「代償金を払う子」にする
先に結論をお伝えします。
- 実家を一人の子が継ぐと、他の兄弟との差をお金で埋める必要が出やすいです。これが代償分割です。
- 代償金(差額を調整するお金)の原資として、親の死亡保険金を使う方法があります。
- そのときは、実家を継いで代償金を払う子を受取人にしておくと、保険金を代償金の財源に充てられます。
- 受取人を他の兄弟にすると、保険金は遺産とは別枠になります。実家を継ぐ子が、自腹で代償金を求められるおそれがあります。
- 遺産分割協議書には、代償分割であることをはっきり書きます。
ただし、保険で準備しても、兄弟の納得が得られるとは限りません。金額の決め方や、家族への説明もあわせて考えることが大切です。
この記事で扱うこと
代償分割の仕組み、受取人の決め方、相続税の計算、遺産分割協議書の書き方を中心に解説します。保険料を毎月払う平準払いと、まとめて払う一時払いの使い分けなど、手元に現金がないときの準備の進め方は 代償金が払えないときは生命保険で準備 をご覧ください。
ご自分の家の場合を確かめたい方へ
家族の人数と財産の目安を入れるだけで、代償金の目安、生命保険で充てられるか、相続税の申告が必要になりそうかを確かめられます。→ 相続のお金の確かめツール
代償分割とは
遺産を分ける方法には、主に次の4つがあります(裁判所の案内より)。
| 分け方 | 内容 | 使われることが多い場面 |
|---|---|---|
| 現物分割 | 財産をそのまま分ける | 財産の種類が多い |
| 代償分割 | 一人が財産を取得し、他の人にお金を払う | 実家を残したい |
| 換価分割 | 売却して代金を分ける | 誰も住まない |
| 共有分割 | 複数人の共有にする | 一時的な対応 |
代償分割とは、相続人の一人が不動産などを受け継ぐ分け方です。その代わりに、他の相続人に対して債務(お金を払う義務)を負います(国税庁 No.4173、相続税法基本通達11の2-9注)。
親の財産の大半が自宅、という家庭は珍しくありません。実家を兄弟で共有にすると、将来の売却や建て替えで意見が割れやすくなります。
親と同居していた子が実家を継ぎたい。他の兄弟は公平に分けてほしい。この両方をかなえる方法が代償分割です。
代償分割の壁は「支払う力」です。問題は、実家を継ぐ子に代償金を払うお金があるかです。家庭裁判所の案内でも、代償金の支払能力がない場合は、売却して分ける換価分割が考えられるとされています(裁判所)。
つまり、払えなければ実家を手放すことになりかねません。ここで生命保険が役立つ場面があります。
代償金を生命保険で準備するしくみ
被保険者を親、受取人を相続人とした死亡保険金は、受取人固有の財産です。遺産分割の対象にはなりません(裁判所の遺産分割手続Q&A、生命保険文化センター)。
この性質を使うと、次のような流れになります。
- 親が契約者・被保険者、実家を継ぐ子が受取人の保険に入る
- 親が亡くなり、実家を継ぐ子が保険金を受け取る
- 遺産分割で、実家を継ぐ子が実家を取得する
- 受け取った保険金から、他の兄弟に代償金を支払う
親が保険料を負担していた場合、死亡保険金は「みなし相続財産」として相続税の対象です。相続人が受け取るなら「500万円×法定相続人の数」の非課税枠があります(国税庁 No.4114)。
代償分割をした場合、相続税の課税価格は次のように計算します(国税庁 No.4173)。
| 立場 | 課税価格の考え方 |
|---|---|
| 代償金を払う人 | 取得した財産の価額 − 払った代償金 |
| 代償金を受け取る人 | 取得した財産の価額 + 受け取った代償金 |
代償金は、遺産分割の一部として扱われます。このため、適切に代償分割として行えば、兄弟間の贈与としては扱われないのが一般的な考え方です。
遺産分割協議書に「代償分割」と明記する
ここで大切なのが書面です。遺産分割協議書には、たとえば次の点を書きます。
- 長男が実家(土地・建物)を取得すること
- その代償として、長男が次男に○○万円を支払うこと
- 支払期限と支払方法
この記載がないまま兄弟にお金を渡すと、遺産分割とは別の「贈与」と見られるおそれがあります。保険金は遺産分割の外にあるため、なおさら書面で結びつけておくことが重要です。書き方は税理士や行政書士などの専門家に確認してください。
代償金の額の決め方にも注意が必要です。代償金をいくらにするかは、相続人の話し合いで決めます(裁判所)。
実家の価値には、相続税評価額と、実際に売れる価格(時価)があります。どちらを基準にするかで、代償金の額が変わります。時価を基に代償金を決めた場合、相続税の計算では調整の方法が示されています(国税庁 No.4173、相続税法基本通達11の2-10)。
なお、代償金を現金ではなく不動産などで払う場合もあります。このとき、払った側に譲渡所得の課税が生じることがあります(所得税基本通達33-1の5)。
架空の家族で考える(目安)
ここからは架空の家族の例です。数字はすべて概算の目安です。
- 父(被相続人)。母はすでに他界
- 長男:父と実家で同居。実家を継ぎたい
- 次男:別に持ち家あり。公平に分けたい
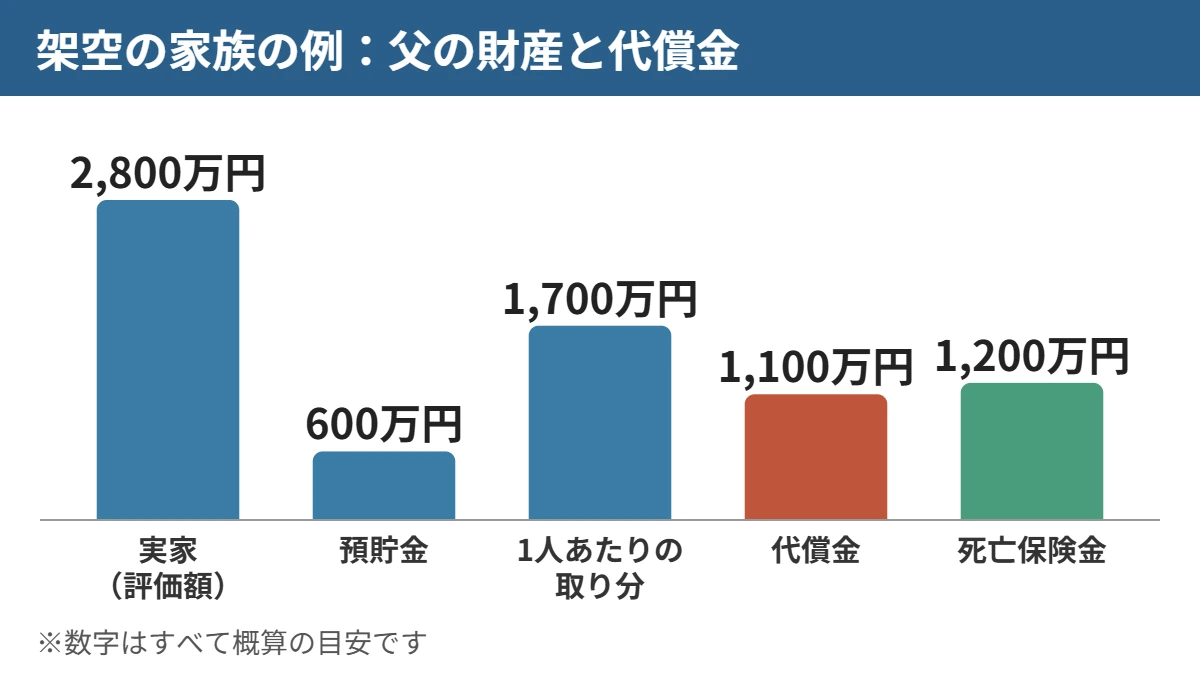
- 父の財産:実家2,800万円(評価額)、預貯金600万円、合計3,400万円
- 兄弟は法定相続分(各2分の1)で分ける方針。1人あたり1,700万円
長男が実家(2,800万円)を取得すると、次男との差を埋めるには代償金が必要です。
- 次男の取り分:預貯金600万円+代償金1,100万円=1,700万円
- 長男の取り分:実家2,800万円−代償金1,100万円=1,700万円
パターン1:受取人を長男にした場合
父が死亡保険金1,200万円の保険に加入し、受取人を長男にしていたとします。
| 項目 | 長男 | 次男 |
|---|---|---|
| 遺産からの取得 | 実家2,800万円 | 預貯金600万円 |
| 代償金 | −1,100万円(支払い) | +1,100万円(受取り) |
| 死亡保険金 | +1,200万円 | なし |
| 手元に残る現金の動き | 保険金から代償金を払い、約100万円が残る | 1,700万円相当を取得 |
長男は自分の貯金を取り崩さずに代償金を払えます。
パターン2:受取人を次男にした場合(落とし穴)
同じ1,200万円の保険で、受取人を次男にしていたとします。父は「これで次男の分は渡した」と考えていたかもしれません。
| 項目 | 長男 | 次男 |
|---|---|---|
| 遺産からの取得 | 実家2,800万円 | 預貯金600万円 |
| 代償金 | −1,100万円(自分の貯金から) | +1,100万円 |
| 死亡保険金 | なし | +1,200万円(遺産とは別枠) |
| 合計 | 1,700万円 | 2,900万円 |
保険金は次男固有の財産で、遺産分割の対象外です。そのため、次男は保険金を受け取ったうえで、遺産について法定相続分を求めることができます。
長男は代償金を自分で用意しなければなりません。払えなければ、実家の売却を迫られることもあります。
「別枠」がどこまで考慮されるか
最高裁平成16年10月29日決定は、相続人が受け取る死亡保険金について判断しました。原則として、特別受益(生前贈与などの持戻し)に当たらないとしています。
ただし、相続人間の不公平が著しい「特段の事情」がある場合は、例外的に考慮されることがあります。判断では、保険金の額、遺産総額に占める割合、家族関係や生活実態などが総合的に見られます(裁判所)。
どこまで考慮されるかは個別の事情しだいです。「考慮されるはず」と期待して設計するのは避けたほうが安全です。
相続税の目安:この例の相続税を、ごく大まかに見てみます。
- 基礎控除:3,000万円+600万円×2人=4,200万円(国税庁 No.4152)
- 保険金の非課税枠:500万円×2人=1,000万円(国税庁 No.4114)
- 課税対象の目安:3,400万円+(1,200万円−1,000万円)=3,600万円
基礎控除以下のため、この前提では相続税はかからない目安です。ただし、実家の評価額や特例の使い方で結果は変わります。実際の判断は税理士にご確認ください。
「実家を継ぐ子に、いくら残せばよいか」の考え方を一緒に整理します。今入っている保険の受取人の確認だけでも大丈夫です。全国どこからでも無料相談でご相談いただけます。
実家を一人が継ぐ家庭の準備ステップ
| ステップ | 内容 |
|---|---|
| 1. 財産と実家の価値を把握する | 財産の一覧を作ります。実家は評価額と時価の両方を確認しておくと、代償金の話し合いがしやすくなります。 |
| 2. 必要な代償金の目安を出す | 兄弟の人数と、どの割合で分けたいかで、代償金の額が決まります。法定相続分で分けるか、親の希望の割合にするかも考えます。 |
| 3. 保険の受取人と金額を決める | 受取人は、実家を継いで代償金を払う子です。金額は、代償金の目安を基準に考えます。非課税枠を超える部分は課税対象になります。親の年齢や健康状態によっては、希望どおりに加入できないこともあります。 |
| 4. 遺言で分け方を決めておく | 遺言で「長男に実家を相続させる」と決めておくと、分け方の争点を減らしやすくなります。 |
| 5. 家族に考えを伝えておく | 保険と遺言を整えても、知らされていなかった兄弟が不満を持つことはあります。可能であれば、生前に考えを伝えておくと誤解を減らせます。 |
ただし、他の兄弟には遺留分(最低限保障される取り分)があります。子2人なら、それぞれ遺産の4分の1です(法務局資料)。遺留分を侵害された人は、お金での支払いを請求できます(法務省)。
遺言に保険の趣旨(代償金や遺留分の支払いに充ててほしい等)を書き添える方法もあります。法的な拘束力はありませんが、家族へのメッセージになります。
遺言書の作成を専門家に依頼したい方もいらっしゃるでしょう。相続専門サイトの遺言書作成サポート(横浜青葉相続遺言相談センター/櫻井高貴行政書士事務所)をご覧ください。
注意したいリスクと限界
| リスク | 内容 |
|---|---|
| 受取人が先に亡くなる場合 | 受取人の変更を忘れると、想定と違う人が受け取ることがあります。定期的に見直します。 |
| 保険金を受け取った後の渡し方 | 遺産分割協議書に代償分割として書かずに渡すと、贈与と見られるおそれがあります。 |
| 代償金の額で揉める場合 | 保険金は原資にすぎず、金額の合意は別問題です。兄弟間の交渉や紛争の代理は弁護士の領域です。 |
| 相続放棄との関係 | 保険金は相続を放棄しても受け取れます。ただし、放棄した人には非課税枠が使えません(生命保険文化センター)。 |
| 実家の名義変更 | 実家を取得した子は、相続登記が必要です。2024年4月1日から義務化されています。登記の申請は司法書士の専門分野です。 |
| 制度の変更 | 税制や民法は改正されることがあります。 |
1級FP技能士・行政書士・宅建士が、実家の扱いと代償金の財源の考え方を一緒に整理します。無料相談を予約する
よくある質問(FAQ)
- 代償金を払うと、受け取った兄弟に贈与税がかかりますか。
-
遺産分割として代償分割を行い、その内容を遺産分割協議書に明記しておくことが前提です。その場合、通常は相続税の計算の中で扱われます(国税庁 No.4173)。協議書に書かずにお金を渡すと、贈与と見られるおそれがあります。一般的な仕組みはご説明します。具体的な扱いは税理士にご確認ください。
- 受取人を次男にしてしまっています。どうすればよいですか。
-
契約者である親が存命なら、多くの契約で受取人を変更できます。変更の方法は保険会社にご確認ください。変更前に、税金や遺産分割への影響、ほかの家族への説明もあわせて検討すると安心です。
- 受取人の長男が保険金を代償金に使わなかったらどうなりますか。
-
保険金は長男固有の財産です。代償金の支払いは、遺産分割協議で決めた長男の義務です。支払いが滞った場合の対応は、弁護士への相談が必要になります。
- 実家の価値は、どの金額で考えればよいですか。
-
決まった基準はなく、相続人の話し合いで決めます。相続税評価額と時価で差が出やすいため、両方を確認しておくのが無難です。不動産の価格の調べ方もご相談いただけます。
- 保険ではなく預貯金で準備してもよいですか。
-
可能です。ただし預貯金は遺産分割の対象になり、長男だけに残すことは協議しだいです。保険金は受取人を指定できる点が異なります。どちらが合うかは家族の事情によります。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 実家の相続、分け方と生命保険
- 生命保険で遺留分対策はできる?
- 遺言書と生命保険の受取人がずれたら?
- 生命保険で備える相続対策(まとめ)
- 代償分割とは?代償金の決め方
- 相続税対策の生命保険 メリット・デメリット
- 手元に現金がなくても代償金を準備する方法
参考資料
- 国税庁 No.4173 代償分割が行われた場合の相続税の課税価格の計算
- 国税庁 相続税法基本通達 第11条の2関係
- 国税庁 No.4114 相続税の課税対象になる死亡保険金
- 国税庁 No.4152 相続税の計算
- 裁判所 最高裁平成16年10月29日第二小法廷決定
- 東京家庭裁判所 遺産分割の進め方
- 生命保険文化センター 相続放棄をした場合でも、死亡保険金を受け取れるの?
- 法務省 民法(相続法)改正パンフレット
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)