ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
結論:保険は「払うお金を用意する」道具。遺留分を消す道具ではない
先に結論をまとめます。
- 死亡保険金は、原則として遺留分の計算に入りません(最高裁平成14年11月5日判決)。
- ただし、相続人間の不公平が著しい「特段の事情」があれば、例外があります。保険金が特別受益に準じて扱われることがあります(最高裁平成16年10月29日決定)。
- 生命保険が特に役立つのは、遺留分侵害額請求を受けたときに支払う現金を用意することです。
- 遺留分を請求する権利そのものを、保険でなくすことはできません。
- 保険金額が遺産に比べて大きすぎる設計は、かえって争いの種になりえます。
この記事では「できること」と「できないこと」を分けて説明します。
そもそも遺留分とは
遺留分とは、一定の相続人に法律で保障された最低限の取り分です。遺言で「全財産を長男に」と書いても、他の相続人の遺留分まではなくせません。
| 相続人の組み合わせ | 遺留分全体の割合 |
|---|---|
| 直系尊属(親など)だけが相続人 | 遺留分算定の基礎となる財産の3分の1 |
| それ以外(配偶者や子がいる場合) | 遺留分算定の基礎となる財産の2分の1 |
| 兄弟姉妹 | 遺留分なし |
相続人が複数いる場合は、この割合に各人の法定相続分を掛けます(民法1042条)。
2019年7月から「お金で請求する権利」に:2019年7月1日施行の相続法改正で、以前の「遺留分減殺請求」は遺留分侵害額請求(民法1046条)に変わりました。侵害された額に相当する金銭の支払いを求める権利です。
これは、遺言で財産を多く受け取った人が、現金で払う必要があるということです。ここに生命保険が関わってきます。
計算の土台に入る生前贈与:遺留分を計算する土台には、相続開始時の財産に一定の生前贈与を加えます(民法1043条・1044条)。
| 贈与の相手 | 算入される範囲 |
|---|---|
| 相続人以外 | 原則、相続開始前1年間の贈与 |
| 相続人 | 原則、相続開始前10年間の贈与(婚姻・養子縁組のため、または生計の資本としての贈与に限る) |
| 双方が遺留分権利者に損害を与えると知っていた贈与 | 期間の制限なし |
請求には期限がある:遺留分侵害額請求権は、相続の開始と侵害する贈与・遺贈を知った時から1年で時効により消えます。知らなくても、相続開始から10年で請求できなくなります(民法1048条)。
保険金は遺留分の計算に入るのか:2つの最高裁判断
| 最高裁の判断 | 結論 | 場面 |
|---|---|---|
| 平成14年11月5日判決 | 原則:遺留分の計算に入らない | 受取人を変更する行為は、遺贈や贈与に当たらず、これに準ずるものでもない |
| 平成16年10月29日決定 | 例外:特段の事情があれば計算に入る | 不公平が到底是認できないほど著しい場合は、特別受益に準じて持戻しの対象になる |
平成14年判決は、自分を被保険者とする保険の契約者が受取人を変更する行為について判断しました。理由の要点は次のとおりです。
- 死亡保険金請求権は、受取人が自分の固有の権利として取得するもので、相続財産を構成しない
- 被保険者の死亡で初めて発生し、払った保険料と等価の関係にない
- 実質的に契約者の財産に属していたとも見られない
この判決は改正前の制度(遺留分減殺)についてのものです。ただ、改正後の遺留分侵害額請求でも同様に考えられていると一般に解されています。
平成16年決定は、共同相続人の一部を受取人とする死亡保険金についての判断です。原則として、保険金は民法903条の特別受益(生前贈与などの「前渡し」)には当たらないとしました。
ただし、受取人とほかの相続人との不公平が、903条の趣旨に照らして到底是認できないほど著しい「特段の事情」がある場合は別です。この場合は、特別受益に準じて持戻しの対象になります。
特段の事情の判断で考慮される主な事情は次のとおりです。
| 考慮される事情 | 具体的な見方 |
|---|---|
| 保険金の額 | 金額そのものの大きさ |
| 遺産総額に対する比率 | 遺産に比べてどれだけ大きいか |
| 同居の有無 | 被相続人と同居していたか |
| 介護などへの貢献 | 受取人が介護や扶養を担ったか |
| 関係者の関係・生活実態 | 各相続人の暮らしぶりや関わり方 |
この決定は遺産分割での特別受益の判断です。もっとも、遺留分の計算でも、特別受益に準じる扱いを受けた保険金が考慮される可能性は否定できません。「保険にすれば常に遺留分の外」とは言えないということです。
生命保険で「できること」
| できること | 内容 |
|---|---|
| 遺留分を支払う現金を用意する | 遺産を多く受け取る人を受取人にしておくと、受け取った保険金を遺留分の支払いに充てられます。 |
| 支払いのタイミングを早める | 死亡保険金は、遺産分割を待たずに受取人が請求できます。預金の払い戻しや不動産の売却より、手元に現金が届くまでが早いのが一般的です。 |
| 気持ちのうえでのバランスをとる | 遺産を受け取らない相続人を受取人にする方法です。「何も残してもらえなかった」という感情を和らげる効果は期待できます。 |
3つ目は、法律上の効果に注意が必要です。次の章で説明します。
架空例:遺留分を支払う現金を用意する
よく使われる使い方です。架空の家族(Eさん一家)で見てみます。
- 父Eさん(78歳、妻は既に他界)
- 長男Fさん:父と同居し、自宅を引き継ぐ予定
- 二男Gさん:遠方で独立
- 遺産:自宅(土地建物)4,000万円、預貯金500万円、合計4,500万円
- 遺言:「すべての財産を長男Fに相続させる」
- 生前贈与:なし
二男Gさんの遺留分を計算します。
| 項目 | 金額 |
|---|---|
| 遺留分算定の基礎となる財産 | 4,500万円 |
| 遺留分全体(2分の1) | 2,250万円 |
| 二男Gの遺留分(法定相続分2分の1を掛ける) | 1,125万円 |
二男Gさんが請求すれば、長男Fさんは1,125万円を現金で支払う必要があります。預貯金500万円では足りません。自宅を売るか、借り入れるかを迫られかねません。
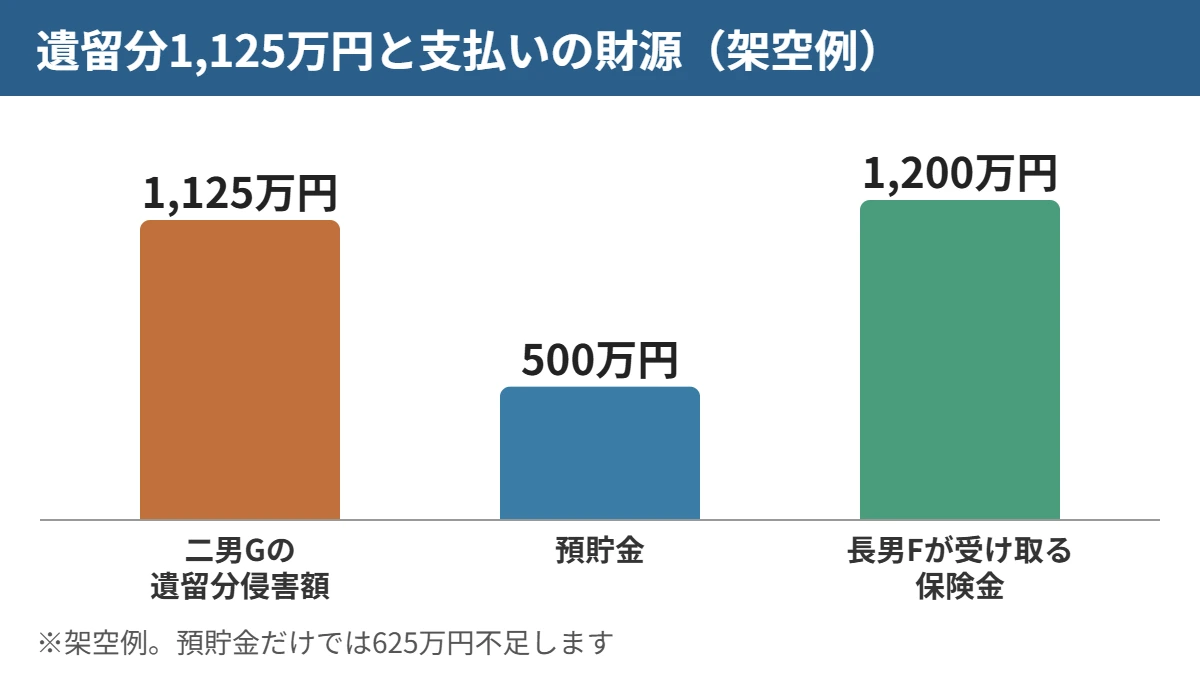
そこで、父Eさんが契約者・被保険者、長男Fさんが受取人の保険(保険金1,200万円)を用意していたとします。
| 項目 | 保険なし | 保険あり |
|---|---|---|
| 長男Fが受け取る遺産 | 4,500万円 | 4,500万円 |
| 長男Fが受け取る保険金 | なし | 1,200万円(原則、遺留分の計算外) |
| 二男Gの遺留分侵害額 | 1,125万円 | 1,125万円(変わらない) |
| 支払いの財源 | 預貯金500万円+不足625万円 | 保険金で全額をまかなえる |
二男Gさんの取り分は減っていません。それでも長男Fさんは、自宅を手放さずに支払える見込みが立ちます。遺留分を守りつつ、残したい財産も守るのが、この使い方の考え方です。
※保険料の支払いで預貯金が減れば遺産額も変わります。ここでは説明のため単純化しています。
生命保険で「できないこと」
| できないこと | 理由 |
|---|---|
| 遺留分を請求する権利をなくすこと | 保険をいくら用意しても、権利そのものは消えません。「遺留分をゼロにできる」という説明は正確ではありません。 |
| 受け取った保険金で請求額を自動的に減らすこと | 死亡保険金は原則として、遺留分侵害額から差し引かれません。 |
| 遺産を保険に移して遺留分を減らし切ること | 遺産に比べて保険金が過大なときは、平成16年決定の「特段の事情」が問題になりえます。 |
| 争いをすべて防ぐこと | 保険は資金の手当てに役立ちますが、家族の感情まで整えられるとは限りません。 |
上の例で、二男Gさんを受取人にした保険金1,000万円を用意したとします。それでもGさんは原則として、1,125万円の遺留分侵害額をそのまま請求できます。
遺留分侵害額の計算で差し引かれるのは、遺留分権利者が受けた遺贈や特別受益などです(民法1046条2項)。死亡保険金は原則としてこれに当たらないため、差し引かれません。
| 二男Gへの渡し方 | 遺留分侵害額請求への影響(原則) |
|---|---|
| 遺言で預貯金を遺贈する | 受けた額が差し引かれ、請求額が減る |
| 死亡保険金の受取人にする | 差し引かれず、請求額は減らない |
二男Gさんに渡す分で調整したいなら、遺言で一部の財産を渡す方法も比べて検討します。保険は、受け取った人が「これで十分」と納得してくれることに期待する形になります。
「預貯金の多くを保険に移せば、計算の土台が小さくなる」という考え方があります。原則論としては、保険金は計算に入りません。
しかし、遺産の大半を保険に移し、一人の相続人だけを受取人にするような場合は、「特段の事情」が問題になりえます。争いが長引けば、かえって家族の負担が増えます。
感情の面は、遺言の付言事項(家族へのメッセージ)で理由を伝えるなど、ほかの手当てと組み合わせることが大切です。
遺留分に備える設計の進め方
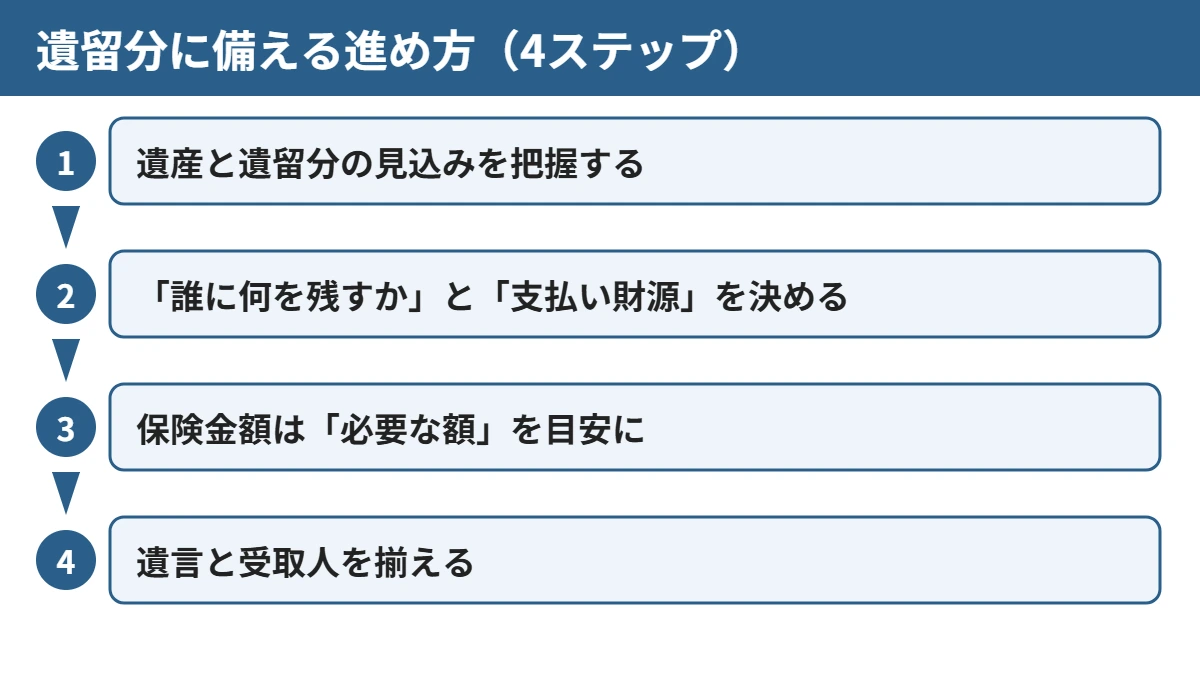
| ステップ | すること |
|---|---|
| 1. 遺産と遺留分の見込みを把握する | 財産を一覧にし、誰にどれだけ遺留分があるかの目安を出します。生前贈与の有無も確認します。 |
| 2.「誰に何を残すか」と「支払い財源」を決める | 自宅や事業用の財産など、分けにくい財産を誰に残すかを決めます。その人が遺留分を支払う場合の財源も考えます。 |
| 3. 保険金額は「必要な額」を目安に | 想定される遺留分侵害額や相続後の生活費などを目安にします。遺産に比べて過大にしないことが、特段の事情の問題を避けるうえでも大切です。 |
| 4. 遺言と受取人を揃える | 保険の受取人と遺言の内容がずれると、思わぬ結果になります。両方を同時に確認し、生前に保険会社で受取人変更の手続きを済ませておきます。 |
遺言と保険の整合をまとめて確認したい方は、無料相談へどうぞ。財産の一覧と保険証券をもとに、遺留分への備えを一緒に整理します。
保険以外の方法もあります:遺留分への備えは、保険だけではありません。
| 方法 | 概要 | 注意点 |
|---|---|---|
| 遺言で一部の財産を渡す | 遺留分相当を遺言で配分する | 分けにくい財産が多いと難しい |
| 生前の遺留分放棄 | 相続人が生前に遺留分を放棄する | 家庭裁判所の許可が必要 |
| 付言事項で理由を伝える | 遺言に家族への思いを書く | 法的な効力はない |
| 生命保険で資金を準備 | 支払い財源を用意する | 権利そのものは消えない |
遺言書の作成も依頼したい方へ
遺言書を専門家と作りたい方は、相続専門サイトの横浜青葉相続遺言相談センター(櫻井高貴行政書士事務所)の遺言書作成サポートをご覧ください。
注意事項:専門家の役割分担
- 税金:保険金には相続税の非課税枠(500万円×法定相続人の数)があります。一般的な仕組みはご説明します。個別具体的な税額は個別事情で変わるため、税理士にご確認ください。
- 紛争:遺留分侵害額請求をめぐる交渉や調停・訴訟は、弁護士の領域です。
- 当相談室の役割:争いになる前に、遺言と保険を整える段階のご相談をお受けしています。
保険を使うかどうか、使う場合の考え方は、家族構成や財産の内容で変わります。遺言とあわせた整理は、無料相談でご相談ください。全国どこからでもご利用いただけます。
よくある質問(FAQ)
- 生命保険に入れば、遺留分を請求されなくなりますか?
-
いいえ。遺留分を請求する権利は保険ではなくせません。保険が役立つのは、請求を受けたときに支払う現金を用意する場面です。
- 死亡保険金は遺留分の計算に入りますか?
-
原則として入りません(最高裁平成14年11月5日判決)。ただし、相続人間の不公平が著しい特段の事情があれば例外です。特別受益に準じて扱われることがあります(最高裁平成16年10月29日決定)。保険金が遺産に比べて大きい場合は注意が必要です。
- 遺産をもらえない子を保険金の受取人にすれば、遺留分の代わりになりますか?
-
法律上は、原則として代わりになりません。保険金は遺留分侵害額から差し引かれないため、その子は別に請求できます。気持ちのうえで納得してもらえる効果に期待する方法です。
- 遺留分侵害額請求には期限がありますか?
-
あります。相続の開始と、遺留分を侵害する贈与・遺贈を知った時から1年で時効になります。知らなくても、相続開始から10年で請求できなくなります(民法1048条)。
- 保険金額はいくらにすればよいですか?
-
一律の目安はありません。想定される遺留分侵害額や相続後の生活資金をもとに、遺産に比べて過大にならない範囲で考えます。考え方の整理は、ご相談でご一緒します。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 遺言書と生命保険の受取人がずれたら?
- 代償分割と生命保険(受取人の決め方・相続税・協議書)
- 二次相続の保険 受取人は配偶者か子か
- 生命保険で備える相続対策(まとめ)
- 相続放棄しても死亡保険金は受け取れる?
- 生命保険の非課税枠とは?計算ツールで確認
- 死亡保険金は「受取人固有の財産」|メリットと相続設計
参考資料
- 裁判所 最高裁平成16年10月29日第二小法廷決定
- 最高裁平成14年11月5日第一小法廷判決(判旨)
- 民法1044条
- 法務省 民法及び家事事件手続法の一部を改正する法律の概要
- 大阪家庭裁判所 遺留分侵害額の請求調停
- 国税庁 タックスアンサー No.4114
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)