親が亡くなったあと、「保険に入っていたはずだけれど、どこの会社かわからない」という声はよく聞きます。保険金は受取人が請求しないと支払われないため、契約を見つけられないと、そのまま受け取れずに終わってしまうこともあります。
保険が見つかったあとの受取人や相続税の整理、ご自身の保険を家族に見つけてもらえるようにする準備まで、無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
この記事の結論
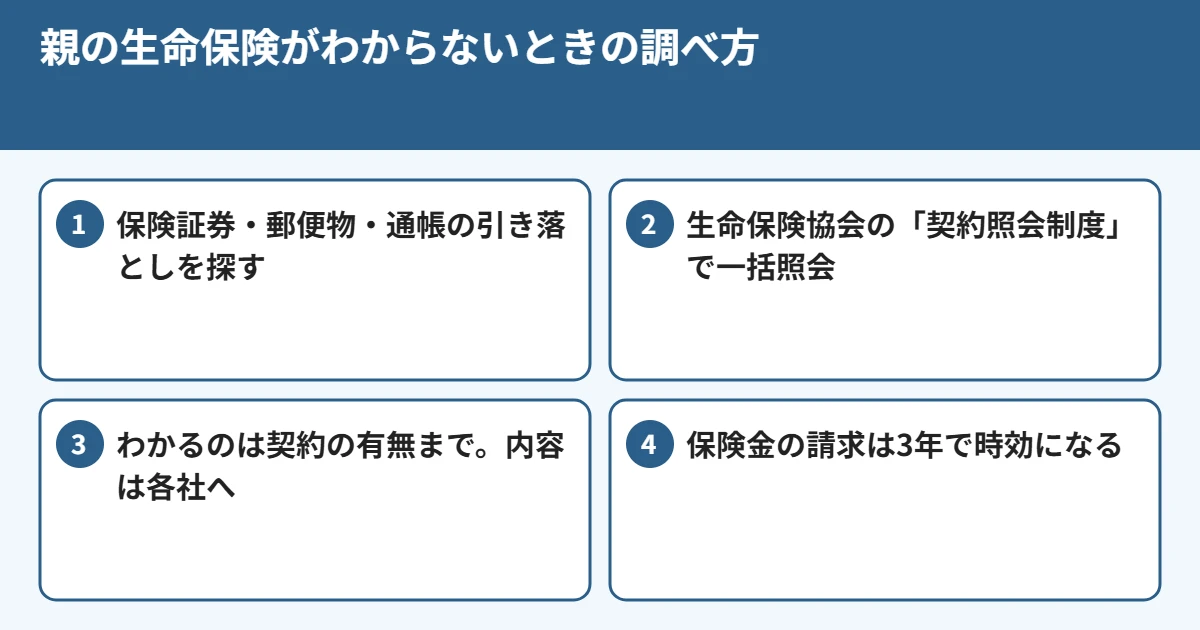
- まずは保険証券、保険会社からの郵便物(契約内容のお知らせ)、通帳の保険料の引き落としを探します
- それでも見つからないときは、生命保険協会の生命保険契約照会制度で、加盟の生命保険会社にまとめて契約の有無を照会できます
- 費用は1回の照会につきWEB申請6,000円、書面申請7,000円(2026年4月以降の申請分)。わかるのは契約の有無までで、内容は各社に問い合わせます
- 死亡保険金の請求には3年の時効があるので、早めに確かめましょう
こんなことが気になっていませんか
- 親が亡くなったが、保険証券が見当たらない
- 保険会社から届いた郵便物があった気がするが、捨ててしまった
- 通帳に保険料らしい引き落としがあるが、どの保険かわからない
- 親が認知症になり、どんな保険に入っているか聞けない
ひとつでも当てはまるなら、次の順番で探してみてください。
まずは手元の手がかりを探す
- 保険証券:金庫・仏壇・書類箱などにしまわれていることが多いです
- 保険会社からの郵便物:毎年届く「契約内容のお知らせ」や、生命保険料控除証明書(10〜11月ごろに届きます)
- 通帳・クレジットカードの明細:保険料の引き落とし先の名前
- 確定申告書・源泉徴収票:生命保険料控除の欄に記載があれば、保険に入っていた手がかりになります
保険会社がわかれば、その会社に亡くなったことを伝え、契約があるか、受取人は誰かを確かめます。
見つからないときは「生命保険契約照会制度」
どんな制度か
生命保険協会が、照会を受け付けた日に有効に続いている個人保険契約について、加盟の生命保険会社に一括で調べて、契約の有無を回答してくれる制度です。2021年7月に始まりました。
利用できる人
- 亡くなった方の法定相続人、遺言執行者、法定代理人など
- 認知症などで判断能力が低下した方の、法定代理人や3親等内の親族など(所定の診断書が必要)
照会の方法と費用
- 生命保険協会のホームページから、インターネットまたは郵送で
- 1回の照会につきWEB申請6,000円、書面申請7,000円(2026年4月以降の申請分)
- 災害で亡くなった・行方不明の場合は無料
わかること・わからないこと
- わかる:加盟の生命保険会社に契約があるか
- わからない:保険金額などの契約内容(各社に問い合わせる)
- 対象外:解約・失効・支払いが済んだ契約、共済や少額短期保険
保険が
照会の流れ
- 1. 生命保険協会のホームページで申請(郵送の場合も、まずホームページから書類を取り寄せます)
- 2. 本人確認書類、亡くなったことがわかる書類、照会する人との関係がわかる戸籍などを提出
- 3. 利用料を支払う
- 4. 協会から回答が届く(契約がある会社の名前など)
- 5. 回答のあった保険会社に、契約内容と請求の手続きを問い合わせる
保険が見つかったら、確かめたいこと
- 受取人が誰か:受取人が先に亡くなっていた場合は、受取人の相続人が受け取ります
- 請求の期限:死亡保険金を請求する権利は3年で時効になります(保険法95条)
- 相続税の扱い:死亡保険金には「500万円×法定相続人の数」の非課税枠があります。相続税の申告が必要かどうかの個別の判断は、税理士にご確認ください
自分では判断しにくいところ
制度の使い方は調べればわかりますが、次のような点はご家族ごとに答えが変わり、記事だけでは決めきれません。
- 見つかった保険金を、遺産の分け方の中でどう考えるか(ほかの相続人との公平さ)
- 相続税の申告が必要になりそうか(非課税枠と他の財産との合計)
- 自分の保険を、家族が迷わず見つけて請求できるようにする整え方
見つかった
行政書士・1級FPの相談員が、保険金の受取人の確かめ方、相続税の非課税枠の考え方、遺産の分け方とのつながりまでを一緒に整理します。保険証券がそろっていなくても大丈夫です。
- 60分程度・無料。相談室・貸会議室・ご自宅への訪問・オンラインから選べます
- ご相談だけで終えていただいて構いません
- ご予約は電話(045-900-6185)またはフォームから
ご自身の保険を、家族に見つけてもらえるように
照会制度は便利ですが、費用と時間がかかります。ご自身の保険については、保険証券の置き場所と保険会社・受取人をエンディングノートなどに書いておく、受取人に契約のことを伝えておく、保険会社の「ご家族登録」などの仕組みを使う、といった準備をしておくと、ご家族が迷わずに済みます。
よくある質問
- 照会すれば、保険金額までわかりますか?
-
わかるのは、加盟の生命保険会社に契約があるかどうかまでです。保険金額などの内容は、回答のあった保険会社に、相続人であることがわかる書類を出して問い合わせます。
- 共済の契約も調べられますか?
-
生命保険協会の加盟会社の契約が対象で、共済や少額短期保険は対象外です。共済の契約は、それぞれの共済の窓口に問い合わせます。
- 照会して契約が見つからなかったら、費用は戻りますか?
-
契約が見つからなかった場合でも、利用料は戻りません。まず手元の手がかりを探し、それでも見当がつかないときに使うのがよいでしょう。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
保険が
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)