相続対策で生命保険を活用する方法は、一つではありません。非課税枠、納税資金、代償金、遺留分、配偶者の生活費など、目的によって、受取人・契約の形・効果が出やすいご家庭が変わります。同じ使い方でも、ご家庭によっては効果が出ない、かえって負担が増えることもあります。
このページでは、相続設計で使われる代表的な8つの使い方を、「何のために」「どんな契約で」「効果が出る条件」「効果が出ない・注意が要るケース」の観点で一つずつ検証します。
8つのうち、ご家庭に合う使い方はどれか。財産と家族構成から、無料相談で一緒に整理します(60分程度・保険証券がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
この記事の結論
- 相続で生命保険が力を発揮する土台は、死亡保険金が「受取人固有の財産」であることです。遺産分割を待たずに、指定した人へ渡せます。
- 使い方は大きく、①税金(非課税枠・納税資金)、②分け方(代償金・遺留分・特定の人へ)、③家族の生活(当面の生活費・二次相続)、④契約の形の工夫、に分かれます。
- どの使い方も、遺言の分け方とそろえることで、思いどおりの結果になりやすくなります。相続税がかからないご家庭では、税金の使い方より、分け方と受取人の決め方が中心になります。
8つの使い方の一覧
| 使い方 | 主な目的 | 受取人の例 | 効果が出やすいご家庭 |
|---|---|---|---|
| 1. 非課税枠の活用 | 相続税の計算に入る額を減らす | 相続人(配偶者・子) | 相続税がかかる見込みで、預金が多い |
| 2. 納税資金の準備 | 相続税を現金で納める | 財産を多く受け取る相続人 | 財産の多くが自宅や土地 |
| 3. 代償金の準備 | 家を継ぐ子が、ほかの相続人に払う | 家を継ぐ子 | 財産の大半が自宅で、分けにくい |
| 4. 遺留分の支払い資金 | 遺留分をお金で請求されたときに払う | 遺言で多く受け取る人 | 遺言で特定の子に多く渡したい |
| 5. 当面の生活費 | 葬儀費用や生活費をすぐ用意する | 配偶者 | 預金が亡くなった方の名義に集中している |
| 6. 特定の人へ渡す | 話し合いの外で、決めた人へ渡す | 介護をした子・障害のある子など | 気にかけている家族がいる |
| 7. 二次相続まで見た受取人選び | 配偶者が亡くなったときの相続も軽くする | 子 | 配偶者にも十分な財産がある |
| 8. 子が契約者になる形 | 親の遺産を増やさずに準備する | 子(契約者も子) | 相続税の負担が重く、子に収入がある |
8つの使い方の契約の形と、保険金にかかる税金は次のとおりです。
| 使い方 | 契約者・被保険者 | 受取人 | 保険金にかかる税金 |
|---|---|---|---|
| 1. 非課税枠の活用 | 亡くなる方 | 相続人 | 相続税(「みなし相続財産」。相続人が受け取る分に非課税枠が使えます) |
| 2. 納税資金の準備 | 亡くなる方 | 相続税を多く負担する相続人(財産を多く受け取る人) | 相続税 |
| 3. 代償金の準備 | 親 | 家を継ぐ子 | 相続税。家を継ぐ子が保険料を払う形(所得税・住民税)もあります |
| 4. 遺留分の支払い資金 | 親 | 遺言で多く受け取る人 | 相続税 |
| 5. 当面の生活費 | 亡くなる方 | 配偶者など、生活を共にする家族 | 相続税 |
| 6. 特定の人へ渡す | 親 | 渡したい人 | 相続税 |
| 7. 二次相続まで見た受取人選び | 亡くなる方 | 子 | 相続税 |
| 8. 子が契約者になる形 | 契約者=子、被保険者=親 | 子 | 所得税・住民税(一時所得) |
土台になる「受取人固有の財産」の考え方は、死亡保険金は「受取人固有の財産」 で詳しく解説しています。
1. 非課税枠の活用
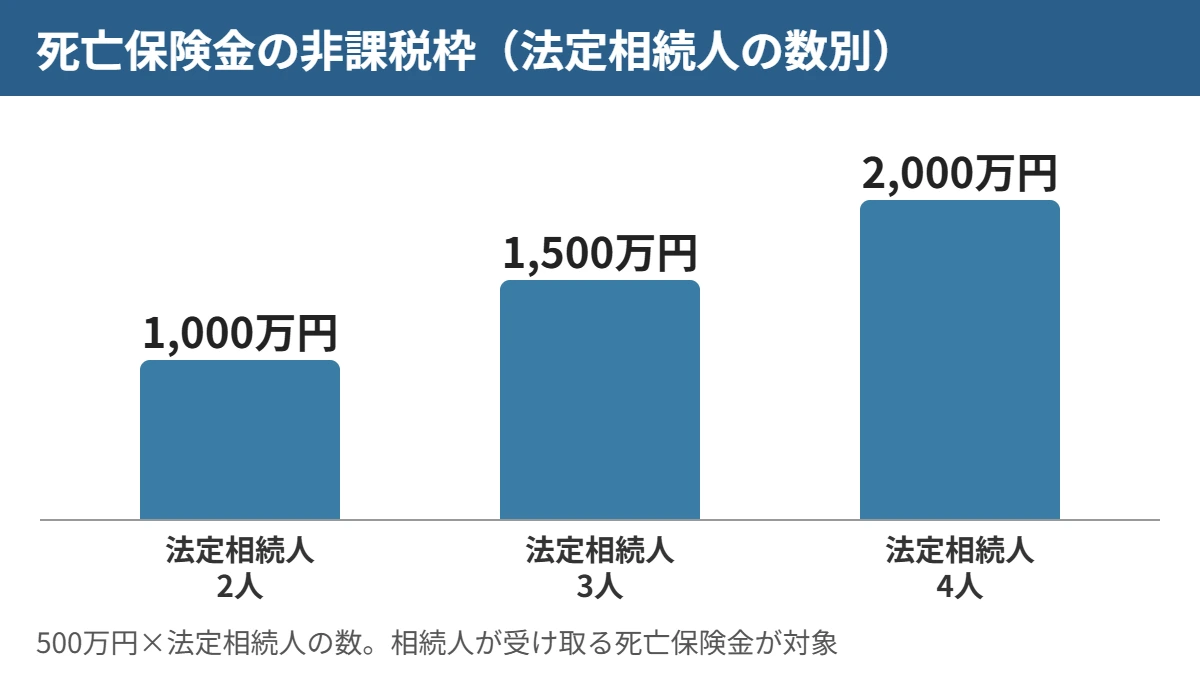
相続人が受け取る死亡保険金には、「500万円×法定相続人の数」までの非課税枠があります。預金のまま残すと全額が相続税の計算に入りますが、同じお金を保険金で残せば、非課税枠の分だけ計算に入る額を減らせます。
たとえば法定相続人が2人なら1,000万円、3人なら1,500万円、4人なら2,000万円が非課税枠です。
効果が出る条件
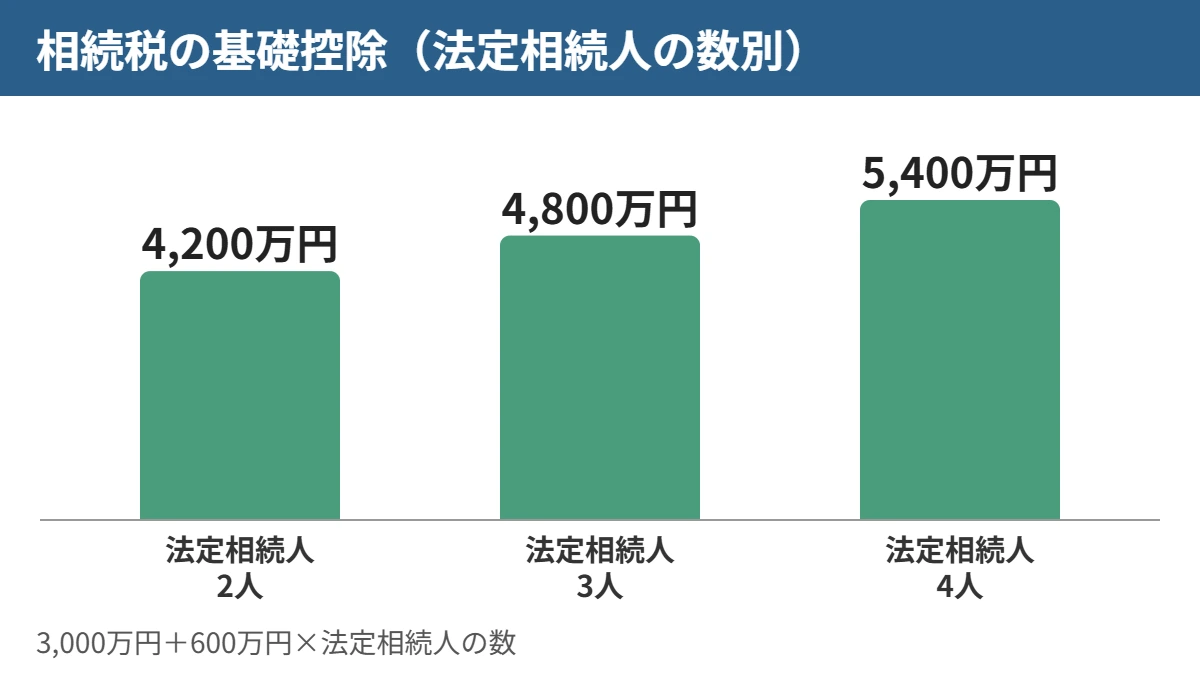
- 相続税がかかる見込みがある(遺産が基礎控除「3,000万円+600万円×法定相続人の数」を超える。法定相続人が2人なら4,200万円、3人なら4,800万円、4人なら5,400万円)
- 非課税枠をまだ使い切っていない
- 保険料に充てても、老後の生活資金が足りる
効果が出ない・注意が要るケース
- 相続税がかからないご家庭では、非課税枠の効果はありません
- 相続人でない人(孫など)や、相続を放棄した人が受け取る分には非課税枠が使えません
- 法定相続人の数に入れられる養子は、実子がいれば1人、いなければ2人までです
- 早く解約すると元本割れすることがあり、貯蓄型の保険は保険会社が破綻すると保険金が減ることがあります
詳しくは 生命保険の非課税枠の使い方 で解説しています。
2. 納税資金の準備
相続税は、相続の開始があったことを知った日の翌日から10か月以内に申告し、原則として現金で一括して納めます。財産の多くが自宅や土地だと、納税のために不動産を急いで売ることになりかねません。死亡保険金なら、受取人が話し合いを待たずに受け取り、納税に充てられます。
効果が出る条件
- 財産の多くが不動産や自社株など、すぐに現金にしにくいもの
- 相続税の目安が分かっていて、必要な額を見積もれる
効果が出ない・注意が要るケース
- 受取人と、相続税を負担する人がずれると、資金が届かない
- 保険金そのものも相続税の計算に入る(非課税枠を超える分)ため、必要額は少し多めに見積もる
- 個別具体的な税額は、税理士にご確認ください
詳しくは 相続税対策の生命保険 メリット・デメリット で解説しています。
3. 代償金の準備
財産の大半が自宅で、同居の子が家を継ぐ場合、ほかの兄弟姉妹との差を、家を継ぐ子が代償金として払う方法があります(代償分割)。家を継ぐ子を受取人にした保険金があれば、その子に貯金がなくても代償金を払えます。手元に大きな現金がなくても、平準払いの保険料で、保障が始まった時点から、契約で決めた額の死亡保険金を用意できます(加入から一定期間は保険金が少なくなる商品や、外貨建て・変額の保険は除きます)。
効果が出る条件
- 代償金を払う人(家を継ぐ子)を受取人にしている
- 遺産分割協議書に代償金を書く
- 代償金の額が、払う人の受け取る遺産の範囲に収まっている
効果が出ない・注意が要るケース
- 代償金を受け取る側を受取人にすると、代償金の仕組みにならない
- 協議書に書かずに保険金を渡すと、贈与とみなされるおそれがある
- 高齢での加入は保険料が高く、払う保険料の合計が保険金に近づくこともある
詳しくは 手元に現金がなくても代償金を準備する方法 で解説しています。
4. 遺留分の支払い資金
遺言で特定の子に多く財産を渡すと、ほかの子から遺留分(最低限の取り分)をお金で請求されることがあります。財産を多く受け取る人を受取人にしておけば、保険金を支払いに充てられます。死亡保険金は受取人固有の財産のため、原則として遺留分の計算に入りません。
効果が出る条件
- 遺言で分け方を決めている
- 遺留分の額の目安を見積もっている
効果が出ない・注意が要るケース
- 保険金が遺産に比べて極端に大きいなど、著しい不公平があると、特別受益に準じて考慮されることがある(最高裁平成16年10月29日決定)
- 遺留分を請求する側を受取人にしても、請求額は減らない
- 争いが見込まれる場合は、弁護士へのご相談をご案内します
詳しくは 生命保険で遺留分対策はできる? で解説しています。
5. 当面の生活費・葬儀費用
亡くなった方の預金は、遺産分割が終わるまで原則として引き出せません。遺産分割前に相続人が単独で引き出せる額は、「亡くなった時点の預金額×3分の1×法定相続分」で、1つの金融機関につき150万円が上限です(民法第909条の2)。配偶者を受取人にした保険金があれば、葬儀費用や当面の生活費をすぐに用意できます。
効果が出る条件
- 預金が亡くなる方の名義に集中している
- 遺産分割に時間がかかりそう
効果が出ない・注意が要るケース
- 配偶者に財産を集めすぎると、二次相続で子の相続税が重くなることがある
- 相続放棄をしても受取人は保険金を受け取れますが、非課税枠は使えません
詳しくは 死亡保険金の請求の流れと必要書類 で解説しています。
6. 特定の人へ渡す
介護をしてくれた子、障害のある子、再婚相手との子など、特に気にかけている人に、遺産分割の話し合いとは別にお金を渡せます。受取人と保険金額は契約で決まるため、遺言書がなくても指定どおりに支払われます。
効果が出る条件
- 遺言の内容と受取人をそろえている
- 受取人が先に亡くなった場合の受取人変更を、忘れずに行う
効果が出ない・注意が要るケース
- 受取人にできる人の範囲は保険会社ごとに決まっていて、親族に限られることが多い
- 配偶者・子(代襲相続人の孫を含む)・父母以外が受け取ると、相続税額が2割加算される
- 受取人が認知症などで自分で請求できなくなると、成年後見人などによる請求が必要になることがあります。受取人の年齢や健康状態も考えて受取人を選び、保険会社の請求の取り扱いを確かめておく
詳しくは 遺言書と生命保険の受取人がずれたら? で解説しています。
7. 二次相続まで見た受取人選び
夫婦の一方が亡くなったとき(一次相続)、配偶者には相続税の軽減(1億6,000万円か法定相続分相当額の、どちらか多い金額までは相続税がかからない。申告が必要)があります。そのため一次相続では配偶者に多く渡しがちですが、配偶者が亡くなったときの相続(二次相続)で、子の相続税が重くなることがあります。保険金の受取人を子にすると、配偶者の財産を増やさずに子へ渡せます。
効果が出る条件
- 配偶者にも自宅や預金など十分な財産がある
- 二次相続まで含めて、相続税の目安を比べている
効果が出ない・注意が要るケース
- 配偶者の生活資金が足りなくなる受取人の決め方は避ける
- 配偶者が先に亡くなる場合も考え、受取人の変更を確かめる
詳しくは 二次相続とは で解説しています。
8. 子が契約者になる形
子が自分で保険料を払い、親を被保険者、子を受取人にする形です。保険金は子の一時所得となり、所得税・住民税の対象になります。親の遺産を増やさないため、相続税の負担が重いご家庭で検討されます。
一時所得は「(保険金−払った保険料−50万円)×2分の1」が、ほかの所得と合わせて課税されます。
効果が出る条件
- 子に保険料を払う収入がある
- 相続税の税率が高く、所得税・住民税のほうが負担が軽くなる見込みがある
効果が出ない・注意が要るケース
- 保険料を親からの贈与でまかなう場合は、贈与の記録を残す。2024年1月以降の贈与は、亡くなる前7年以内の分が相続税の計算に加えられる仕組みに順次変わっている
- 非課税枠は使えない
- どちらの負担が軽いかはご家庭ごとに違うため、税理士に試算を依頼する
詳しくは 死亡保険金の税金は相続税・所得税・贈与税のどれ? で解説しています。
8つの使い方のうち、ご家庭に合うものは一つとは限りません。組み合わせ方を、無料で一緒に整理します(60分程度)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
どの使い方にも共通する注意点
| 注意点 | 内容 |
|---|---|
| 遺言とそろえる | 保険は「お金」、遺言は「分け方」です。どちらか一方だけでは、思いどおりの結果になりにくいです。 |
| 受取人を定期的に確かめる | 受取人が先に亡くなり変更していないと、受取人の相続人全員が受取人になります(保険法第46条)。 |
| 老後資金を削らない | 保険料を払っても、老後の生活資金や介護の費用が足りるかを先に確かめます。 |
| 貯蓄型の保険のリスク | 早く解約すると元本割れすることがあります。外貨建ては為替で受取額が変わります。保険会社が破綻した場合の補償は、原則として責任準備金等の90%までです。 |
| 「節税だけ」で選ばない | 何を・誰に・どう渡したいかから考えます。 |
自分では判断しにくいところ
- 8つのうち、どれを組み合わせるか
- 受取人を配偶者にするか、子にするか
- 保険金額をいくらにするか(代償金・遺留分の見込みから)
- 相続税の申告が必要になりそうか(考え方までを整理し、申告が必要な場合は税理士につなぎます)
ご加入中の保険が、8つのどれに当たり、目的に合っているかを確かめるだけのご相談も大丈夫です。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
よくある質問
- 相続税がかからない家でも、生命保険は役に立ちますか?
-
役立つ場面があります。代償金、遺留分の支払い資金、当面の生活費、特定の人へ渡すといった「分け方」の使い方は、相続税の有無にかかわらず使えます。
- 今入っている保険を、相続対策に使えますか?
-
使える場合があります。まず、契約者・被保険者・受取人と保険金額を確かめ、目的と合っているかを見ます。受取人の変更だけで目的に合うこともあります。
- 複数の使い方を1つの保険で兼ねられますか?
-
兼ねられる場合があります。例えば、家を継ぐ子を受取人にした保険金は、代償金と納税資金の両方に充てられます。必要な額は、それぞれを合計して見積もります。
- 何歳までに考えればいいですか?
-
年齢が上がるほど保険料は高くなり、健康状態によっては加入できないこともあります。遺言を考え始めたときが、保険を見直すよいタイミングです。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」
- 国税庁「No.1750 死亡保険金を受け取ったとき」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- 最高裁判所 平成16年10月29日決定(死亡保険金請求権と特別受益)
- e-Gov法令検索「保険法」第46条、「民法」第909条の2
- 生命保険文化センター「相続放棄をした場合でも、死亡保険金を受け取れるの?」
- 生命保険契約者保護機構
相続設計での生命保険の使い方は、ご家庭ごとに違います。迷ったら、一緒に確かめましょう。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)