父が契約者で、保険の対象(被保険者)は母や子ども。そんな生命保険の契約者である父が亡くなったとき、「保険金は出ないの?」「この保険はどうなるの?」と迷われる方は少なくありません。
結論からいうと、被保険者が生きている限り保険金は支払われず、保険の契約はそのまま続きます。そして、保険料を父が払っていた場合、その契約を受け継ぐ権利(生命保険契約に関する権利)は、相続財産として遺産分割と相続税の申告の対象になります。
契約を誰が引き継ぐか、ほかの遺産とのバランスや相続税の申告への影響まで、無料相談で一緒に確かめます(60分程度・保険証券がなくても大丈夫です)。
この記事の結論
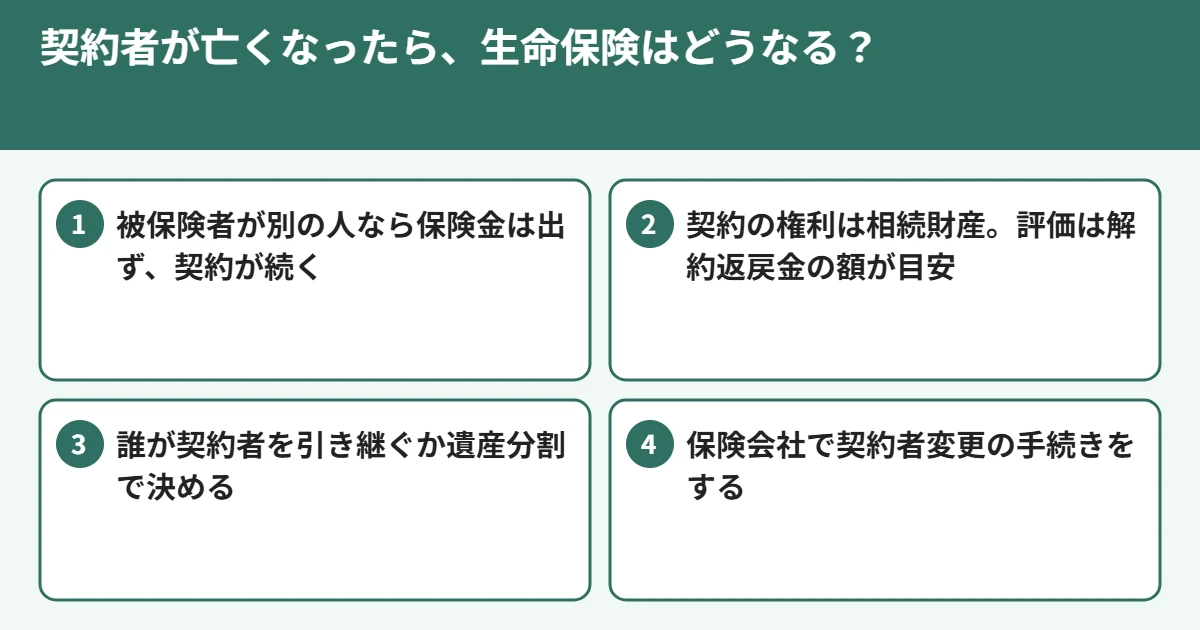
- 契約者と被保険者が別の人の保険で、契約者が亡くなっても、保険金は出ません。契約は続きます。
- 故人が契約者で保険料も払っていた場合、その契約の権利は「生命保険契約に関する権利」として相続財産になり、亡くなった日の解約返戻金の額で評価します。
- 誰が新しい契約者になるかは、遺言か相続人全員の話し合い(遺産分割協議)で決め、保険会社で契約者変更の手続きをします。
- 死亡保険金とは違い、「500万円×法定相続人の数」の非課税枠は使えません。申告漏れになりやすい財産です。
こんなことが気になっていませんか
- 亡くなった父が、母や子ども名義の保険料を払っていたようだ
- 保険会社から「契約者の変更手続き」の案内が届いた
- 保険金が出ないのに、なぜ相続税に関係するのか分からない
- 解約したほうがいいのか、続けたほうがいいのか決められない
契約者・被保険者・受取人の組み合わせで変わります
生命保険には、保険料を払う「契約者」、保険の対象になる「被保険者」、保険金を受け取る「受取人」の3人が登場します。亡くなった方がどの立場だったかで、相続での扱いが変わります。
| 亡くなった方の立場 | 保険金・契約 | 相続・税金での扱い |
|---|---|---|
| 契約者で被保険者 | 死亡保険金が支払われます | 死亡保険金は「みなし相続財産」として相続税の対象。受取人が相続人なら非課税枠(500万円×法定相続人の数)が使えます |
| 契約者だけ(被保険者は別の人) | 保険金は出ず、契約が続きます | 「生命保険契約に関する権利」として、本来の相続財産になります。非課税枠は使えません |
| 被保険者だけ(契約者は別の人) | 保険金が支払われます | 保険料を払っていた人と受取人の関係で、所得税や贈与税の対象になる場合があります |
生命保険契約に関する権利の評価
相続税の計算では、生命保険契約に関する権利は、亡くなった日に解約したとしたら戻ってくるお金(解約返戻金)の額で評価します(財産評価基本通達214)。前納した保険料や配当金などがあれば加え、源泉徴収される所得税に当たる額は差し引きます。
保険会社に問い合わせると、亡くなった日時点の解約返戻金の額を証明する書類を出してもらえます。
| 保険の種類 | 評価額の傾向 |
|---|---|
| 掛け捨ての定期保険など、解約返戻金がない保険 | 0円になることが多い(契約者を誰にするかの手続きは必要) |
| 終身保険・学資保険・個人年金保険など | 払い込んだ保険料が多いほど大きくなる |
誰が契約者を引き継ぐか
遺言で決まっていればそれに従い、なければ相続人全員の話し合いで決めます。多くの場合、被保険者本人(たとえば母)や、受取人になっている子が引き継ぎます。引き継いだ人は、その後の保険料を払い、解約や受取人の変更もできるようになります。
故人が契約者だった場合、相続放棄をした人は、この契約を引き継ぐことはできません。また、契約を引き継いだあとに解約したり満期を迎えたりすると、そのときの受け取り方に応じて所得税などの対象になる場合があります。
契約者は家族名義で、保険料は故人が払っていた場合
母や子どもが契約者になっていても、実際の保険料を亡くなった父が払っていた場合は、扱いが変わります。この場合、契約者である家族が、その契約の権利を父から相続したものとみなされ(みなし相続財産、相続税法第3条)、相続税の対象になり得ます。
| 項目 | 故人が契約者で、保険料も負担 | 契約者は家族で、保険料は故人が負担 |
|---|---|---|
| 相続での扱い | 本来の相続財産 | みなし相続財産 |
| 遺産分割の話し合い | 遺言がなければ、相続人全員で決める | 要らない(もともと契約者である家族のものとして扱う) |
| 相続放棄をした場合 | 契約を引き継ぐことはできない | 契約者が相続放棄をしても相続税の対象 |
| 非課税枠(500万円×法定相続人の数) | 使えない | 使えない |
保険料を誰が払っていたかは、通帳の引き落とし記録などで確かめておきます。個別の税額は税理士にご確認ください。
契約を誰が引き継ぐか、遺産の分け方とあわせて無料で整理します(60分程度)。
手続きの流れと必要書類
| 手順 | すること |
|---|---|
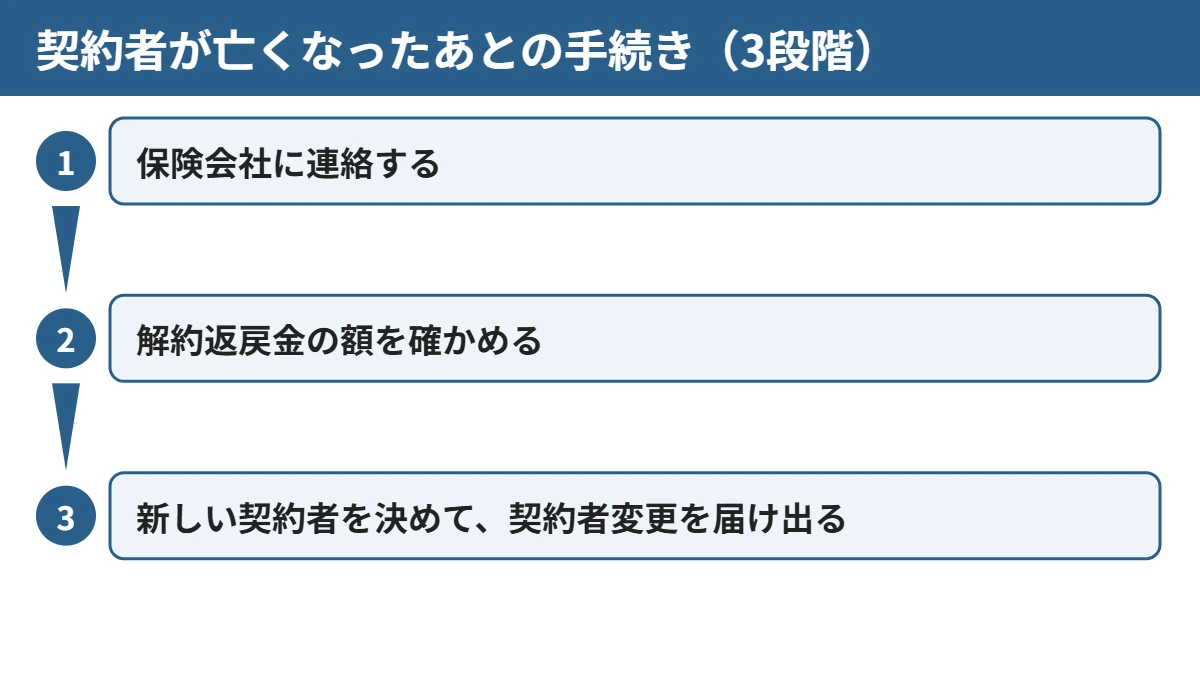
| 1. 保険会社に連絡する | 保険証券や、毎年届く「契約内容のお知らせ」を用意して、契約者が亡くなったことを伝えます。 |
| 2. 解約返戻金の額を確かめる | 相続税の申告が必要になりそうな場合は、亡くなった日時点の解約返戻金の額の証明を依頼します。 |
| 3. 新しい契約者を決めて、契約者変更を届け出る | 遺言か相続人全員の話し合いで新しい契約者を決め、保険会社に書類を出します。 |
証券が見つからないときは、生命保険協会の「生命保険契約照会制度」で、故人が契約者だった保険を調べられます。契約者変更で一般的に求められる書類は次のとおりです。
| 一般的に求められる書類 | 内容 |
|---|---|
| 名義変更(契約者変更)請求書 | 保険会社所定の用紙 |
| 故人の死亡の事実が分かる書類 | 戸籍・除票など |
| 相続人を確かめる書類 | 相続人全員の戸籍、または法定相続情報一覧図の写し |
| 分け方が分かる書類 | 遺産分割協議書や遺言書(保険会社によって異なる) |
| 新しい契約者の書類 | 本人確認書類・印鑑証明書 |
必要な書類は保険会社や契約によって違うので、届いた案内で確かめてください。2018年以降、契約者の死亡によって契約者が変わった場合などには、保険会社から税務署へ「保険契約者等の異動に関する調書」が出される仕組みになっています。
自分では判断しにくいところ
手続きそのものは、保険会社の案内どおりに進めれば難しくありません。迷いやすいのは次のような点です。
- 契約を引き継ぐ人と、ほかの遺産の分け方のバランス
- 解約して現金で分けるか、契約を続けるか
- 相続税の申告が必要になるか(個別の税額は税理士にご確認ください)
- 二次相続まで見通したときに、誰を契約者・受取人にしておくか
保険の契約と遺産の分け方、まとめて段取りを確かめます
行政書士・1級FPの相談員が、契約を誰が引き継ぐか、遺産の分け方とのつながり、相続税の申告の要否の考え方までを一緒に整理します。保険証券がそろっていなくても大丈夫です。
- 60分程度・無料。相談室・貸会議室・ご自宅への訪問・オンラインから選べます
- ご相談だけで終えていただいて構いません
- ご予約は電話(045-900-6185)またはフォームから
よくある質問
- 家族名義の保険の保険料を、亡くなった父が払っていた場合は?
-
契約者である家族が、契約の権利を父から相続したものとみなされ、相続税の対象になり得ます。遺産分割の話し合いは要りません。
- 契約者が亡くなったら、保険は自動的に解約されますか?
-
解約にはなりません。被保険者が生きている限り契約は続き、新しい契約者を決めて手続きします。
- 保険料の引き落とし口座が凍結されたらどうなりますか?
-
引き落としができないと、一定の猶予期間のあとに契約が失効するおそれがあります。早めに保険会社へ連絡して、払い方を相談してください。
- 生命保険契約に関する権利にも非課税枠はありますか?
-
ありません。非課税枠は、亡くなった方が被保険者で、相続人が受け取る死亡保険金のための仕組みです。
- 被保険者の母が新しい契約者になると、何か変わりますか?
-
その後は母が保険料を払い、将来、母が亡くなったときは「契約者で被保険者」の保険として、死亡保険金の扱いになります。受取人を誰にしておくかも、あわせて見直しておきましょう。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
保険金が出ない保険も、相続では大切な財産です。迷ったら一緒に確かめましょう。
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)