生命保険は相続税対策の方法としてよく紹介されますが、どの家でも同じように効果が出るわけではありません。この記事では、生命保険を相続対策に使うメリットとデメリットを並べ、効果が出やすい家・効果が出にくい家の目安を、保険を扱う立場から正直に整理します。
ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
結論:効果が出やすいのは「税金」より「渡し方」に課題がある家
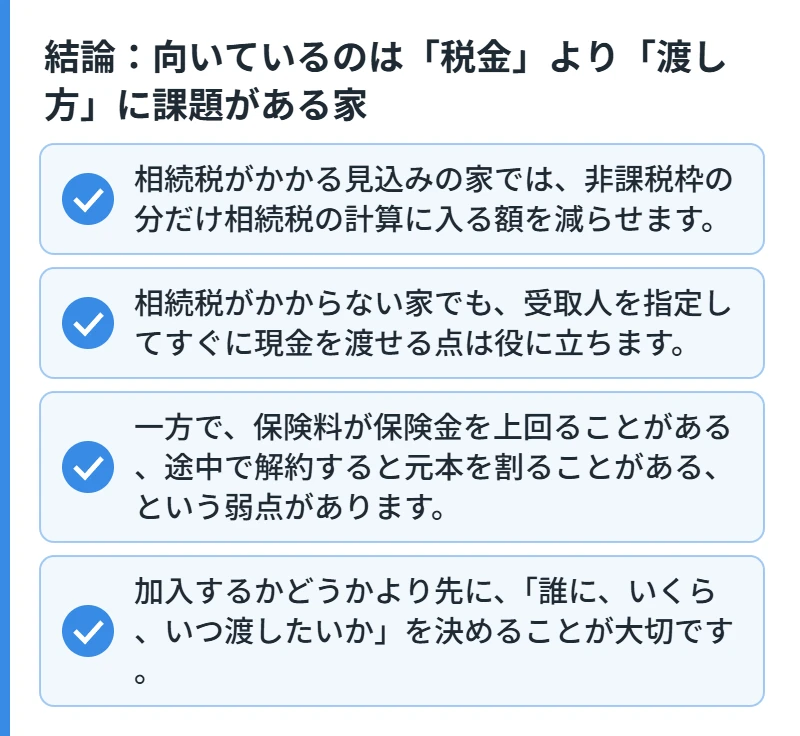
- 相続税がかかる見込みの家では、非課税枠の分だけ相続税の計算に入る額を減らせます。
- 相続税がかからない家でも、受取人を指定して、遺産分割を待たずに現金を渡せる点が役に立つ場面があります。
- 一方で、保険料が保険金を上回ることがある、途中で解約すると元本を割ることがある、という弱点があります。保険会社が破綻した場合、生命保険契約者保護機構による補償は原則として責任準備金等の90%までで、保険金が減ることがあります。
- 加入するかどうかより先に、「誰に、いくら、いつ渡したいか」を決めることが大切です。
メリット
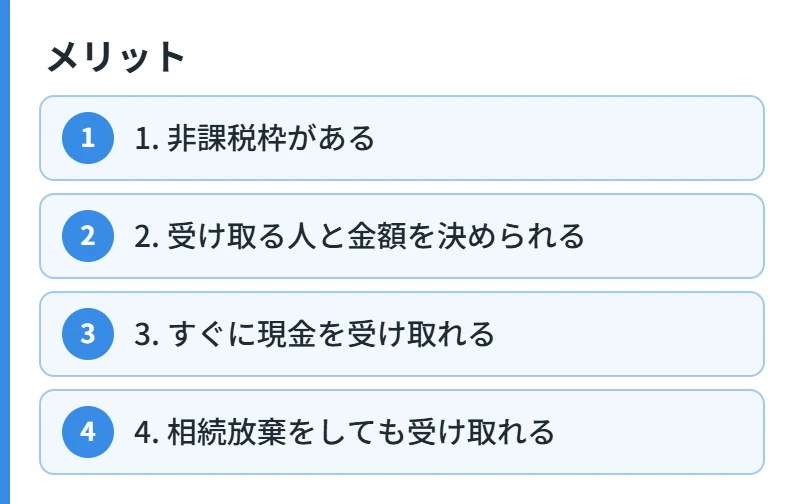
1. 非課税枠がある
相続人が受け取る死亡保険金は、500万円×法定相続人の数まで相続税がかかりません。預金のままだと全額が相続税の計算に入るため、相続税がかかる家では差が出ます(非課税枠の計算ツール)。
2. 受け取る人と金額を決められる
死亡保険金は受取人固有の財産で、原則として遺産分割の話し合いの対象になりません。自宅を継ぐ子に代償金の財源を渡す、障害のある家族や配偶者を受取人にして残す、といった使い方ができます。
3. すぐに現金を受け取れる
預金は、相続手続きが済むまで引き出しにくくなります。保険金は受取人の請求で支払われ、書類がそろってから5営業日程度で支払われることが一般的です。葬儀費用や相続税の納税資金に充てやすくなります。
4. 相続放棄をしても受け取れる
借金が多くて相続放棄をする場合でも、受取人として保険金は受け取れます(相続放棄と死亡保険金)。
デメリット
払った
- 内容:長生きすると、払った保険料の合計が保険金を上回る商品がある
- 対処の考え方:払う保険料の総額と、受け取る保険金の関係を設計書で確かめる
途中で
- 内容:加入から間もない解約では、解約返戻金が払った額を下回ることが多い
- 対処の考え方:当面使わないお金の範囲かどうかを確かめる
為替・
- 内容:外貨建ての商品は円に換えるときの為替で受取額が変わる
- 対処の考え方:円建てと比べ、リスクの説明を受けてから選ぶ
年齢と
- 内容:高齢や持病で加入できない、保険料が高くなることがある
- 対処の考え方:告知が少ない商品もあるが保障は小さめ
枠を
- 内容:非課税枠を超える保険金は相続税の計算に入る
- 対処の考え方:枠の範囲を目安に金額を決める
受取人次第で
- 内容:相続人でない孫などが受け取ると非課税枠は使えない
- 対処の考え方:受取人を相続人にする
効果が出やすい家・出にくい家の目安
| 効果が出やすい | 効果が出にくい |
|---|---|
| 相続税がかかる見込みで、預金が多い | 相続税がかからず、渡し方にも心配がない |
| 遺産の大半が自宅で、継ぐ子に代償金の財源が必要 | 手元の現金が少なく、保険料を払うと生活が苦しくなる |
| 特定の家族に、決めた額を残したい | 近いうちに使う予定のお金しかない |
二次相続も一緒に考える
夫婦の一方が亡くなったときに配偶者を受取人にすると、受け取った保険金は配偶者の財産になり、次の相続(二次相続)で課税されます。子を受取人にするか、配偶者にするかで、二次相続まで含めた結果が変わります(二次相続の保険 受取人は配偶者か子か)。
加入を考える前に確認したいこと
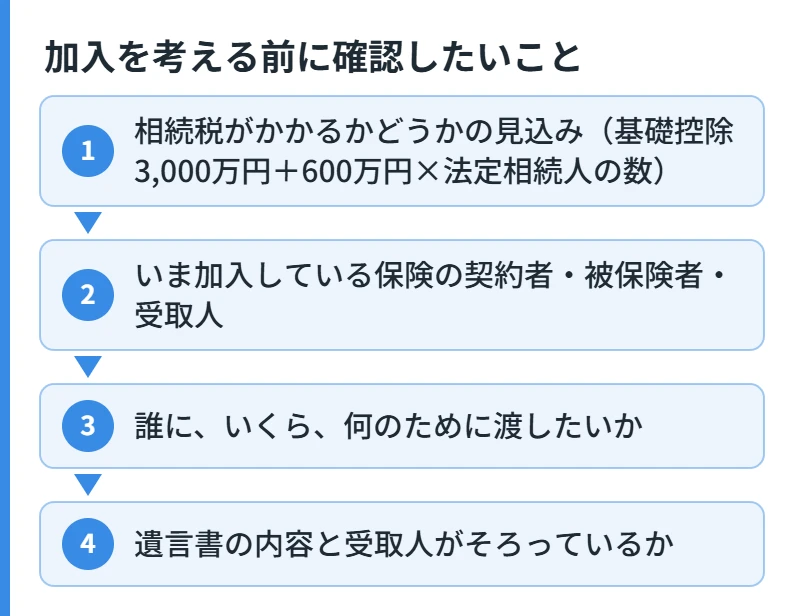
- 相続税がかかるかどうかの見込み(基礎控除3,000万円+600万円×法定相続人の数)
- いま加入している保険の契約者・被保険者・受取人
- 誰に、いくら、何のために渡したいか
- 遺言書の内容と受取人がそろっているか
当相談室の相談員は保険募集人です。保険を使わないほうがよいご家庭には、そのようにお伝えします。一般的な仕組みはご説明します。相続税の個別具体的な税額は税理士にご確認ください。
- 相続税対策の保険は何歳まで入れますか?
-
商品によって異なります。一時払い終身保険では80歳代まで加入できる商品もあります。健康状態の告知が必要な商品と、不要な商品があります。
- いま入っている保険で足りますか?
-
契約の形(契約者・被保険者・受取人)によっては、非課税枠が使えなかったり、贈与税がかかったりします。まず証券で契約の形を確認してください。
- 保険に入るより生前贈与のほうがよいですか?
-
目的によって異なります。贈与は財産を早く移せますが、2024年1月以後の贈与から、相続財産に加算される期間が3年から順次延び、2031年以後の相続では亡くなる前7年以内になります(延びた4年分は合計100万円まで加算されません)。両方を組み合わせることもあります。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
生命保険を使うかどうかを含めて、無料でご相談いただけます。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)