財産の大半が自宅で、家を継ぐ子がほかの兄弟姉妹に代償金を払う。そう考えても、「そんな大金は手元にない」というご家庭も少なくありません。生命保険を使うと、代償金の全額を今のうちに現金で用意しなくても、亡くなったときに、家を継ぐ子の手元にお金が届くようにできます。このページでは、保険料を毎月・毎年払う「平準払い」と、まとめて払う「一時払い」のそれぞれで代償金を準備する方法と、契約の形の選び方、注意点を解説します。
代償金がいくら必要になりそうか、平準払いと一時払いのどちらが合うか、契約の形まで、無料相談で一緒に整理します(60分程度・保険証券がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
この記事の結論
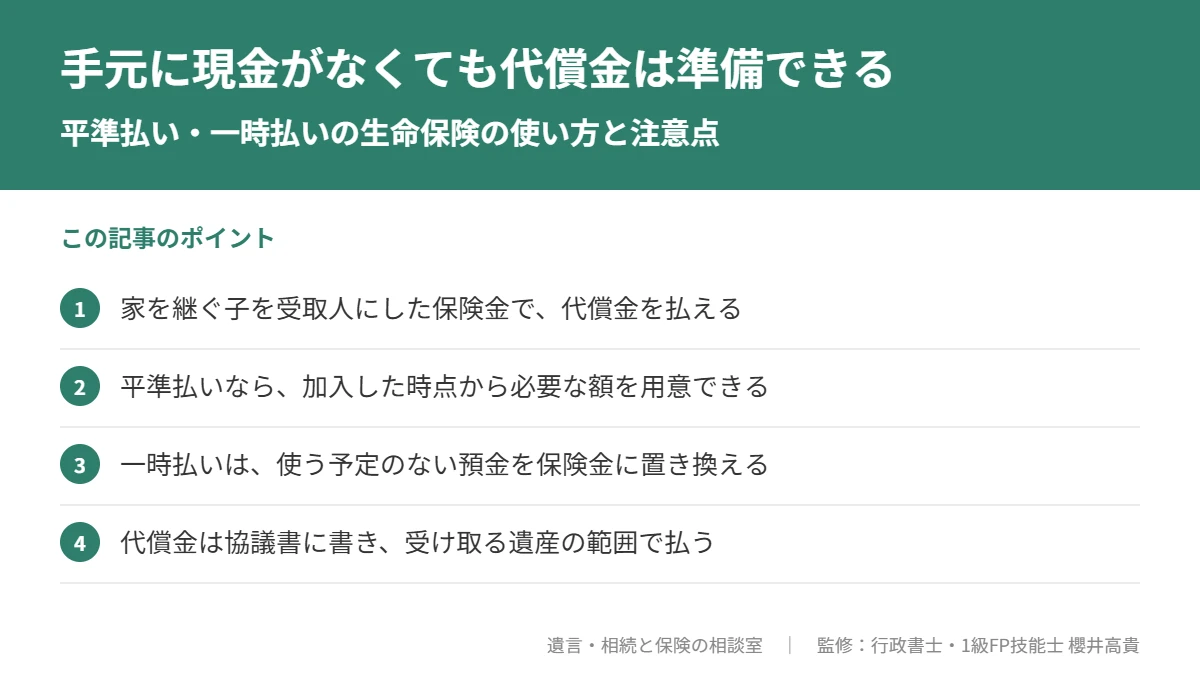
- 代償金は、家を継ぐ子が、自分のお金でほかの相続人に払うものです。家を継ぐ子を受取人にした死亡保険金があれば、それを支払いに充てられます。
- 平準払いは、保険料を毎月・毎年払う方法です。まとまった現金がなくても、保障が始まった時点から、契約で決めた額の死亡保険金を用意できます(加入から一定期間は保険金が少なくなる商品や、外貨建て・変額の保険は除きます)。
- 一時払いは、使う予定のない預金の一部を、保険料としてまとめて払う方法です。遺産分割の対象になる預金を、受取人固有の財産に置き換えられます。
- 代償金を払うことは遺産分割協議書に書き、代償金の額は、払う人が受け取る遺産の額の範囲に収めます。これを外すと、贈与税がかかるおそれがあります。
ご自分の家の場合を確かめたい方へ
家族の人数と財産の目安を入れるだけで、代償金の目安、生命保険で充てられるか、相続税の申告が必要になりそうかを確かめられます。→ 相続のお金の確かめツール
こんなことが気になっていませんか
- 家を継ぐ子に、代償金を払えるほどの貯金がない
- 親の預金を残しておけば足りる?
- 毎月の保険料で準備できるなら、どのくらいの期間が必要?
- 一時払いと平準払い、どちらが合うのか分からない
代償金を「現金だけ」で準備するのが難しい理由
代償金は、遺産を多く受け取った相続人が、ほかの相続人に払うお金です。例えば、自宅を継ぐ長男が、妹に代わりのお金を払う形です。払うのは長男自身なので、長男に十分な貯金がなければ払えません。
親の預金を残しておく方法もありますが、預金は遺産なので、遺産分割の話し合いの対象になり、亡くなると口座も凍結されます。結局「誰がいくら受け取るか」の話し合いが終わるまで、代償金の資金として使えないことがあります。死亡保険金なら、受取人が自分の財産として、話し合いを待たずに受け取れます(死亡保険金は「受取人固有の財産」)。
方法1:平準払いで準備する(まとまった現金がない場合)
平準払いは、保険料を毎月または毎年払う方法です。多くの終身保険では、保障が始まった時点から契約で決めた額の死亡保険金が用意され、払い込みの途中で亡くなった場合でも、それまでに払った保険料の合計ではなく、決めた死亡保険金額が支払われます。ただし、告知を簡単にした商品などで加入から一定期間は保険金が少なくなるものや、外貨建て・変額で受取額が変わるものがあります。まとまった現金がなくても、代償金に相当する額を「先に」用意できるのが、平準払いの大きな特徴です。
- 一生涯の保障が続く終身保険を使うと、何歳で亡くなっても保険金が支払われます。
- 保険料を払う期間は、「60歳まで」「65歳まで」「10年間」など短く決めることもできます。老後に保険料の負担を残さない設計にできます。
- 加入には健康状態の告知が必要で、年齢が上がるほど保険料は高くなります。高齢で加入すると、払う保険料の合計が保険金に近づく、または上回ることもあります。
方法2:一時払いで準備する(使う予定のない預金がある場合)
一時払いは、保険料をまとめて一度に払う方法です。手元の現金をすべて使うのではなく、生活費や老後資金とは別の「使う予定のない預金」の一部を保険に移すイメージです。
- 遺産分割の対象になる預金が、家を継ぐ子の固有の財産(死亡保険金)に置き換わります。
- 相続人が受け取る死亡保険金には非課税枠(500万円×法定相続人の数)があり、相続税がかかるご家庭では、預金のまま残すより相続税の計算に入る額を減らせる場合があります。
- 死亡保険金が払った保険料を上回るかどうかは、商品や加入年齢によって違います。
- 移す額が遺産に比べて極端に大きいと、ほかの相続人との不公平が著しいとして、遺産の分け方で考慮されることがあります(最高裁平成16年10月29日決定)。
一時払いの保険の仕組みや向いている人は、一時払い終身保険とは? で詳しく解説しています。
平準払いと一時払いの比べ方
| 比べること | 平準払い | 一時払い |
|---|---|---|
| 最初に必要なお金 | 毎月・毎年の保険料のみ | 保険料の全額をまとめて |
| 保険金を用意できる時期 | 加入して保障が始まったとき | 加入して保障が始まったとき |
| 向いている人 | まとまった現金はないが、毎月の収入や年金に余裕がある | 使う予定のない預金があり、その一部を家を継ぐ子への代償金の資金に充てたい |
| 健康状態 | 告知が必要 | 告知が必要(告知を簡単にした商品もある) |
| 気をつけたいこと | 払い続ける必要がある。途中でやめると保障が減るか、なくなる | 早く解約すると払った額を下回ることがある。資金がしばらく使えなくなる |
契約の形(誰が払い、誰が受け取るか)の選び方
代償金の準備では、受取人を「家を継ぐ子(代償金を払う人)」にします。そのうえで、保険料を誰が払うかで、かかる税金が変わります。
| 形 | 契約者(保険料を払う人) | 被保険者 | 受取人 | かかる税金 |
|---|---|---|---|---|
| A | 親 | 親 | 家を継ぐ子 | 相続税(非課税枠あり) |
| B | 家を継ぐ子 | 親 | 家を継ぐ子 | 所得税・住民税(一時所得) |
- 形Aは、親が保険料を払う一般的な形です。死亡保険金は「みなし相続財産」として相続税の計算に入りますが、相続人が受け取る分には非課税枠があります。
- 形Bは、家を継ぐ子が自分で保険料を払う形です。保険金は子の一時所得となり、「(保険金−払った保険料−50万円)×2分の1」が、ほかの所得と合わせて課税されます。親の遺産を増やさずに準備できます。
- 形Bの保険料を親からの贈与でまかなう場合は、贈与の記録を残します。また、2024年1月以降の贈与は、亡くなる前7年以内の分が相続税の計算に加えられる仕組みに順次変わっています(2026年12月までに亡くなった場合は3年)。
どちらが有利かは、相続税がかかるかどうか、子の収入などで変わります。相続税は、目安はお伝えします。個別具体的な税額は税理士にご確認ください。
代償金の準備は、遺言の分け方とセットで考えると失敗が減ります。無料でご相談いただけます(60分程度)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
例:自宅を継ぐ長男が、妹に代償金を払う場合
| 項目 | 内容 |
|---|---|
| 遺産 | 自宅3,000万円・預金600万円(合計3,600万円) |
| 相続人 | 長男・長女の2人(法定相続分は2分の1ずつ=1,800万円ずつ) |
| 分け方 | 長男が自宅3,000万円、長女が預金600万円を受け取る |
| 差の調整 | 長男が長女に代償金1,200万円を払うと、2人とも1,800万円ずつになる |
| 保険の準備 | 長男を受取人とする死亡保険金1,200万円を用意しておく |
死亡保険金は遺産ではないため、遺産の合計(3,600万円)には入りません。長男は受け取った保険金から代償金を払えます。代償金1,200万円は、長男が受け取る遺産(3,000万円)の範囲に収まっています。金額は説明のための例で、時価の目安です(相続税の計算では評価額が異なることがあります)。実際の保険料や保険金額は、年齢・健康状態・商品で変わります。
代償金を払うときに押さえること
- 遺産分割協議書に代償金を書く:「長男は自宅を取得する代わりに、長女に代償金○円を支払う」と書きます。書かずに払うと、贈与とみなされるおそれがあります。協議書の書き方と相続税の計算は 代償分割と生命保険 で解説しています。
- 代償金は、払う人が受け取る遺産の範囲で:受け取った遺産を超える額を払うと、超えた分は贈与とみなされるおそれがあります。
- 受取人は代償金を払う人に:代償金を受け取る側(長女)を保険金の受取人にすると、代償金の仕組みにはなりません。
- 代償分割は相続人全員の合意が前提:代償分割は、遺産分割協議で相続人全員が合意して決めるものです。保険金を用意しても、合意がなければその分け方にはなりません。分け方を前もって決めておきたい場合は、遺言で自宅を長男に渡すことを決めておき、保険金を遺留分の支払い資金として考えます。
- 遺言で分け方を決める場合:遺言で自宅を長男に渡すなら、保険金は、長女から遺留分をお金で請求されたときの支払い資金として考えます(生命保険で遺留分対策はできる?)。
貯蓄型の保険を使うときの注意
終身保険や一時払いの保険は、解約したときにお金が戻る貯蓄型の保険です。早い時期に解約すると、払った保険料を下回る(元本割れする)ことがあります。外貨建ての保険は、為替の動きで受取額が変わります。また、保険会社が経営破綻した場合、生命保険契約者保護機構による補償がありますが、補償は原則として責任準備金等の90%までで、保険金が減ることがあります。
保険料を払っても、老後の生活資金や介護の費用が足りるかを、先に確かめます。
自分では判断しにくいところ
- 代償金がいくら必要になりそうか(自宅の評価、ほかの財産、相続人の数)
- 平準払いと一時払いのどちらが家計に合うか、保険料を何歳まで払うか
- 契約の形AとBのどちらが税金の面で合うか(目安はお伝えします。個別具体的な税額は税理士にご確認ください)
- 遺言で分け方を決めるか、遺産分割協議に任せるか
「家を継ぐ子に代償金を払う力がない」というご相談は多くいただきます。今の財産と家族構成から、必要な額と準備の方法を一緒に考えます。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
よくある質問
- 代償金の分だけ、保険金を用意すれば十分ですか?
-
代償金のほかに、相続税の納税資金や、家を継ぐ子の当面の費用が必要になることがあります。財産と相続税の目安を確かめたうえで、保険金額を決めます。
- 親が高齢でも加入できますか?
-
加入できる年齢の上限は商品ごとに決まっていて、健康状態の告知も必要です。高齢になるほど保険料は高くなるため、平準払いより一時払いが選ばれることもあります。
- 保険料を払っている途中で亡くなったら、保険金は少なくなりますか?
-
多くの終身保険では、契約で決めた死亡保険金額が支払われ、払った保険料の合計では決まりません。ただし、告知を簡単にした商品などで加入から一定期間は保険金が少なくなるもの、外貨建てや変額で受取額が変わるものがあります。告知の内容が事実と違うと支払われないこともあります。
- 長男がもらった保険金を、そのまま妹に渡してもいいですか?
-
遺産分割協議書に代償金として書かずに渡すと、贈与とみなされるおそれがあります。代償金として払う場合は、協議書に金額を書いておきます。
- 平準払いの保険料を払えなくなったらどうなりますか?
-
保険料の払い込みが止まると、契約が失効したり、保障が小さくなったりします。払い込みを続けられる額で設計することが大切です。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 死亡保険金は「受取人固有の財産」|メリットと相続設計
- 相続対策での生命保険の活用法8つ
- 代償分割と生命保険(受取人の決め方・相続税・協議書)
- 代償分割とは
- 一時払い終身保険とは?
- 生命保険で遺留分対策はできる?
- 死亡保険金の税金は相続税・所得税・贈与税のどれ?
参考資料
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」
- 国税庁「No.1750 死亡保険金を受け取ったとき」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- 生命保険契約者保護機構
手元に大きな現金がなくても、代償金の準備はできます。まずは、必要な額から一緒に確かめましょう。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)