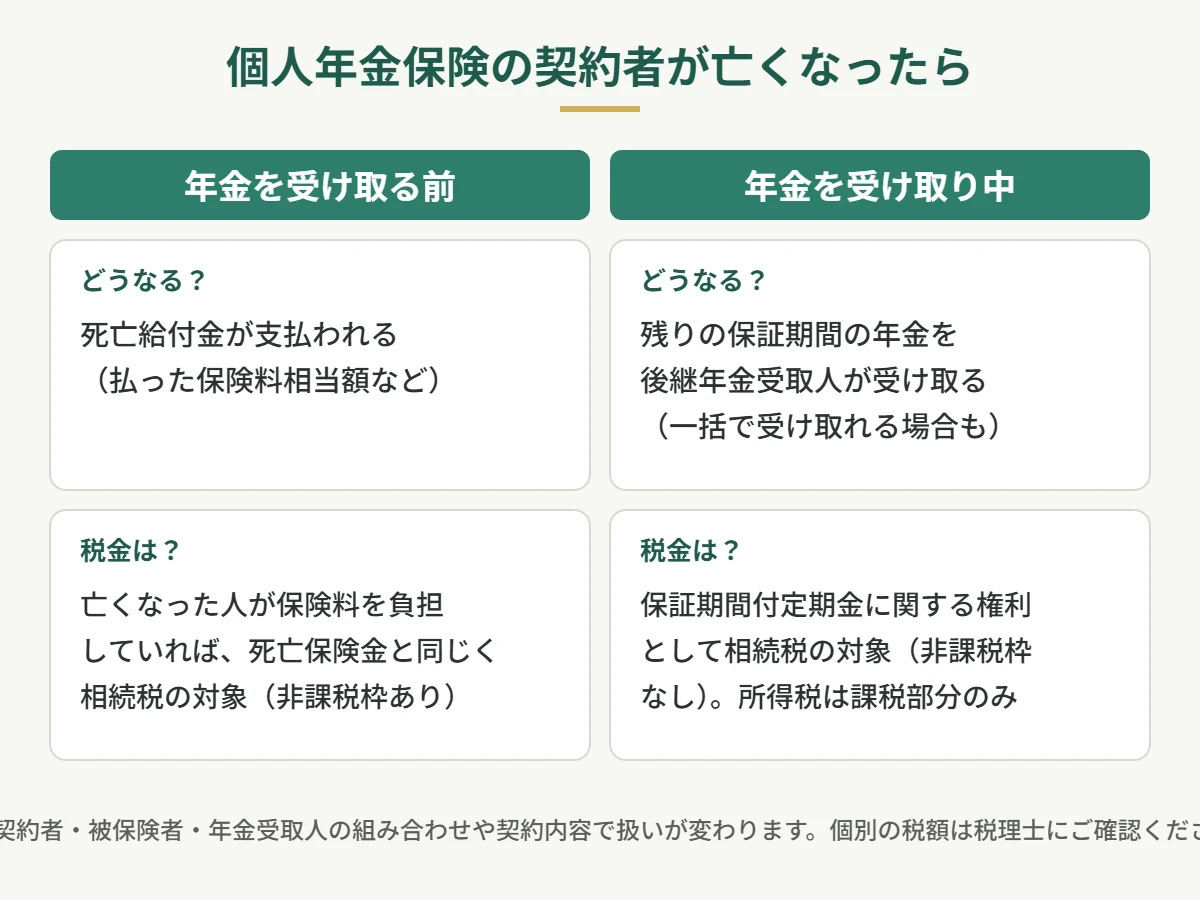
個人年金保険の契約者が亡くなったときの扱いは、年金を受け取り始める前か、受け取っている途中かで分かれます。受け取る前なら、払った保険料に相当する額などが死亡給付金として支払われ、亡くなった方が保険料を負担していれば、死亡保険金と同じように相続税の対象になります。受け取り中なら、残りの保証期間の年金を「後継年金受取人」が引き継ぎ、亡くなった方が保険料を負担していれば、その権利が「保証期間付定期金に関する権利」として相続税の対象になります。一般的な仕組みをご説明します。個別の税額は税理士にご確認ください。
親が個人年金保険の年金を受け取っている途中で亡くなった、自分が受け取る前に万一のことがあったら――個人年金保険の相続は、年金を受け取り始めているかどうかで、手続きも税金の扱いも変わります。
まず確かめる3つのこと
保険証券で確かめたいこと
- 契約者・被保険者・年金受取人がそれぞれ誰か
- 年金を受け取り始めているか(年金開始日)
- 後継年金受取人・死亡給付金受取人が誰になっているか、保証期間はいつまでか
個人年金保険は、契約者・被保険者・年金受取人が同じ人とは限りません。誰が保険料を払っていたかで税金の種類が変わるため、まず保険証券でこの3つを確かめるところから始めます。
年金を受け取る前に亡くなった場合
年金を受け取り始める前に被保険者が亡くなった場合、多くの契約では、それまでに払った保険料に相当する額などが「死亡給付金」として、死亡給付金受取人に支払われます。受け取り方は、死亡保険金の請求とほぼ同じです。
| 契約の形 | どうなる? | 税金の扱い(一般的な仕組み) |
|---|---|---|
| 契約者=被保険者=亡くなった方 | 死亡給付金が受取人に支払われる | 死亡保険金と同じく、相続税の対象 |
| 契約者が亡くなった方、被保険者は家族(生きている) | 契約は続く。契約者を引き継ぐ人を決める | 「生命保険契約に関する権利」として、解約返戻金に相当する額が相続財産になる |
| 契約者・保険料を払っていた人と、受取人が別で、受取人が保険料を負担していない | 受取人に支払われる | 保険料を払っていた人と亡くなった人の関係で、相続税・贈与税などに分かれる |
契約者が亡くなっても被保険者が生きているときの扱いは「契約者が亡くなったら生命保険はどうなる?」で詳しく紹介しています。
年金を受け取り中に亡くなった場合
年金の受け取りが始まっている場合、どうなるかは年金の種類で変わります。
| 年金の種類 | 亡くなったあと |
|---|---|
| 確定年金(10年など期間を決めて受け取る) | 残りの期間の年金を、後継年金受取人が受け取る |
| 保証期間付終身年金 | 保証期間が残っていれば、その残りを後継年金受取人が受け取る。保証期間が過ぎていれば、そこで終わる |
| 終身年金(保証期間なし) | 亡くなった時点で終わる |
残りの年金は、毎年受け取るほか、一括で受け取れる契約もあります。後継年金受取人を決めていない場合は、約款の定めにより相続人などが受け取ることになるのが一般的です。
相続税はどう計算する?受け取り中の年金の評価
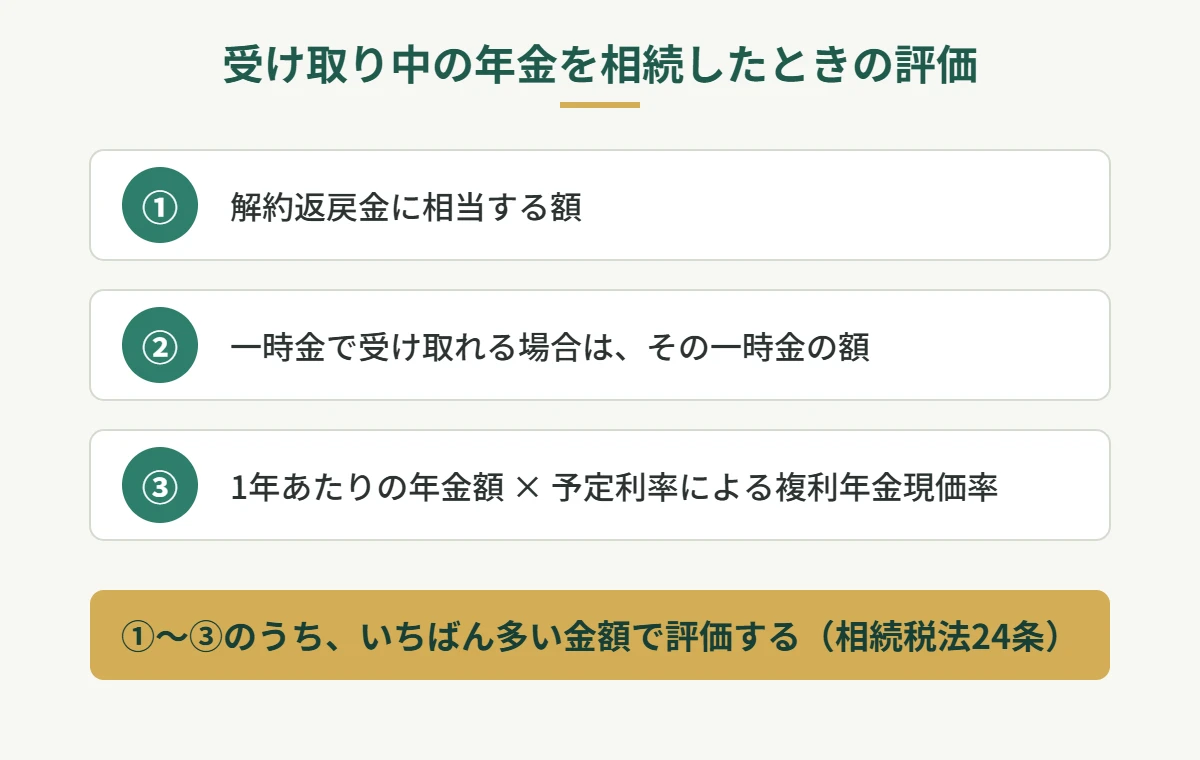
亡くなった方が保険料を負担していた場合、受け取り中の年金を引き継ぐ権利は、相続税では「保証期間付定期金に関する権利」として扱われます(相続税法3条1項5号)。評価の方法は、相続税法24条で、①解約返戻金に相当する額、②一時金で受け取れる場合はその一時金の額、③1年あたりの年金額に予定利率をもとにした複利年金現価率を掛けた額のうち、いちばん多い金額で評価すると定められています。
評価に使う解約返戻金の額や予定利率は、保険会社に問い合わせると教えてもらえます。死亡保険金の非課税枠(500万円×法定相続人の数)が使えるのは、年金を受け取る前に亡くなって支払われる死亡給付金(死亡保険金と同じ扱い)です。受け取り中に亡くなって残りの年金を引き継ぐ権利や、受け取る前に契約者が亡くなって引き継ぐ「生命保険契約に関する権利」には使えません。一般的な仕組みをご説明します。個別の税額は税理士にご確認ください。
個人年金保険を含めた財産の分け方を、無料で整理します(60分程度)。
毎年の年金にかかる所得税
相続した年金を毎年受け取ると、その年金は所得税では「雑所得」になります。ただし、2010年(平成22年)7月6日の最高裁判決を受けて、国税庁は同年10月に取り扱いを変更しました。相続税の対象になった部分には所得税がかからず、課税されるのは国税庁の計算方法で出る「課税部分」だけです。課税部分は1年目が0で、2年目以降に少しずつ増える計算です。
課税される部分の計算は、保険会社から届く支払調書や案内をもとに行います。確定申告が必要かどうかも含めて、税務署や税理士にご確認ください。
手続きの流れ
- 保険会社のコールセンターや担当者に、契約者・被保険者が亡くなったことを連絡します。
- 保険会社から届く請求書や案内に沿って、死亡診断書の写し、戸籍、受取人の本人確認書類などをそろえます。
- 受け取り中の年金なら、後継年金受取人が「毎年受け取る」か「一括で受け取る」かを選びます(契約によって選べない場合もあります)。
- 相続税の申告・納税が必要な場合は、相続の開始があったことを知った日(通常は亡くなった日)の翌日から10か月以内です。
相続の準備として確かめておきたいこと
個人年金保険は、老後の生活費のための保険で、相続のための保険とは役割が違います。それでも、受け取り中に亡くなると残りの年金が家族に引き継がれるため、後継年金受取人を誰にしておくかは、遺産の分け方とあわせて考えておきたいところです。
- 後継年金受取人が今の家族構成に合っているか:配偶者が先に亡くなっている、離婚したなどの場合は、見直しが必要なことがあります。
- 遺言の内容とずれていないか:年金を引き継ぐ人と、ほかの財産を受け取る人のバランスを確かめます。
- 二次相続まで見通しているか:配偶者が引き継ぐと、配偶者が亡くなったときの相続で残りの年金がまた相続財産になることがあります。
年金保険を含めた相続の段取りを、まとめて確かめます
年金の受取人の決め方、遺言との組み合わせ、相続税の申告が必要になりそうかの見通しまで、一般的な仕組みをもとに一緒に整理します。個別の税額は税理士にご確認ください。
- 60分程度・無料。相談室・貸会議室・ご自宅への訪問・オンラインから選べます
- ご相談だけで終えていただいて構いません
- ご予約は電話(045-900-6185)またはフォームから
よくある質問
- 年金の受け取り中に亡くなったら、残りの年金はどうなりますか?
-
確定年金や保証期間付終身年金で、期間が残っていれば、後継年金受取人が残りを受け取ります。保証期間のない終身年金は、亡くなった時点で終わります。
- 後継年金受取人を決めていなかったら、誰が受け取りますか?
-
約款の定めにより、相続人などが受け取ることになるのが一般的です。契約によって扱いが違うため、保険会社に確かめてください。
- 相続した年金に、相続税と所得税の両方がかかりますか?
-
相続税の対象になった部分には、所得税はかかりません。毎年の年金のうち、国税庁の計算方法で出る課税部分だけが雑所得として所得税の対象になります。
- 受け取り中の年金の権利に、500万円×法定相続人の数の非課税枠は使えますか?
-
使えません。非課税枠が使えるのは、年金を受け取る前に亡くなって支払われる死亡給付金など、死亡保険金として扱われるものです。
- 残りの年金は一括で受け取れますか?
-
一括で受け取れる契約もあります。毎年受け取る場合と一括の場合で受取額が変わることがあるため、保険会社に両方の金額を確かめてから選びましょう。
- 年金を受け取る前に契約者が亡くなり、被保険者の妻が生きています。どうなりますか?
-
契約は続き、契約者を引き継ぐ人を決めます。その契約の権利は、解約返戻金に相当する額で相続財産になります。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
参考資料
- e-Gov法令検索「相続税法」(第24条 定期金に関する権利の評価)
- 国税庁 タックスアンサーNo.4114「相続税がかかる生命保険金」
- 国税庁「相続等に係る生命保険契約等に基づく年金を受給されている方へ」
年金保険の相続で迷ったら、一緒に確かめましょう。
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)