離婚したのに、生命保険の受取人が元の配偶者のまま。子どもが独立したので、受取人を配偶者から子に変えたい。孫に残したい――こうしたご相談はとても多くいただきます。結論からいうと、生命保険の受取人は、保険金の支払い理由が起きる前であれば、契約者がいつでも変えられます。ただし、契約者と被保険者が別の人なら被保険者の同意が要り、誰を受取人にするかで相続税の非課税枠や遺産の分け方が変わります。
受取人をいま変えるべきか、変えるなら誰にするか。遺産の分け方や相続税の非課税枠とのつながりまで、無料相談で一緒に確かめます(60分程度・保険証券がなくても大丈夫です)。
受取人を見直したほうがよい5つのタイミング
- 離婚したとき:変えないままだと、元の配偶者が保険金を受け取ります。離婚しても受取人は自動では変わりません。
- 再婚したとき:新しい配偶者と前の配偶者との子、どちらに何を残すかを、遺言とあわせて考えます。
- 受取人が先に亡くなったとき:そのままにすると、受取人の相続人が受け取ることになり、思わぬ人に保険金が渡ることがあります。
- 子が独立した・配偶者が高齢になったとき:二次相続まで見通して、配偶者と子のどちらにするかを考え直します。
- 相続の準備を始めたとき:遺産の分け方や代償金の準備と、受取人の決め方がずれていないかを確かめます。
受取人が先に亡くなっていた場合の扱いは「生命保険の受取人が先に亡くなっていたと気づいたら」で詳しく紹介しています。
受取人を変えられるのは誰?同意は必要?
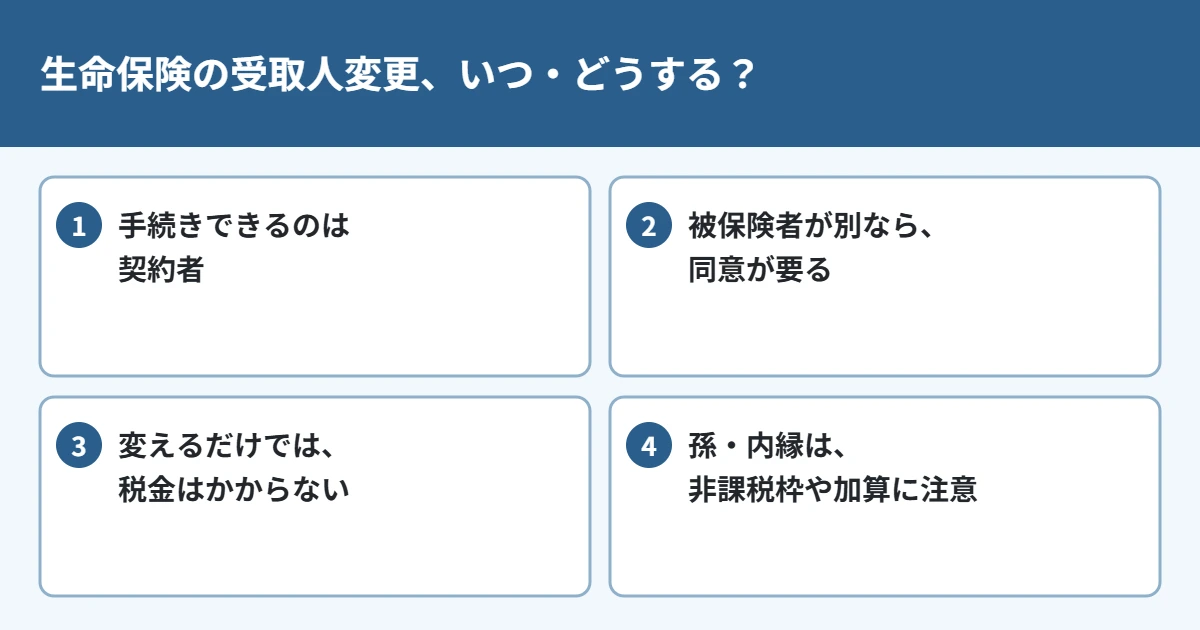
受取人を変える権利があるのは契約者です。保険法では、保険金の支払い理由が起きるまでは、契約者が保険会社に対する意思表示で受取人を変えられると定められています。
| 契約の形 | 受取人を変えるとき | ポイント |
|---|---|---|
| 契約者=被保険者(自分にかけた保険) | 契約者だけで手続きできる | もっとも多い形 |
| 契約者と被保険者が別(夫が契約者で妻が被保険者など) | 被保険者の同意が必要 | 同意がないと変更の効力が生じない |
| 契約者が認知症などで手続きできない | 原則として成年後見人などが行う | 後見人による変更は本人の利益になるかが問われ、慎重に扱われる |
受取人にできる人の範囲は、保険会社ごとに決まっています。配偶者や2親等以内の血族(子・孫・親・兄弟姉妹など)に限っている会社が多く、内縁の配偶者や甥・姪、友人などは、条件を満たせば認められる場合と、認められない場合があります。
受取人変更の手続きの流れ
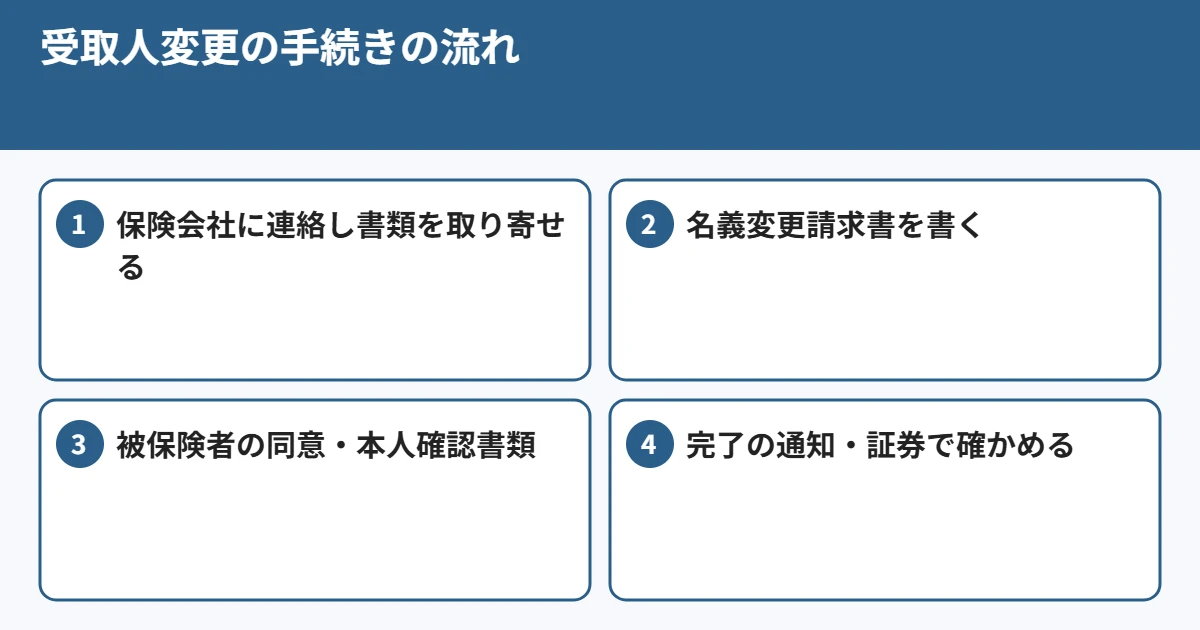
- 保険会社のコールセンターや担当者に連絡し、受取人変更の書類を取り寄せます(Webで手続きできる会社もあります)。
- 名義変更請求書に、新しい受取人の氏名・続柄・生年月日などを書きます。
- 契約者の本人確認書類を添え、被保険者が別の人なら被保険者の同意欄に署名をもらいます。
- 保険会社から届く完了の通知や、裏書された保険証券で、受取人が変わったことを確かめます。
遺言で受取人を変えることもできる
2010年4月1日以降に結んだ保険契約は、保険法により、遺言で受取人を変えることもできます。ただし、遺言の効力が生じたあと、相続人が保険会社に通知しないと、保険会社は元の受取人に支払ってしまうことがあります。それより前の契約は、約款によって扱いが違います。
確実なのは、生きているうちに保険会社で変更の手続きを済ませておくことです。遺言を書くときは、保険の受取人と遺言の内容がずれていないかも確かめておきましょう。ずれた場合の扱いは「遺言書と生命保険の受取人がずれたら?」で紹介しています。
受取人を誰にするか、遺産の分け方とあわせて無料で整理します(60分程度)。
受取人を変えるだけでは税金はかからない。かかるのは受け取るとき
受取人を変えただけで税金がかかることはありません。税金の種類が決まるのは保険金を受け取るときで、「契約者(保険料を払った人)・被保険者・受取人」の組み合わせによって、相続税・所得税・贈与税のどれになるかが変わります。詳しくは「死亡保険金の税金は相続税・所得税・贈与税のどれ?」をご覧ください。
なお、受取人の変更と契約者の変更は別の手続きです。契約者を変えると、保険料を誰が払ってきたかによって、あとで受け取るときの課税の扱いが変わることがあります。
孫や相続人でない人を受取人にするときの注意
契約者=被保険者の保険で、相続人でない人(孫・内縁の配偶者など)が保険金を受け取ると、相続税の計算では次の点に注意が必要です。
相続人でない人が受け取るときの主な注意点
- 死亡保険金の非課税枠(500万円×法定相続人の数)は使えない
- 相続税が2割加算される
- 保険金を受け取ると、亡くなる前3年以内(2024年以降の贈与から順に7年へ延長)に受けた贈与が、相続財産に加算される対象になることがある
なお、孫を養子にしている場合、孫は相続人なので非課税枠は使えますが、代襲相続人でない限り2割加算の対象になります。非課税枠の考え方は「生命保険の非課税枠とは?」で紹介しています。正確な税額の計算は税理士の領域です。当相談室では、受取人の決め方と、相続税の申告が必要になりそうかの考え方までを一緒に整理し、申告が必要な場合は相続に強い税理士につなぎます。
受取人を変える前に確かめたい3つのこと
- 遺産の分け方とずれていないか:保険金は原則として受取人固有の財産で、遺産分割の対象になりません。特定の子に保険金が集中すると、ほかの相続人との不公平感が残ることがあります。
- 二次相続まで見通しているか:配偶者を受取人にすると、配偶者が亡くなったときの相続(二次相続)で、子の税負担が増えることがあります。
- 遺産分割・遺留分への影響:保険金は原則として遺産分割や遺留分の計算に入りません。ただし最高裁平成16年10月29日決定は、ほかの相続人との不公平が著しいといえる特段の事情があれば、特別受益に準じて持戻しの対象になるとしています(保険金の額、遺産全体との比率、同居や介護の状況などを総合して判断)。
二次相続との関係は「二次相続の保険 受取人は配偶者か子か」、遺留分との関係は「生命保険で遺留分対策はできる?」もあわせてご覧ください。
受取人の決め方と遺産の分け方、まとめて確かめます
行政書士・1級FPの相談員が、受取人を誰にするか、遺言や遺産分割とのつながり、相続税の申告の要否の考え方までを一緒に整理します。保険証券がそろっていなくても大丈夫です。
- 60分程度・無料。相談室・貸会議室・ご自宅への訪問・オンラインから選べます
- ご相談だけで終えていただいて構いません
- ご予約は電話(045-900-6185)またはフォームから
よくある質問
- 離婚したら、受取人は自動で変わりますか?
-
変わりません。手続きをしないままだと、元の配偶者が保険金を受け取ります。離婚したら、保険会社に連絡して受取人を変える手続きをしましょう。
- 受取人の変更に、受取人本人の同意は要りますか?
-
元の受取人や新しい受取人の同意は要りません。必要なのは契約者の手続きと、契約者と被保険者が別の人なら被保険者の同意です。
- 受取人を孫にできますか?
-
多くの保険会社で2親等以内の血族として認められます。ただし、孫は通常は相続人ではないため、死亡保険金の非課税枠が使えず、相続税が2割加算されるなどの注意点があります。
- 受取人を複数人にして、割合を決められますか?
-
多くの保険会社で、複数の受取人と受け取る割合を指定できます。遺産の分け方とあわせて、誰にどれだけ残すかを考えると決めやすくなります。
- 親が認知症になってしまいました。受取人は変えられますか?
-
契約者本人に判断能力がない場合は、本人が手続きすることはできません。成年後見人が手続きすることになりますが、本人の利益になるかが問われ、変更が認められないこともあります。判断能力があるうちに見直しておくことが大切です。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
参考資料
受取人を誰にするか迷ったら、一緒に確かめましょう。
最終更新:2026年11月 監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)