ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
結論:実家は「誰が、どうするか」を先に決めると準備が見えてくる
親の家の相続で大切なのは、まず実家の行き先を決めることです。行き先は大きく3つあります。
- 売る:売却して、お金を兄弟で分ける
- 住む:兄弟の一人が住み続け、他の兄弟にお金で調整する
- 残す:すぐには決めず、兄弟で共有のまま持つ
このうち「なんとなく共有で残す」は、後で困りやすい選択です。一方、「住む」を選ぶなら、他の兄弟に払うお金の準備が欠かせません。その原資の一つとして、生命保険が役立つ場面があります。
ただし、生命保険を用意すれば争いを防げる、というものではありません。遺言書や家族の話し合いと組み合わせて、初めて意味を持ちます。この記事では、3つの選択肢ごとに準備のポイントを整理します。
実家の相続が揉めやすい理由
実家の分け方がまとまりにくい理由は、大きく3つあります。
- 実家は「分けにくい財産」だから:預貯金は1円単位で分けられますが、家は物理的に切り分けられません。財産の大半が実家という家庭では、特に分け方が難しくなります。
- 兄弟それぞれの事情が違うから:実家の近くに住む人と遠方に住む人、親の介護をした人とそうでない人では、考え方に差が出ます。「思い出の家を残したい」「早く売って現金にしたい」と意見が割れるのは自然なことです。
- 期限のある手続きが増えたから:2024年4月1日から、相続登記(不動産の名義を相続人に変える登記)が義務になりました。話し合いが長引くと、手続きの期限が気になり始めます。
実家の分け方は4つ。違いを表で整理
遺産の分け方には、主に次の4つがあります。
| 分け方 | 内容 | 選ばれることが多い場面 | 注意点 |
|---|---|---|---|
| 現物分割 | 財産をそのまま分ける。実家は長男、預金は長女など | 実家以外の財産も十分ある | 財産の価値に差が出やすい |
| 代償分割 | 一人が実家を取得し、他の相続人にお金(代償金)を払う | 誰かが住み続けたい | 代償金を払う資金が必要 |
| 換価分割 | 実家を売却し、代金を分ける | 誰も住む予定がない | 売却までの管理や手間がかかる |
| 共有 | 兄弟で持分を決めて共同で持つ | 当面決められない | 将来の売却や修繕に合意が必要 |
代償分割とは、財産を受け取った人が、他の相続人に差額をお金で支払う分け方です。国税庁も、現物で分けることが難しい場合の方法として説明しています。
架空の家族で考える:佐藤家の場合
ここからは、架空の家族で具体的に考えます。
- 父:78歳。持ち家(実家)に一人暮らし。母はすでに他界
- 長男:50歳。実家の近くに住み、父の通院に付き添っている
- 長女:47歳。県外に住んでいる
- 次男:44歳。都内でマンション暮らし
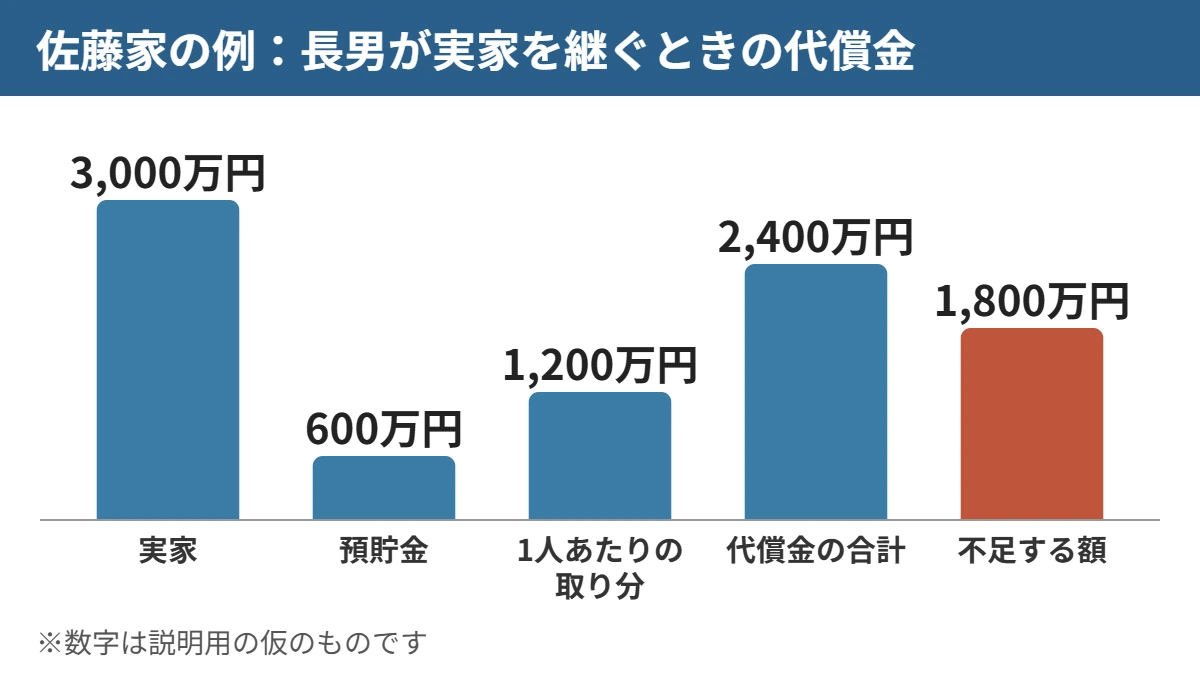
父の財産は、実家(時価の目安3,000万円)と預貯金600万円だとします。相続人は子ども3人で、法定相続分(民法で定められた取り分の目安)は各3分の1です。
3人で均等に分けるとすると、1人あたりの取り分は1,200万円です(3,600万円÷3)。長男が実家を取得する場合、長女と次男に払う代償金は合計2,400万円になります。預貯金600万円をすべて充てても、1,800万円が不足します。
※数字は説明用の仮のものです。実際の評価額や税額は、個別の状況で大きく変わります。
実家の行き先ごとに、佐藤家での進め方と気をつけたい点を整理します。
| 行き先 | 佐藤家での進め方 | 気をつけたい点 |
|---|---|---|
| 売る(換価分割) | 誰も住む予定がなければ、売却して代金を3人で分ける。現金なら公平に分けやすい | 売るまでの間、固定資産税や草刈り・換気などの管理が続く。売却の窓口を誰にするかを早めに決める。売る前に、相続人への名義変更が必要 |
| 住む(代償分割) | 長男が実家を取得し、長女と次男に代償金を払う | 代償金2,400万円に対して1,800万円が不足する。長男に貯蓄がなければ話し合いが止まり、売るしかなくなることもある |
| 残す(共有) | 当面は3人の共有にしておく | 手続きは一見ラクに見えるが、後で困りやすい。理由は次の章で説明します |
やってはいけない実家の相続:安易な共有
共有とは、一つの不動産を複数人で持ち合う状態です。民法では、共有物の大きな変更には共有者全員の同意が必要です。売却も、原則として全員がそろわないと進みません。
- 一人が反対すると、売却も建て替えもできない
- 固定資産税や修繕費の負担割合で揉める
- 共有者が亡くなると、その子どもたちに持分が引き継がれる
- 世代が進むほど関係者が増え、連絡すら取れなくなる
2023年4月の民法改正で、所在がわからない共有者がいる場合の手続きなどが整備されました。ただし、裁判所の手続きが必要で、遺産共有の場合は相続開始から10年を経過しないと使えない制度もあります。「後で何とかなる」と考えて共有にするのは、慎重に考えたいところです。
共有を選ぶなら決めておきたいこと
どうしても共有にする場合は、少なくとも次の点を兄弟で書面にしておくとよいでしょう。
- 固定資産税や管理費を誰がどう負担するか
- 何年後を目安に売却を検討するか
- 誰かが持分を買い取りたい場合の扱い
生命保険で「代償金の原資」を準備する考え方
「住む」の例のように、実家を継ぐ人が代償金を払う場合の形の一例です。
| 項目 | 設定の例 |
|---|---|
| 契約者(保険料を払う人) | 父 |
| 被保険者(保険の対象になる人) | 父 |
| 死亡保険金の受取人 | 実家を継ぐ長男 |
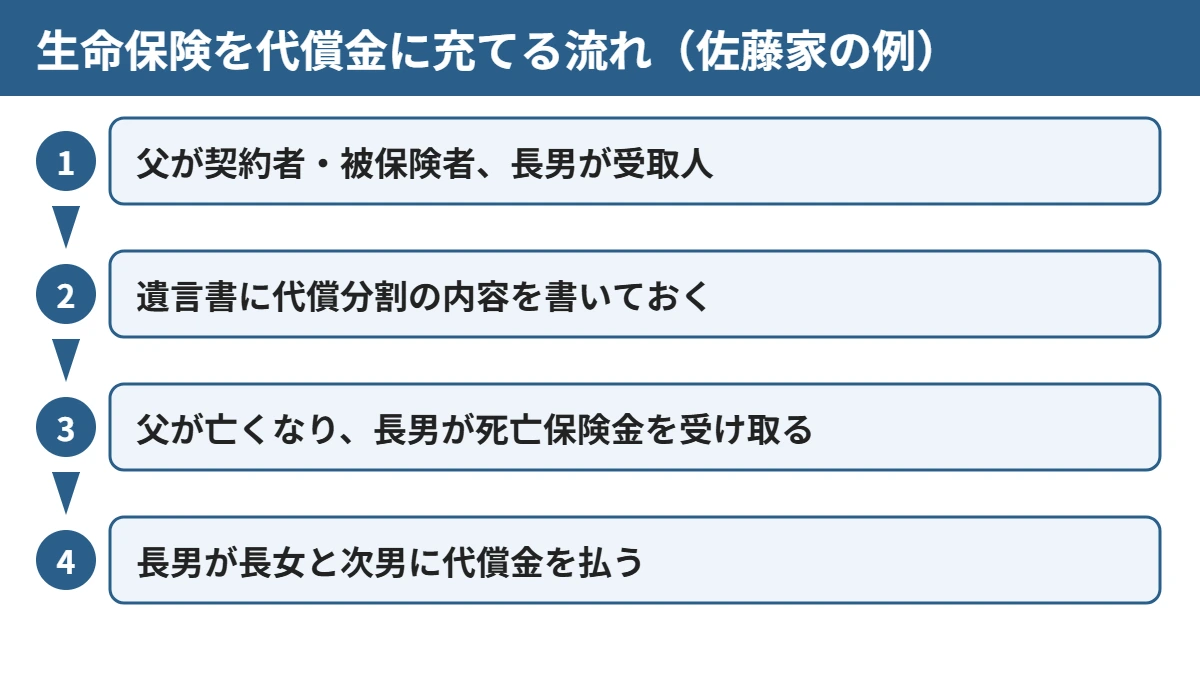
| 遺言書 | 「実家は長男に相続させる。長男は長女と次男に代償金を支払う」旨を記載 |
父が亡くなると、長男が死亡保険金を受け取ります。長男はそのお金を、長女と次男への代償金に充てられます。
なぜ受取人を「実家を継ぐ人」にするのか
死亡保険金は、受取人固有の財産と考えられています。原則として、遺産分割の対象になりません。
もし受取人を長女や次男にすると、二人は保険金を受け取ったうえで、遺産分割では別に法定相続分を主張できてしまいます。これでは長男の負担は軽くなりません。
そのため、実家を継ぐ人を受取人にして、そのお金で代償金を払う形が使われます。遺言書で代償分割の内容を示しておくと、家族の意図が伝わりやすくなります。
一方で、生命保険には次のような注意点と限界があります。
| 注意点 | 内容 |
|---|---|
| 加入できるとは限らない | 年齢や健康状態によっては、加入できないか条件が付きます |
| 保険料の負担 | 高齢での加入は保険料が高くなりがちです |
| 相続税の対象になる | 契約の形によっては、死亡保険金は相続税の課税対象です。相続人が受け取る場合は「500万円×法定相続人の数」の非課税枠があります(国税庁 No.4114) |
| 著しい不公平は問題になり得る | 保険金は原則として遺産分割の対象外です。ただし最高裁平成16年10月29日決定は、相続人間の不公平が著しい「特段の事情」があれば例外になるとしています。遺産全体に対して保険金が極端に大きい形は、慎重に考えたいところです |
| 代償金の額は話し合いで変わる | 不動産の評価方法で、必要な代償金の額は変わります |
保険の金額や形は、実家の価値や家族構成によって変わります。一般論だけで決めず、全体を見て考えることが大切です。
「うちの場合は売る・住む・残すのどれがよいか」「代償金の準備はいくら必要か」。全国どこからでも、無料相談で1級FP技能士・行政書士がご家族の状況を一緒に整理します。
実家を売るときに知っておきたい空き家の3,000万円特別控除
相続した実家を売ると、利益に対して所得税・住民税がかかる場合があります。一定の要件を満たすと、譲渡所得(売却による利益)から最高3,000万円を控除できる特例があります。国税庁のタックスアンサーNo.3306で説明されている制度です。
主な要件(2026年11月時点)
| 項目 | 主な要件 |
|---|---|
| 売却の期間 | 2016年4月1日から2027年12月31日までの売却 |
| 売却の期限 | 相続開始から3年を経過する日の属する年の12月31日まで |
| 建物 | 1981年(昭和56年)5月31日以前に建築された家屋。区分所有建物(マンション等)は対象外 |
| 住んでいた人 | 相続開始の直前に、亡くなった方以外に住んでいた人がいないこと(老人ホーム入所の場合は一定の要件あり) |
| 売却代金 | 1億円以下 |
| 売り方 | 耐震基準を満たして売る、取り壊して更地で売る、または売却後、翌年の2月15日までに耐震改修か取壊しが行われる(2024年1月1日以後の売却) |
| 控除額 | 最高3,000万円。家屋と敷地を相続した相続人が3人以上の場合は1人あたり2,000万円(2024年1月1日以後の売却) |
このほか、市区町村から「被相続人居住用家屋等確認書」を取得して、確定申告をする必要があります。親子や夫婦など特別の関係がある人への売却は対象外です。
佐藤家のように相続人が3人いて、全員が家と敷地を相続した場合、控除額は1人あたり2,000万円になります。
特例の適用期限は税制改正で変わることがあります。売却を考えるときは、最新の情報を確認してください。個別の適用可否や税額は、税理士や税務署にご確認ください。
相続登記の義務化:放置すると過料の可能性
法務省・法務局の案内によると、ポイントは次のとおりです。
| 項目 | 内容 |
|---|---|
| 施行日 | 2024年4月1日 |
| 期限 | 相続で不動産を取得したことを知った日から3年以内 |
| 罰則 | 正当な理由なく怠ると、10万円以下の過料(行政上の制裁金)の可能性 |
| 施行前の相続 | 2024年4月1日より前の相続で未登記のものも対象。2027年3月31日までに登記が必要(取得を知った日が2024年4月以降の場合は、その日から3年以内) |
親の代や祖父母の代から名義が変わっていない実家は、意外と多くあります。一度、登記簿で名義を確認しておくと安心です。
話し合いがまとまらないときの「相続人申告登記」
遺産分割の話し合いが長引く場合は、相続人申告登記という制度があります。登記官に「相続が始まったこと」と「自分が相続人であること」を申し出る手続きで、これにより申請義務を果たせます。
ただし、名義が移るわけではありません。遺産分割がまとまったときは、その内容に沿った登記が別に必要です(成立から3年以内)。実家を売るときも、相続登記が必要です。
登記の申請は司法書士の専門分野です。複雑なケースは司法書士にご相談ください。
「いらない実家」と相続土地国庫帰属制度
「売れない、住まない、管理もできない」という土地もあります。その場合、相続土地国庫帰属制度が選択肢になることがあります。2023年4月27日に始まった制度です。
相続や遺贈で土地を取得した人が、一定の要件を満たせば土地を国に引き渡せます。ただし、条件は厳しめです。
- 建物がある土地は申請できない:実家を取り壊して更地にする必要があります
- 対象外の土地がある:担保が付いている、境界がはっきりしない、土壌汚染があるなど
- 費用がかかる:審査の費用は土地1筆あたり14,000円。承認されると、10年分の管理費相当の負担金(原則20万円。種目や地域で面積に応じて算定される場合あり)を納めます
解体費用も含めると、負担は小さくありません。売却など他の方法とあわせて考えます。
親が元気なうちにやっておきたい準備
- 実家の行き先を家族で話す:「売る・住む・残す」のどれを望むのか。親の希望と子どもの事情を、一度テーブルに並べてみます。
- 遺言書で分け方を示す:話し合いの結果を遺言書に残しておくと、行き違いが起きにくくなります。代償分割にするなら、その内容も書いておきます。公正証書遺言(公証人が作成する遺言)は、形式の不備が起きにくい方法です。
- 名義と書類を確認する:登記簿の名義、建築年、固定資産税の通知書を確認します。建築年は空き家特例の判断材料にもなります。
- 保険の受取人を見直す:すでに契約している保険の受取人が、実家の行き先と合っているかを確かめます。受取人の変更は契約者が保険会社で手続きします。契約者と被保険者が別の人の場合は、被保険者の同意も必要です。
遺言書の作成を専門家に依頼したい方は、相続専門サイトの横浜青葉相続遺言相談センター(櫻井高貴行政書士事務所)「遺言書作成サポート」をご覧ください。
遺言書と生命保険をどう組み合わせるかは、家族ごとに答えが違います。無料相談で、今の保険と実家の状況を一緒に確認してみませんか。
なお、相続人の間で争いになっている場合は、弁護士への相談が必要です。当相談室では、紛争の代理はお受けできません。
よくある質問(FAQ)
- 実家を兄弟で共有にするのは絶対にダメですか?
-
絶対にダメではありません。ただし、売却や大きな修繕には原則として全員の同意が必要です。次の世代に持分が引き継がれると、関係者が増えていきます。共有にするなら、費用負担や売却の目安を書面で決めておくと、後の行き違いを減らせます。
- 死亡保険金を代償金にすれば、兄弟は必ず納得しますか?
-
必ず納得するとは言えません。不動産の評価額や代償金の額で意見が分かれることがあります。保険はあくまで支払いの「資金」を用意する手段です。遺言書や生前の話し合いと組み合わせることが大切です。
- 相続登記をしないと、すぐに罰則がありますか?
-
相続で取得したことを知った日から3年以内が期限です。正当な理由なく怠ると、10万円以下の過料の可能性があります。2024年4月1日より前の相続は、2027年3月31日までが期限です。話し合いが長引く場合は、相続人申告登記も検討できます。
- マンションの実家でも空き家の3,000万円控除は使えますか?
-
区分所有建物の登記がある家屋(一般的な分譲マンション)は対象外です。また、1981年5月31日以前に建築された家屋であることなど、ほかにも要件があります。個別の判断は税理士や税務署にご確認ください。
- 親が高齢でも、代償金のための生命保険に入れますか?
-
年齢や健康状態によっては、加入できないか、条件付きになることがあります。保険料も高くなりがちです。加入が難しい場合は、遺言書の内容や預貯金の配分で調整する方法も検討します。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 代償分割と生命保険(受取人の決め方・相続税・協議書)
- 二次相続の保険 受取人は配偶者か子か
- おひとりさまの遺言と生命保険
- 生命保険で備える相続対策(まとめ)
- 代償分割とは?代償金の決め方
- 相続の相談は誰にする?
参考資料
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 国税庁 No.4173 代償分割が行われた場合の相続税の課税価格の計算
- 国税庁 No.4114 相続税の課税対象になる死亡保険金
- 法務省 相続登記の申請義務化(パンフレット)
- 法務省 民法の改正(所有者不明土地等関係)の主な改正項目
- 法務省 相続土地国庫帰属制度について
- 法務省 相続土地国庫帰属制度の負担金
- 東京家庭裁判所 遺産分割の進め方
- 裁判所 最高裁平成16年10月29日決定
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)