ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
結論:遺言がないと「思っていない人」に財産が渡ることがある
子どものいない方やおひとりさまの財産は、遺言がなければ民法のルールで分けられます。その結果、次のようなことが起こり得ます。
- 子のいない夫婦では、配偶者と義理の兄弟姉妹が一緒に相続人になる
- おひとりさまでは、疎遠な兄弟姉妹や甥・姪が相続人になる
- 相続人が誰もいなければ、手続きを経て財産は国庫(国)に帰属する
自分の意思で渡したい人がいるなら、遺言書が基本の対策です。生命保険は、受取人を指定することで特定の人にお金を届けやすくする手段です。さらに、葬儀や片付けを頼む相手がいない場合は、死後事務委任契約も検討します。
ただし、どの方法にも限界や条件があります。この記事では、それぞれの仕組みと注意点を整理します。
まず確認:法定相続人の順位
遺言がない場合、財産を受け継ぐ人(法定相続人)は民法で決まっています。
| 順位 | 相続人 | 根拠 |
|---|---|---|
| 常に | 配偶者(法律上の夫・妻) | 民法890条 |
| 第1順位 | 子(亡くなっていれば孫など) | 民法887条 |
| 第2順位 | 父母(亡くなっていれば祖父母など) | 民法889条 |
| 第3順位 | 兄弟姉妹(亡くなっていればその子=甥・姪) | 民法889条 |
先の順位の人が一人もいないときに、次の順位の人が相続人になります。子どもがおらず、両親もすでに亡くなっている場合は、兄弟姉妹が相続人です。兄弟姉妹が先に亡くなっていれば、その子である甥・姪が代わりに相続します(代襲相続といいます)。
なお、内縁の配偶者(婚姻届を出していないパートナー)は、法定相続人ではありません。
法定相続分の目安
配偶者と一緒に相続する場合の法定相続分は、次のとおりです。
| 相続人の組み合わせ | 配偶者 | 他の相続人 |
|---|---|---|
| 配偶者と子 | 2分の1 | 子全員で2分の1 |
| 配偶者と父母 | 3分の2 | 父母全員で3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 兄弟姉妹全員で4分の1 |
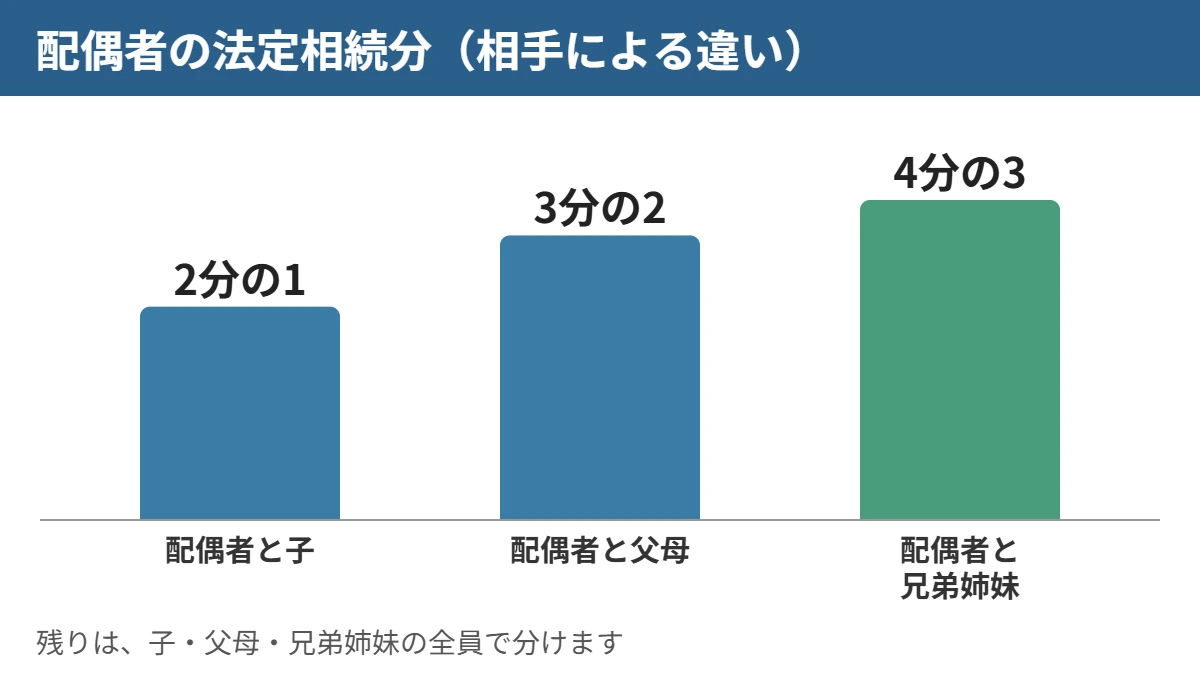
法定相続分は、話し合いがまとまらないときの目安です。相続人全員が合意すれば、異なる割合で分けることもできます。
子どものいない夫婦の相続で起こること
架空の家族、田中夫妻の例で考えます。
- 夫:72歳。自宅(夫名義)と預貯金がある
- 妻:69歳。夫婦に子どもはいない
- 夫の両親はすでに他界
- 夫には兄(74歳)と妹(66歳)がいる。兄とは長く疎遠
夫が遺言書を残さずに亡くなると、相続人は「妻・兄・妹」の3人です。法定相続分は、妻が4分の3、兄と妹で4分の1(各8分の1)になります。
妻は、自宅や預貯金の名義変更をするために、兄と妹を含めた3人で遺産分割協議をする必要があります。遺産分割協議とは、相続人全員で財産の分け方を決める話し合いです。
疎遠な義理の兄と連絡を取り、書類に実印を押してもらう。これは妻にとって大きな負担です。兄弟姉妹がすでに亡くなっていれば、会ったこともない甥・姪が相手になることもあります。
財産の大半が自宅だと、兄弟姉妹の取り分をお金で払うのが難しくなります。話し合いがまとまらなければ、家庭裁判所の調停に進むこともあります。
兄弟姉妹には遺留分がない。だから遺言が効く
遺留分とは、一定の相続人に法律で保障された最低限の取り分です。遺言で「全財産を妻に」と書いても、子や父母には遺留分を請求する権利があります。
しかし、民法1042条は、遺留分を持つ人を「兄弟姉妹以外の相続人」としています。つまり、兄弟姉妹(甥・姪を含む)には遺留分がありません。
夫が「全財産を妻に相続させる」という遺言書を残しておけば、兄や妹は遺留分を請求できません。妻は義理の兄弟姉妹と遺産分割協議をせずに、名義変更を進められます。
ここが、子どものいない夫婦にとって遺言が大きな意味を持つ理由です。夫婦それぞれが、お互いのために遺言書を作る形もよく検討されます。
遺言書があっても気をつけたいこと
- 形式の不備:自筆の遺言は、書き方の不備で無効になるおそれがあります
- 夫婦の順番:妻が先に亡くなると、夫の遺言の「妻に相続させる」部分は効力を失います。次の受け取り手(予備的な指定)も書いておくと安心です
- 妻の側の相続:妻が財産を受け継いだ後、妻が亡くなれば今度は妻の兄弟姉妹などが相続人になります。最終的に財産をどこへ届けたいかも考えておきましょう
遺言書の作成を専門家に依頼したい方は、相続専門サイトの横浜青葉相続遺言相談センター(櫻井高貴行政書士事務所)「遺言書作成サポート」をご覧ください。
おひとりさまの財産は誰に渡るのか
配偶者も子もおらず、両親も亡くなっている場合は、兄弟姉妹や甥・姪が相続人です。「長く会っていない兄に全部いくのは困る」と思うなら、遺言書で渡し先を決めておく必要があります。
相続人がいない場合:最終的には国庫へ
兄弟姉妹も甥・姪もいない、または全員が相続放棄をした場合は、相続人がいない状態になります。その後の流れは、おおむね次のとおりです。
| 段階 | 内容 |
|---|---|
| 1. 相続財産清算人の選任 | 利害関係人や検察官の申立てで、家庭裁判所が清算人を選ぶ |
| 2. 清算 | 清算人が借金の返済などを行う |
| 3. 特別縁故者への分与 | 申立てがあれば、家庭裁判所が財産の一部または全部を与えることがある(民法958条の2) |
| 4. 国庫への帰属 | 残った財産は国庫に帰属する(民法959条) |
申立てには費用がかかり、財産の内容によっては予納金(あらかじめ納めるお金)を求められることがあります。これらは亡くなった後に第三者が行う手続きで、ご本人が生前に決めておけるのは遺言です。
特別縁故者に頼るのは不確実です。特別縁故者とは、亡くなった人と特別な関係があった人です。裁判所は、生計を同じくしていた人や、療養看護に努めた人などを例に挙げています。内縁のパートナーや、長年お世話をした知人が該当する可能性があります。
ただし、特別縁故者として財産を受け取るには、家庭裁判所への申立てが必要です。申立ては、相続人を探す公告の期間が満了してから3か月以内です。認められるかどうか、いくら分与されるかは裁判所の判断です。
「お世話になった人に渡したい」と考えているなら、遺言書で遺贈(遺言で財産を贈ること)しておくほうが確実性は高まります。寄付を希望する団体がある場合も同様です。
相続人が誰になるのか、遺言と保険でどこまで希望を形にできるのか。全国どこからでも、無料相談でご一緒に整理します。
生命保険でできること・できないこと
生命保険の死亡保険金は、受取人固有の財産と考えられています。原則として遺産分割の対象にならず、受取人が自分で請求できます。
遺産分割協議を待たずに受け取れるため、葬儀費用や当面の生活費に充てやすいのが利点です。
ここは特に注意が必要な点です。多くの保険会社では、死亡保険金の受取人を原則として配偶者や2親等以内の血族としています。2親等以内の血族とは、親、子、兄弟姉妹、祖父母、孫などです。
| 指定したい相手 | 一般的な扱い |
|---|---|
| 配偶者 | 多くの会社で指定可能 |
| 兄弟姉妹(2親等) | 多くの会社で指定可能 |
| 甥・姪(3親等) | 会社により条件付きで認める場合がある |
| 内縁・事実婚のパートナー、同性パートナー | 会社により一定の書類などを条件に認める場合がある |
| 友人・知人などの第三者 | 認めない会社が多く、認める場合も審査や条件がある |
取扱いは保険会社や商品によって異なります。おひとりさまの場合、「甥に渡したい」「パートナーに渡したい」と考えても、希望どおりに指定できるとは限りません。契約の前に、保険会社への確認が必要です。
受取人が先に亡くなったら
受取人が、保険事故(被保険者の死亡など)の前に亡くなることがあります。保険法46条は、この場合「その相続人の全員」が受取人になると定めています。
たとえば、田中夫妻の夫の保険で受取人が妻だったとします。妻が先に亡くなり、受取人を変更しないまま夫が亡くなるとどうなるでしょうか。保険金は、妻の兄弟姉妹などと、夫の側の相続人が、原則として人数で等分に受け取ることになり得ます。夫の意図とは違う結果です。なお、約款で別の定めを置く保険会社もあります。
受取人が亡くなったら、早めに変更手続きをしましょう。契約者と被保険者が別の人の場合は、被保険者の同意も必要です。2010年4月1日以降の契約なら、遺言で受取人を変更することも法律上は可能です(保険法44条)。ただし、相続人が保険会社に通知しないと保険会社に主張できないなど、手続き上の注意があります。
税金面の注意:死亡保険金は、契約の形によって相続税の対象になります。法定相続人が受け取る場合は「500万円×法定相続人の数」の非課税枠があります。一方、相続人以外の人が受け取った保険金には、この非課税枠は使えません。
また、兄弟姉妹や甥・姪が財産を取得すると、相続税額が2割加算される仕組みがあります。相続税がかかるかどうかは財産額によるため、一律には言えません。一般的な仕組みはご説明します。個別の税額は税理士にご確認ください。
生命保険には、次のような限界もあります。
- 年齢や健康状態によっては、加入できないことがあります
- 保険料の負担があります
- 受取人に指定できる相手には制限があります
- 不動産など、保険金以外の財産の行き先は決められません
生命保険は遺言書の代わりではありません。遺言書で財産全体の行き先を決め、保険で「指定した人にお金を届ける部分」を補う、という組み合わせで使われます。
死後事務委任契約:遺言ではカバーできない部分
遺言書は、主に財産の行き先を決めるものです。葬儀の手配や役所への届出、部屋の片付けなどは、遺言で誰かに義務づけることが難しい分野です。
おひとりさまの場合、こうした手続きを担う家族がいないことがあります。そこで検討されるのが死後事務委任契約です。生前に、信頼できる人や事業者と「亡くなった後の事務」を任せる契約を結んでおきます。
国のガイドライン(高齢者等終身サポート事業者ガイドライン)では、死後事務の例として次のようなものが挙げられています。
- 関係者への死亡の連絡
- 死亡届や火葬許可の申請の代行
- 葬儀・火葬・納骨に関する手続き
- 病室や家財・遺品の整理
- 健康保険の資格喪失など、行政手続きの代行
- 公共料金や携帯電話などの解約
契約するときは、次の点を確かめます。
| 注意点 | 内容 |
|---|---|
| 契約書で内容を明確に | 何を、どこまで、いくらで頼むのかを書面にします |
| 預託金の管理 | 費用を前払いで預ける場合は、どう管理されるかを確認します |
| 相続人との関係 | 相続人がいる場合は、事前に説明しておくとトラブルを防ぎやすくなります |
| 税務申告はできない | 亡くなった後の所得税の申告などは、死後事務委任では対応できません |
| 遺言と組み合わせる | 財産の行き先は遺言書、手続きは死後事務委任契約、と役割を分けて考えます |
終活や死後事務の具体的なサポートは、相続専門サイトの横浜青葉相続遺言相談センター(櫻井高貴行政書士事務所)「終活・死後事務」のページもご参照ください。
おひとりさま・子のいない夫婦の準備チェックリスト
| チェック項目 | 対策の例 |
|---|---|
| 自分の相続人が誰か把握している | 戸籍をもとに整理する |
| 財産の渡し先を決めている | 遺言書を作成する |
| 遺言書の形式に不安がない | 公正証書遺言を検討する |
| 遺言の執行を任せる人がいる | 遺言執行者を指定する |
| 保険の受取人が今の希望と合っている | 受取人を見直す(指定範囲は保険会社に確認) |
| 葬儀や片付けを頼む人がいる | 死後事務委任契約を検討する |
| 判断能力が衰えたときの備えがある | 任意後見契約なども検討する |
「受取人に甥を指定できるか」「夫婦で遺言を作るべきか」。保険と相続の両方から、無料相談でご相談いただけます。
なお、相続人の間で争いが生じている場合は弁護士、不動産の相続登記の申請は司法書士の専門分野です。必要に応じて、各専門家にご相談ください。
よくある質問(FAQ)
- 子どものいない夫婦は、配偶者が全部相続するのではないのですか?
-
いいえ。親がすでに亡くなっていれば、配偶者と亡くなった方の兄弟姉妹が相続人になります。法定相続分は配偶者が4分の3、兄弟姉妹全員で4分の1です。遺言書で「全財産を配偶者に」と書いておけば、兄弟姉妹には遺留分がないため、請求を受けることはありません。
- おひとりさまで相続人がいない場合、財産はどうなりますか?
-
家庭裁判所が選ぶ相続財産清算人が清算を行います。特別縁故者への分与があれば、その後に残った財産が国庫に帰属します。渡したい人や団体があるなら、遺言書で遺贈しておく方法があります。
- 内縁のパートナーを生命保険の受取人にできますか?
-
保険会社によって取扱いが異なります。一定の書類などを条件に認める会社もあれば、認めない会社もあります。加入前や受取人変更の前に、必ず保険会社に確認してください。
- 保険の受取人の妻が先に亡くなったら、どうなりますか?
-
保険法46条により、原則として受取人(妻)の相続人全員が受取人になります。妻の兄弟姉妹などが受け取ることになり得るため、受取人が亡くなったら早めに変更手続きをしましょう。約款で別の定めを置く保険会社もあります。
- 死後事務委任契約があれば、遺言書はいりませんか?
-
役割が違うため、一方でもう一方の代わりにはなりません。死後事務委任契約は葬儀や手続きを任せるもので、財産の行き先は決められません。財産の渡し先は遺言書で決めておきます。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 遺言書と生命保険の受取人がずれたら?
- 二次相続の保険 受取人は配偶者か子か
- 生命保険で遺留分対策はできる?
- 生命保険で備える相続対策(まとめ)
- 生命保険の受取人が先に亡くなった場合
- 死亡保険金の税金は相続税・所得税・贈与税のどれ?
参考資料
- 国税庁 No.4132 相続人の範囲と法定相続分
- 国税庁 No.4114 相続税の課税対象になる死亡保険金
- 国税庁 No.4157 相続税額の2割加算
- 裁判所 相続財産清算人の選任
- 裁判所 特別縁故者に対する相続財産分与
- 生命保険文化センター 死亡保険金受取人が被保険者より先に死亡していた場合
- 高齢者等終身サポート事業者ガイドライン(令和6年6月)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)