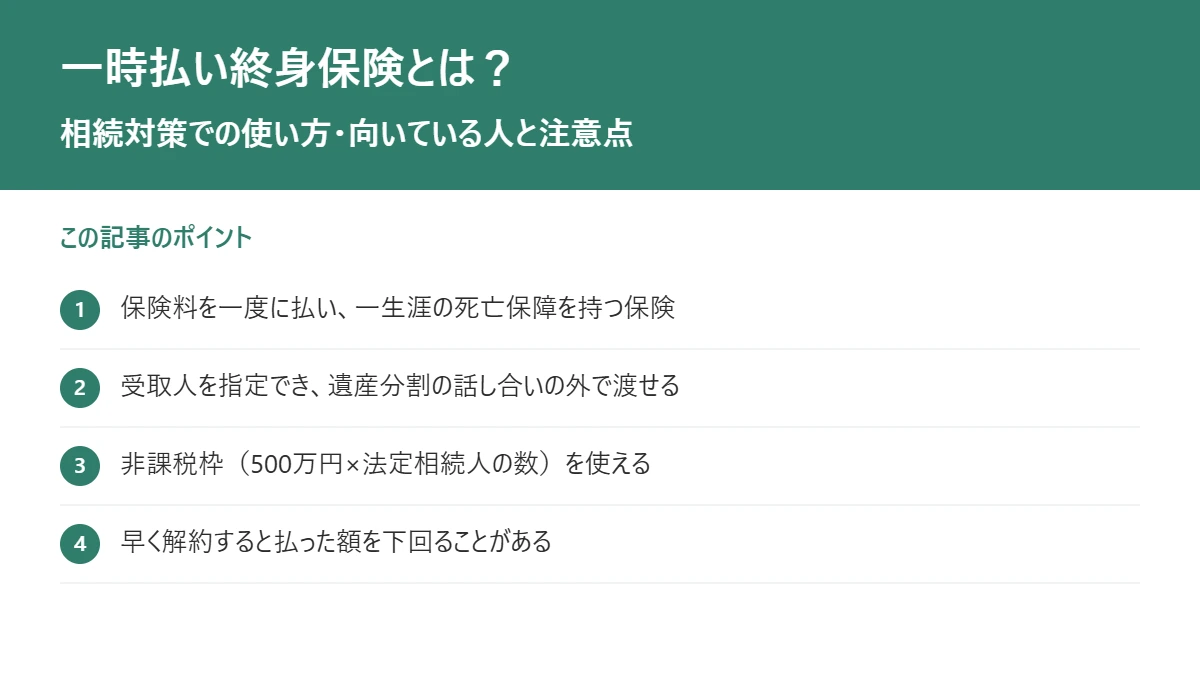
一時払い終身保険は、保険料を契約のときに一度にまとめて払い、一生涯の死亡保障を持つ生命保険です。相続対策では、預金の一部をこの保険に移すと、死亡保険金の非課税枠(500万円×法定相続人の数)を使えること、受取人を指定して遺産分割の話し合いの外で渡せることが主な役割になります。一方で、早く解約すると払った額を下回ることがあるなど、加入前に確かめたいこともあります。この記事では、仕組みと使い方、使われることが多い場面・慎重に考えたい場面、注意点を整理します。
ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
一時払い終身保険の仕組み
- 保険料は契約のときに一度に払います。月々の支払いはありません。
- 亡くなったときに、指定した受取人へ死亡保険金が支払われます。保障は一生涯続きます。
- 途中で解約すると解約返戻金を受け取れますが、契約から間もない時期は、払った保険料を下回ることがあります。
- 死亡保険金の額や解約返戻金の増え方は、商品や加入する年齢によって違います。
相続の場面で大切なのは、保険金が「受取人のお金」になることです。預金は亡くなった時点で遺産になり、相続人全員で分け方を決めるまで引き出しにくくなりますが、死亡保険金は受取人が請求すれば受け取れます。
相続対策での4つの使い方
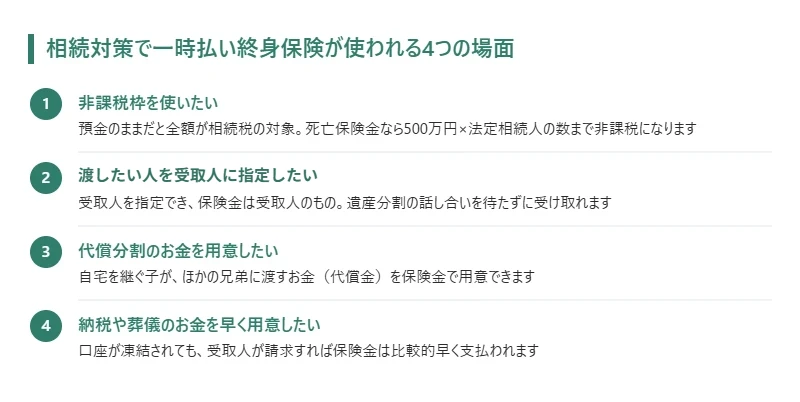
1. 死亡保険金の非課税枠を使う
亡くなった方が契約者・被保険者で、相続人が受け取る死亡保険金には、「500万円×法定相続人の数」までの非課税枠があります。たとえば法定相続人が配偶者と子2人の3人なら、1,500万円までは相続税がかかりません。同じ額を預金で残すと全額が相続税の対象になるため、相続税がかかりそうなご家庭では差が出ます。計算は「生命保険の非課税枠とは?」の計算ツールでも確かめられます。
2. 渡したい人を受取人に指定して渡す
受取人に指定した人が保険金を受け取るため、「同居して介護をしてくれた長女に多めに残したい」「再婚した妻の生活資金を確保したい」といった思いを形にしやすくなります。保険金は原則として遺産分割の対象にならず、遺留分の計算にも原則として含まれません(ほかの相続人との差が著しく大きい場合などは例外があります)。
3. 代償分割のお金を用意する
財産の多くが自宅で、自宅を継ぐ子がほかの兄弟にお金を渡して調整する場合(代償分割)、そのお金を保険金で用意しておく方法があります。くわしくは「代償分割と生命保険(受取人の決め方・相続税・協議書)」をご覧ください。
4. 納税や葬儀のお金を早く用意する
口座が凍結されている間も、保険金は受取人の請求で支払われます。相続税の申告・納付(亡くなったことを知った日の翌日から10か月以内)や葬儀の費用にあてやすいお金になります。
使われることが多い場面・慎重に考えたい場面
| 使われることが多い場面 | 慎重に考えたい場面 |
|---|---|
| 相続税がかかりそうで、預金に余裕がある | 預金が少なく、生活資金や介護費用に不安がある |
| 特定の人に多めに残したい、渡す相手を決めておきたい | 近いうちに使う予定のお金しかない |
| 財産の多くが自宅で、分け方に偏りが出る | 為替の変動に不安があるのに、外貨建てを勧められている |
相続税がかからないご家庭でも、受取人を指定して渡せる点や、遺産分割を待たずに受け取れる点が役に立つことがあります。反対に、生活に必要なお金まで保険に入れてしまうと、介護や医療のお金が足りなくなるおそれがあります。
加入前に確かめたい注意点
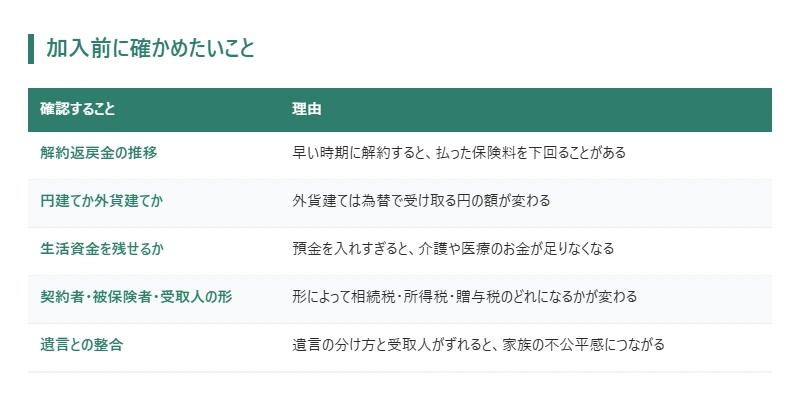
- 解約返戻金:契約から間もない時期に解約すると、払った保険料を下回ることがあります。何年目からどのくらい戻るかを、設計書で確かめてください。
- 外貨建て:外貨建ての商品は、受け取るときの為替で円の額が変わり、円に換算すると払った保険料を下回ること(元本割れ)もあります。相続のためのお金として、円での額が決まっているほうがよいかを考えてから選びます。
- 保険会社の経営破綻:保険会社が破綻した場合、生命保険契約者保護機構による補償は原則として責任準備金等の90%までで、保険金や解約返戻金が減ることがあります。
- 契約の形:契約者・被保険者・受取人の組み合わせで、相続税・所得税・贈与税のどれがかかるかが変わります(「死亡保険金の税金は3パターン」)。
- 遺言との整合:遺言の分け方と受取人がずれていると、家族の不公平感につながります。遺言とあわせて考えておくと安心です。
- ご家族への共有:保険に入っていることを家族が知らないと、請求されないままになることがあります。ご高齢の方の契約では、ご家族の同席をお願いする場合もあります。
一般的な仕組みはご説明します。個別具体的な税額や、相続税がかかるかどうかの判断は、税理士にご確認ください。当相談室では、一般的な仕組みをご説明したうえで、保険と遺言の整え方を一緒に考えます。
よくある質問
- 何歳まで入れますか?
-
商品によって加入できる年齢の上限が違います。80代でも入れるものがあります。健康状態の告知が必要な商品と、不要な商品があります。ご年齢と健康状態をお聞きしてから、仕組みをご説明します。
- 預金を保険に移すと、相続税は必ず減りますか?
-
必ず減るわけではありません。非課税枠を使えるのは、亡くなった方が契約者・被保険者で、相続人が受け取る場合です。相続税がかからないご家庭では税金の差は出ません。
- 子どもが受取人なら、ほかの兄弟ともめませんか?
-
保険金は原則として遺産分割の対象外ですが、金額が大きいと不公平感が残ることがあります。遺言で理由を書き添える(付言事項)など、伝え方も一緒に考えます。
- 途中で受取人を変えられますか?
-
契約者であれば、保険会社の手続きで変更できます。遺言で受取人を変える方法もありますが、手続きが複雑になるため、生前に保険会社で変更しておくと、行き違いが起きにくくなります。
- 一時払いと一括払いは、どう違いますか?
-
一時払いは、保険期間全体の保険料を契約のときに1回で払う方法です。一括払いや全期前納は、将来の保険料をまとめて保険会社に預ける方法で、途中で解約すると、まだ来ていない期間の分が戻る扱いが一般的です(商品によって違います)。生命保険料控除も、一時払いは払った年だけが対象で、一括払いは各年の分に分けて対象になります。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
相続に備えるお金と遺言の整え方を、無料でご相談いただけます。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)