親が70代・80代になり、「もし認知症になったら、親の保険はどうなるのだろう」と気になって調べている方も多いと思います。親が認知症になったり、病気で意思を伝えられなくなったりすると、本人が受け取るはずの入院給付金や高度障害保険金を本人が請求できないことがあります。そんなときに、あらかじめ決めておいた家族が本人に代わって請求できるのが指定代理請求の仕組みです。この記事では、指定代理請求人の役割と指定できる人、対象になる保険金・ならない保険金、元気なうちに確かめておきたいことを整理します。
ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
この記事の結論
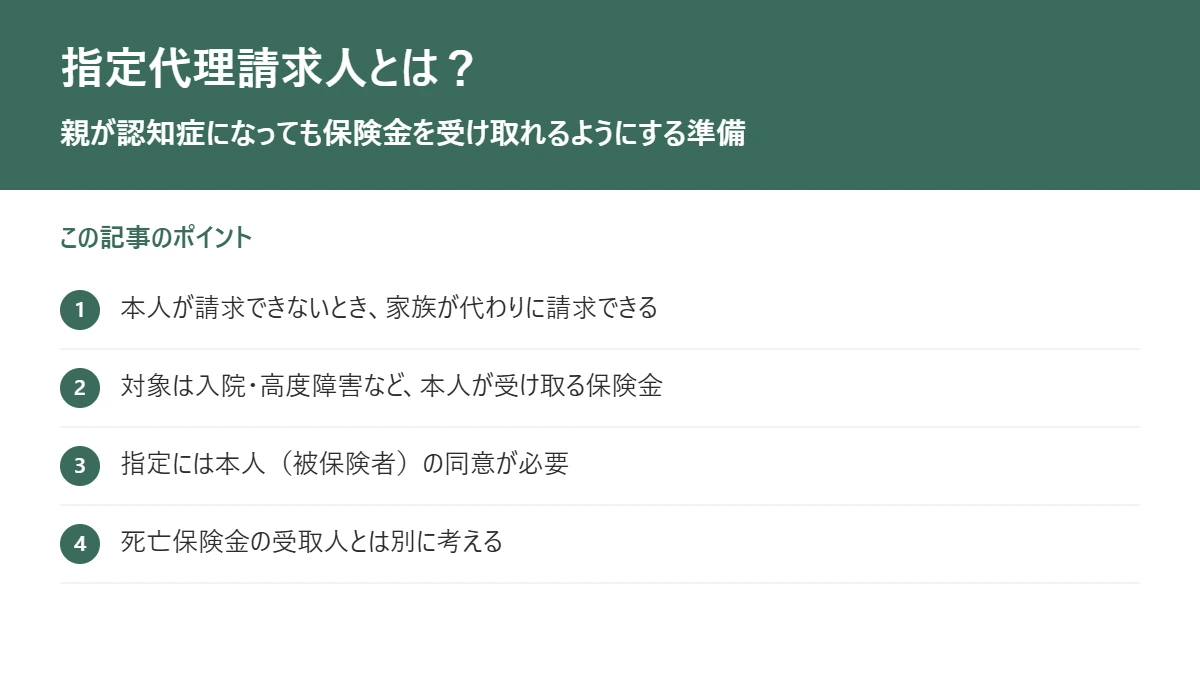
- 指定代理請求人は、被保険者本人が請求できないときに、本人に代わって保険金などを請求できる人です。
- 対象は入院・手術給付金、高度障害保険金、リビング・ニーズ特約の保険金など、本人が受取人になっているものが中心です。
- 指定には本人(被保険者)の同意が必要なので、元気なうちに決めておくことが大切です。
- 死亡保険金は受取人が請求するため、指定代理請求とは別に、受取人がいまの家族に合っているかを確かめます。
親の保険で、こんなことが気になっていませんか
- 親がどんな保険に入っているのか、正確には知らない
- 親の物忘れが増えてきて、手続きを自分でできるか心配
- 受取人が誰になっているか、遺言とずれていないか確かめたことがない
- 認知症になったあとの預金や自宅の管理も、あわせて考えたい
ひとつでも当てはまるなら、親が元気なうちに保険の中身と指定代理請求人を一度確かめておくと安心です。
指定代理請求でできること・できないこと
使えるのは「本人に特別な事情があるとき」
たとえば、病気やけがで請求の意思を伝えられないときや、治療の都合で病名や余命を本人に伝えていないときなどです。どんな場合に使えるかは、保険会社ごとの決まりで確かめます。
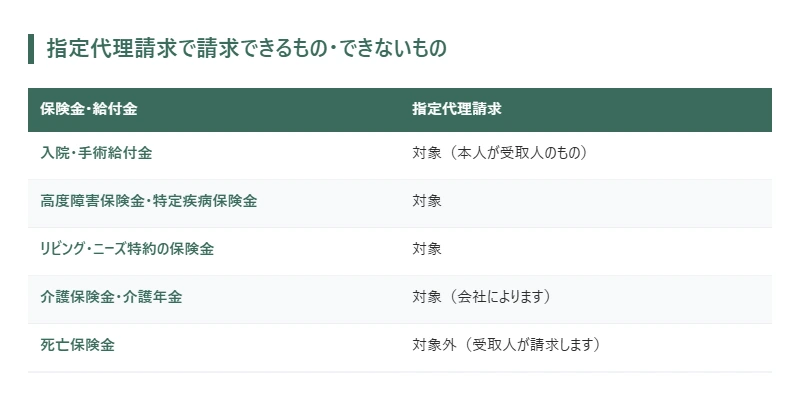
対象は本人が受け取る保険金・給付金
入院給付金・手術給付金、高度障害保険金、特定疾病保険金、リビング・ニーズ特約の保険金、介護保険金などが中心です。契約者と被保険者が同じ場合は、保険料の払込免除の請求も代わりにできることがあります。
死亡保険金は対象外
死亡保険金は、受取人に指定された人が自分で請求します。死亡保険金の受取人が認知症などで請求できない場合は、成年後見人による請求が基本で、指定代理請求では備えられません。相続の場面で大事になるのは、指定代理請求よりも受取人の指定です(「遺言書と生命保険の受取人がずれたら?」)。
指定代理請求人に指定できる人
範囲は保険会社ごとに決まっていて、一般的には次のような人です。請求するときにも、この範囲に入っている必要があります。
| 指定できる人の例 | ポイント |
|---|---|
| 被保険者の戸籍上の配偶者 | もっとも多い指定 |
| 被保険者の直系血族(子・孫など) | 配偶者が高齢のときは子を指定することも |
| 同居または生計を一にする3親等内の親族 | 会社によって条件が異なります |
指定は、多くの場合「指定代理請求特約」を付けて行い、特約の保険料はかかりません。契約の途中からでも、被保険者の同意があれば指定・変更できます。
親の
親の保険で、元気なうちに確かめたいこと
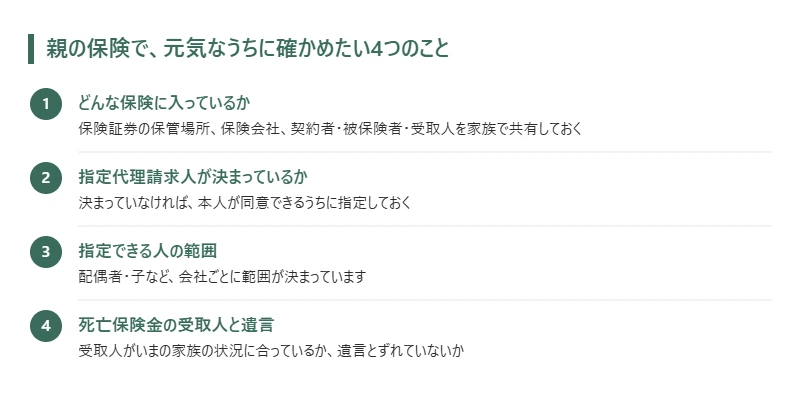
- どんな保険に入っているか:保険証券の保管場所、保険会社、契約者・被保険者・受取人を家族で共有しておきます。
- 指定代理請求人が決まっているか:決まっていなければ、本人が同意できるうちに指定しておきます。
- 指定できる人の範囲:子が別居している場合など、範囲に入るかを確かめます。
- 死亡保険金の受取人と遺言:受取人がすでに亡くなっていないか、遺言の内容とずれていないかを確かめます(「受取人が先に亡くなった場合」)。
- 認知症への備え全体:預金や自宅の管理は、保険だけでは備えられません。任意後見や家族信託、遺言とあわせて考えます。
指定代理請求を使うときの注意点
- 保険会社は、代理で請求して支払ったことを本人に知らせない取り扱いです。指定代理請求人には、どんなときに請求できるかをあらかじめ伝えておきましょう。
- 受け取った給付金は本人のお金です。家族の生活費と混ぜず、本人のために使います。
- 指定代理請求が使えないときは、成年後見制度を使って後見人が請求する方法があります。手続きに時間がかかるため、本人が同意できるうちに指定の有無を確かめておきます。
自分では判断しにくいところ
指定代理請求の仕組みは調べればわかりますが、次のような点はご家族ごとに答えが変わり、記事だけでは決めきれません。
- 子が別居している場合など、指定したい人が保険会社の範囲に入るか
- 死亡保険金の受取人と遺言の内容がずれていないか、二次相続まで見て誰を受取人にするのがよいか
- 認知症になったあとの預金・自宅の管理を、任意後見や家族信託、遺言とどう組み合わせるか
親の
行政書士・1級FPの相談員が、保険証券の見方から、受取人・指定代理請求人の確かめ方、遺言や認知症への備えまでを一緒に整理します。保険証券がそろっていなくても大丈夫です。
- 60分程度・無料。相談室・貸会議室・ご自宅への訪問・オンラインから選べます
- ご相談だけでも歓迎します。無理な勧誘はいたしません
- ご予約は電話(045-900-6185)またはフォームから
よくある質問
- 指定代理請求人を指定するのに費用はかかりますか?
-
一般的には、指定代理請求特約を付けて指定し、特約の保険料はかかりません。契約の途中からでも、被保険者の同意があれば指定・変更できます。
- 親がすでに認知症の場合、今から指定できますか?
-
指定には被保険者の同意が必要なため、判断する力が十分でないと指定できないことがあります。その場合は、成年後見制度で後見人が請求する方法を検討します。
- 指定代理請求人と死亡保険金の受取人は同じ人がいいですか?
-
役割が違うので、同じ人である必要はありません。指定代理請求人は本人の代わりに給付金を請求する人、受取人は亡くなったあとに保険金を受け取る人です。それぞれ家族の状況に合わせて決めます。
- どんな保険に入っているか、家族がわからないときは?
-
保険証券、保険会社からの郵便物、通帳の保険料の引き落とし、年末調整や確定申告の生命保険料控除の書類などが手がかりになります。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
- 公益財団法人 生命保険文化センター「指定代理請求制度って、どんな制度なの?」
https://www.jili.or.jp/knows_learns/q_a/life_insurance/169.html
相続に備えるお金と遺言の整え方を、無料でご相談いただけます。
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)