生命保険の死亡保険金は、受取人に指定された人が自分の権利として受け取る「受取人固有の財産」です。亡くなった方の遺産ではないため、遺産分割の話し合いを待たずに受け取れ、相続を放棄しても受け取れます。
この性質を使うと、「誰に・いくら・いつ」お金を渡すかを前もって決める相続設計ができます。このページでは、受取人固有の財産であることで得られるメリットと、それを生かした相続設計の例、例外と注意点をまとめます。
受取人を誰にするか、遺言とどうそろえるか、遺留分や相続税の目安まで、無料相談で一緒に整理します(60分程度・保険証券がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
この記事の結論
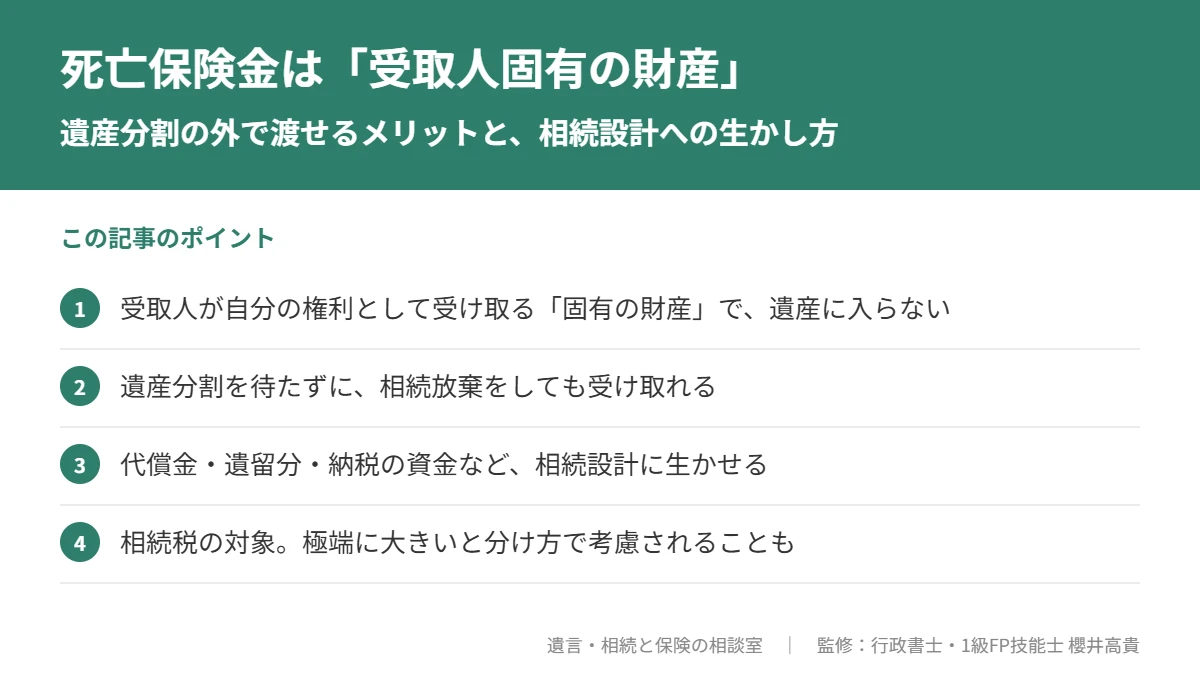
- 亡くなった方が契約者・被保険者で、受取人が指定されている死亡保険金は、受取人の「固有の財産」です。遺産(相続財産)には入りません。
- そのため、遺産分割の話し合いを待たずに受け取れる、相続放棄をしても受け取れる、亡くなった方の借金の返済に充てなくてよい、といったメリットがあります。
- この性質を使うと、配偶者の当面の生活費、代償金や遺留分の支払い資金、相続税の納税資金などを、決めた人へ渡す設計ができます。手元に大きな現金がなくても、平準払いや一時払いの保険で準備できます。遺言と組み合わせることで、分け方とお金の両方をそろえられます。
- ただし、相続税の計算では「みなし相続財産」として課税の対象になります。また、保険金が遺産に比べて極端に大きいと、遺産の分け方で考慮されることがあります。
こんなことが気になっていませんか
- 保険金は、ほかの遺産と一緒に分けなければならないの?
- 遺産分割がもめたら、保険金も受け取れなくなる?
- 親に借金があって相続放棄を考えている。保険金はどうなる?
- 家を継ぐ子や、介護をしてくれた子に、多めに渡したい
死亡保険金は遺産分割の対象になる?(受取人固有の財産とは)
死亡保険金は、保険契約にもとづいて、受取人に指定された人が自分の権利として受け取るお金です。亡くなった方から引き継ぐ(相続する)ものではないため、遺産には入りません。最高裁判所は、受取人を「相続人」と指定していた場合でも、保険金を受け取る権利は相続人が自分の固有の権利として取得するもので、相続財産には属さないと判断しています(最高裁昭和40年2月2日判決)。
一方で、相続税では扱いが違います。亡くなった方が保険料を負担していた死亡保険金は、相続税法で「みなし相続財産」とされ、相続税の計算に入ります。遺産の分け方(民法)と相続税(税法)で扱いが異なる点を、まず押さえておきましょう。
| 観点 | 遺産の分け方(民法) | 相続税(税法) |
|---|---|---|
| 遺産に入るか | 入らない(受取人固有の財産) | 「みなし相続財産」として計算に入る |
| 遺産分割の話し合い | 対象にならない(受取人が単独で請求) | ― |
| 非課税 | ― | 相続人が受け取る分は「500万円×法定相続人の数」まで非課税 |
受取人固有の財産だから得られる6つのメリット
受取人固有の財産であることのメリットを、気をつけたい点とあわせて表にまとめます。
| メリット | 内容 | 気をつけたい点 |
|---|---|---|
| 1. 遺産分割の話し合いを待たずに受け取れる | 受取人が自分で保険会社に請求できます。ほかの相続人の同意や署名は要りません。話し合いが長引いても、受け取りには影響しません | 支払いまでの日数は、書類が保険会社に届いてから5営業日程度としている保険会社が多いです(目安)。請求の流れは 死亡保険金の請求の流れと必要書類 へ |
| 2. 口座の凍結に左右されず、当面のお金になる | 葬儀費用、残された配偶者の生活費、相続税の納税資金など、すぐに必要になるお金に充てられます | 預金は、原則として遺産分割が終わるまで使えません(下で説明します) |
| 3. 「誰に・いくら」を指定して渡せる | 受取人と保険金額は契約で決まります。遺言書がなくても、指定どおりの人に支払われます | 受取人の変更は契約者が行います(契約者と被保険者が別の人なら、被保険者の同意が必要)。2010年4月以降の契約は、遺言でも変更できます(保険法第43条〜第45条) |
| 4. 相続放棄をしても受け取れる | 借金が多く相続放棄をする場合でも、受取人として指定されている死亡保険金は受け取れます | 放棄した人は非課税枠(500万円×法定相続人の数)を使えず、保険金は相続税の対象になります(相続放棄しても死亡保険金は受け取れる?) |
| 5. 亡くなった方の借金の返済に充てなくてよい | 遺産ではないため、亡くなった方の債権者に保険金を渡す必要はありません。家族の生活資金を守ることにつながります | 相続すると借金も引き継ぐため、借金が多い場合は相続放棄とあわせて考えます。受取人自身に借金がある場合の扱いは別です |
| 6. 原則として、遺産の分け方や遺留分の計算に入らない | 遺言で決めた分け方とは別に、保険金で特定の人へお金を渡せます | 不公平が著しい「特段の事情」があると、遺産の分け方で考慮されます(下で説明します) |
預金の払い戻しの上限と、判例の考え方
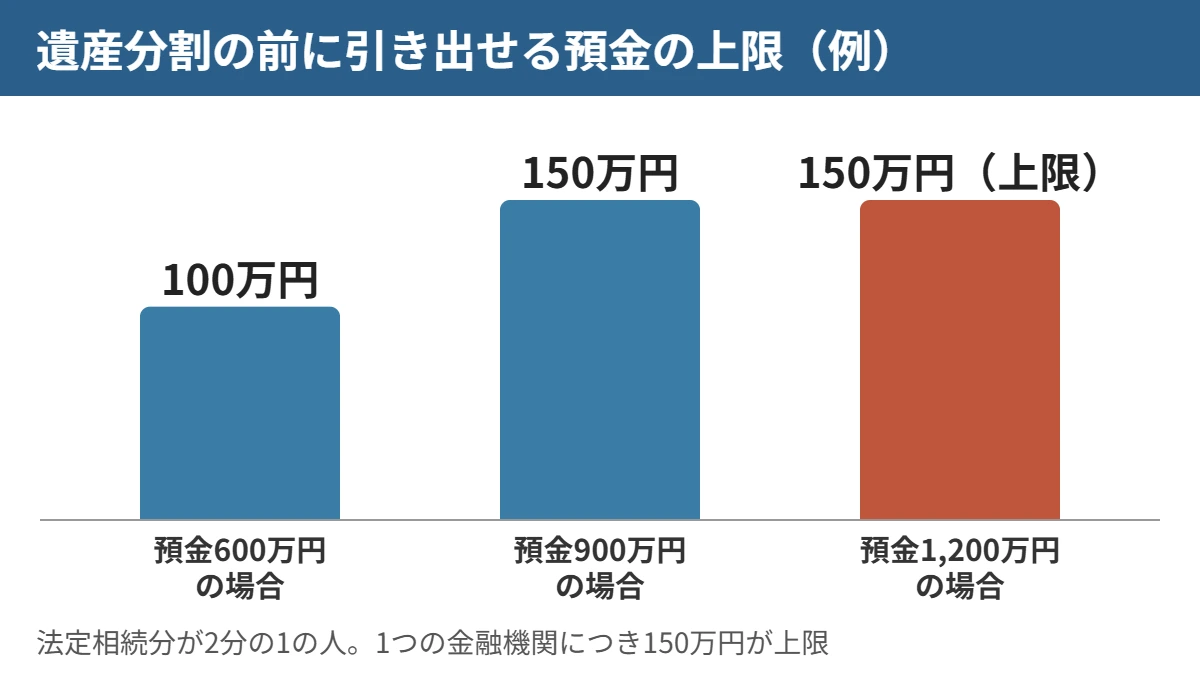
亡くなった方の預金は、銀行が亡くなったことを知ると引き出せなくなります。遺産分割の前に相続人が単独で引き出せる制度もありますが、金額は「亡くなった時点の預金額×3分の1×その人の法定相続分」で、1つの金融機関につき150万円が上限です(民法第909条の2)。
たとえば法定相続分が2分の1の人の場合、引き出せるのは、預金600万円なら100万円、預金900万円なら150万円です。預金が1,200万円あっても、上限の150万円までです。死亡保険金には、こうした上限はありません。
最高裁判所は、相続人の一人を受取人とした死亡保険金は、原則として、遺産の分け方で考慮する「特別受益」には当たらないと判断しています(最高裁平成16年10月29日決定)。受取人の変更も、遺留分の対象となる遺贈・贈与には当たらないとされています(最高裁平成14年11月5日判決)。遺言で決めた分け方とは別に、保険金で特定の人へお金を渡せるのはこのためです。
ただし、保険金を受け取った相続人とほかの相続人との不公平が、到底認められないほど著しいと言える「特段の事情」がある場合は、特別受益に準じて考慮されます。判断では、保険金の額、遺産の総額に対する割合、同居の有無、介護などへの貢献の度合いなどが見られます。
受取人を誰にするか、遺言とそろえるところまで、無料でご相談いただけます(60分程度)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
受取人固有の財産を生かす相続設計
受取人固有の財産という性質は、「遺産の分け方は遺言で決め、お金の差や当面の資金は保険で整える」という組み立てに生かせます。代表的な設計を6つ紹介します。
| 設計 | 使い方 | 押さえどころ |
|---|---|---|
| 1. 配偶者の当面の生活費を、すぐに渡す | 受取人を配偶者にしておくと、遺産分割や預金の手続きが終わる前でも、配偶者が生活費や葬儀費用を用意できます | 配偶者に財産を集めすぎると、配偶者が亡くなったときの相続(二次相続)で、子の相続税が重くなることがあります |
| 2. 家を継ぐ子に、代償金の資金を渡す | 財産の大半が自宅で、同居の子が家を継ぐ場合、その子を受取人にした保険金を、ほかの兄弟姉妹に支払う代償金に充てられます(代償分割)。平準払いや一時払いの保険で準備する方法は 手元に現金がなくても代償金を準備する方法 へ | 代償金として支払うことを遺産分割協議書に書いておかないと、贈与とみなされるおそれがあります(代償分割と生命保険) |
| 3. 遺留分を請求されたときの支払い資金を用意する | 遺言で特定の子に多く財産を渡すと、ほかの子から遺留分(最低限の取り分)をお金で請求されることがあります。財産を多く受け取る人を受取人にしておけば、保険金を支払いの資金に充てられます | 保険金が極端に大きいと、特段の事情として考慮されることがあります(生命保険で遺留分対策はできる?) |
| 4. 特に渡したい人に、話し合いの外で渡す | 介護をしてくれた子、障害のある子、再婚相手との子など、特に気にかけている人に、遺産分割の話し合いとは別にお金を渡せます | 遺言の内容と受取人がずれると、思いと違う結果になります(遺言書と生命保険の受取人がずれたら?)。受取人にできる人の範囲は保険会社ごとに決まっていて、親族に限られることが多いです |
| 5. 借金がある場合でも、家族の生活資金を残す | 相続放棄をしても受取人は保険金を受け取れるため、借金は引き継がずに、家族の生活資金だけを残せます | 多額の借金があると分かっている段階で、新たに大きな保険料を払い込むことは、債権者との関係で問題になることがあります |
| 6. 二次相続まで見て、受取人を選ぶ | 配偶者には自宅や預金が渡る見込みなら、保険金の受取人を子にしておくと、二次相続の財産を増やさずに済みます。相続人が受け取る保険金には非課税枠があります(生命保険の非課税枠の使い方) | 相続税がかからない家庭では、非課税枠の効果はありません。個別具体的な税額は税理士にご確認ください |
「受取人固有」にならない場合と注意点
| こんなとき | 扱い |
|---|---|
| 受取人が亡くなった本人(契約者=被保険者=受取人) | 保険金を受け取る権利は遺産に入り、遺産分割の対象になります |
| 受取人を「相続人」と指定している | 亡くなったときの相続人が、法定相続分の割合で、それぞれ固有の財産として受け取ります(最高裁平成6年7月18日判決) |
| 受取人が先に亡くなり、変更していない | 受取人の相続人全員が受取人になります(保険法第46条)。思わぬ人に渡ることがあります(受取人が先に亡くなっていたら) |
| 保険金が遺産に比べて極端に大きい | 特段の事情があると、特別受益に準じて遺産の分け方で考慮されることがあります |
| 遺言で受取人を変えた | 亡くなった後に相続人が保険会社へ通知しないと、保険会社に主張できません(保険法第44条)。生前に保険会社で手続きしておくと、トラブルを防げます |
| 配偶者・子(代襲相続人の孫を含む)・父母以外が受け取る | 相続税額が2割加算されます(孫を養子にした場合も、代襲相続人でなければ対象です)。相続人でない人(孫など)は非課税枠も使えません |
貯蓄型の保険を使うときの注意
相続対策では、終身保険や一時払い終身保険など、解約したときにお金が戻る貯蓄型の保険が使われることがあります。早い時期に解約すると、払った保険料を下回る(元本割れする)ことがあります。外貨建ての保険は、為替の動きで受取額が変わります。
また、保険会社が経営破綻した場合、生命保険契約者保護機構による補償がありますが、補償は原則として責任準備金等の90%までで、保険金が減ることがあります。受取人固有の財産というメリットだけで選ばず、保険料を払っても老後の生活資金が足りるかを先に確かめます(詳しくは 一時払い終身保険とは?)。
自分では判断しにくいところ
受取人固有の財産という仕組みそのものは、シンプルです。判断が分かれるのは、次のような点です。
- 保険金と遺言で決めた分け方のバランス(特段の事情に当たらないか)
- 遺留分を請求されたときに、いくら必要になりそうか
- 受取人を配偶者にするか、子にするか(二次相続まで見た比較)
- 相続税の申告が必要になりそうか(考え方までを整理し、申告が必要な場合は税理士につなぎます)
- すでに争いがある、または争いが見込まれる場合は、弁護士へのご相談をご案内します
受取人の見直しと遺言の内容をそろえる整理を、無料相談で一緒に行います。ご加入中の保険の受取人を確かめるだけでも大丈夫です。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
よくある質問
- 遺産分割協議書に、死亡保険金のことを書く必要はありますか?
-
受取人が指定された死亡保険金は遺産ではないため、原則として書く必要はありません。保険金を代償金の資金に使う場合は、代償金を支払うことを協議書に書いておきます。
- 保険金を受け取ると、相続放棄ができなくなりますか?
-
受取人として自分の保険金を受け取ることは、遺産を処分したことにはならないとされ、一般に相続放棄はできます。受取人が亡くなった本人の場合など、保険金が遺産に入るときは扱いが違うため、受け取る前に確かめてください。
- 遺言書で保険金の受取人を変えられますか?
-
2010年4月以降に結んだ契約なら、遺言で変えられます(保険法第44条。契約者と被保険者が別の人の場合は被保険者の同意が必要です)。それより前の契約は約款によるため、保険会社に確かめてください。亡くなった後に相続人が保険会社へ通知する必要があり、通知の前に元の受取人に支払われると、保険会社には主張できません。生前に保険会社で受取人を変更しておくほうが、トラブルを防げます。
- 保険金が多いと、ほかの相続人から不公平だと言われませんか?
-
原則として保険金は遺産の分け方の計算に入りません。ただし、遺産に比べて極端に大きいなど、著しい不公平があると特別受益に準じて考慮されることがあります。金額の配分は、遺言とあわせて検討します。
- 孫を受取人にできますか?
-
保険会社が認めれば指定できます。孫が相続人でない場合は、非課税枠が使えず、相続税額が2割加算されます。受取人にできる範囲や条件は保険会社ごとに違います。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 相続対策としての生命保険は何のためにあるのか
- 相続対策での生命保険の活用法8つ
- 手元に現金がなくても代償金を準備する方法
- 相続放棄しても死亡保険金は受け取れる?
- 生命保険で遺留分対策はできる?
- 遺言書と生命保険の受取人がずれたら?
- 生命保険の受取人が先に亡くなっていたら?
- 生命保険の非課税枠(500万円×法定相続人)
参考資料
- 最高裁判所 昭和40年2月2日判決(民集19巻1号1頁):受取人を「相続人」と指定した場合の死亡保険金と相続財産
- 最高裁判所 平成16年10月29日決定(民集58巻7号1979頁):死亡保険金請求権と特別受益
- 最高裁判所 平成14年11月5日判決:受取人の変更と遺留分
- 最高裁判所 平成6年7月18日判決:受取人を「相続人」と指定した場合の権利の割合
- e-Gov法令検索「保険法」第43条〜第46条、「民法」第909条の2
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」
- 生命保険文化センター「相続放棄をした場合でも、死亡保険金を受け取れるの?」
- 生命保険契約者保護機構
受取人固有の財産を生かした設計は、遺言とそろえることで活きてきます。迷ったら、一緒に確かめましょう。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)