ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
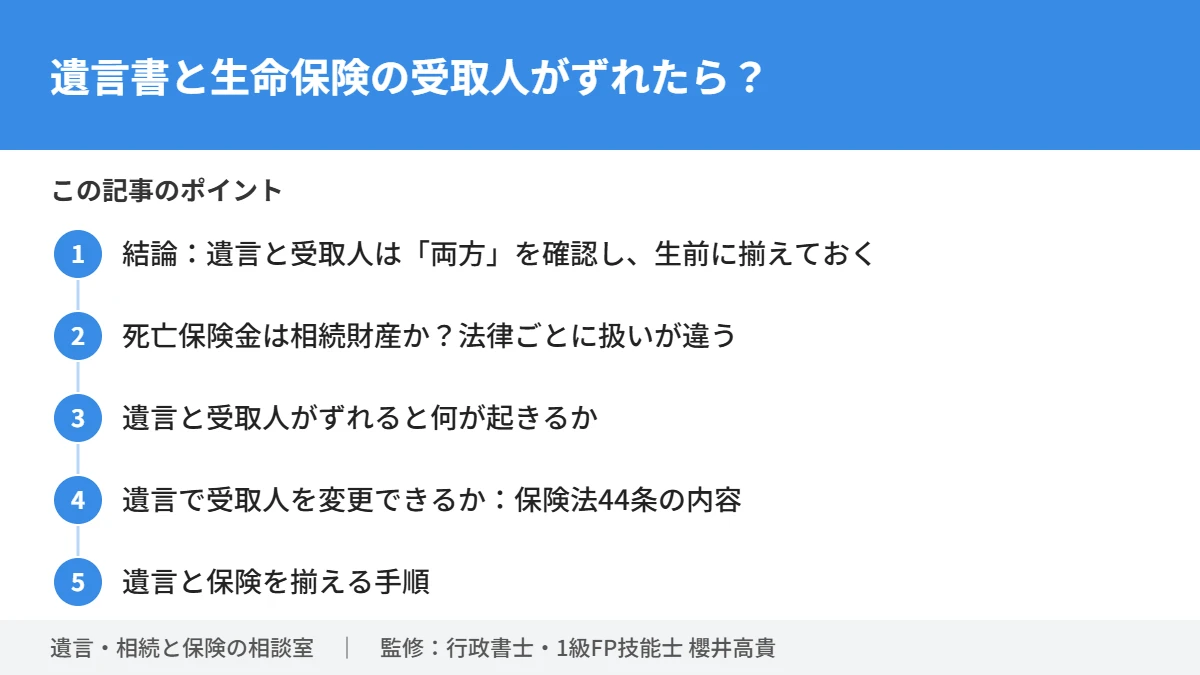
結論:遺言と受取人は「両方」を確認し、生前に揃えておく
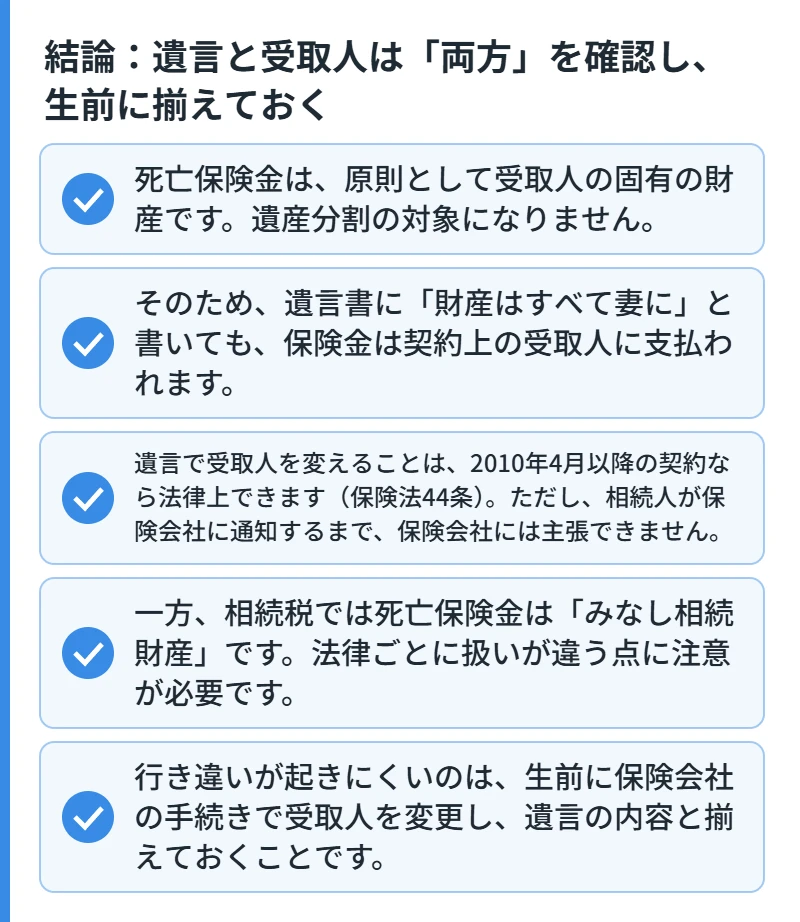
先に結論をお伝えします。
- 死亡保険金は、原則として受取人の固有の財産です。遺産分割の対象になりません。
- そのため、遺言書に「財産はすべて妻に」と書いても、保険金は契約上の受取人に支払われます。
- 遺言で受取人を変えることは、2010年4月以降の契約なら法律上できます(保険法44条)。ただし、相続人が保険会社に通知するまで、保険会社には主張できません。
- 一方、相続税では死亡保険金は「みなし相続財産」です。法律ごとに扱いが違う点に注意が必要です。
- 行き違いが起きにくいのは、生前に保険会社の手続きで受取人を変更し、遺言の内容と揃えておくことです。
以下、理由と具体的な揃え方を順に説明します。
死亡保険金は相続財産か?法律ごとに扱いが違う
民法上は「受取人の固有の財産」
契約者と被保険者(保険の対象となる人)が同じ人で、受取人が指定されている場合を考えます。このとき、死亡保険金は亡くなった人の財産ではありません。受取人が自分の権利として受け取るお金です。
保険法42条も、受取人が契約の当事者以外の人であれば、当然に契約の利益を受けると定めています。
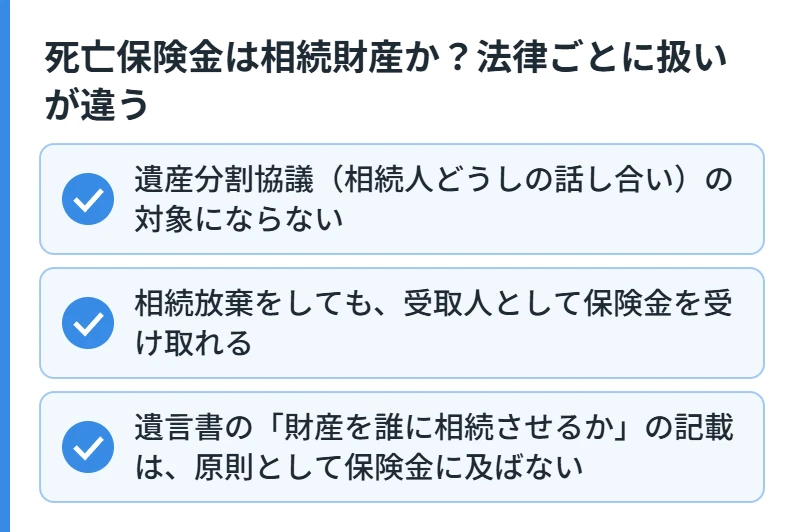
このため、次のような扱いになります。
- 遺産分割協議(相続人どうしの話し合い)の対象にならない
- 相続放棄をしても、受取人として保険金を受け取れる
- 遺言書の「財産を誰に相続させるか」の記載は、原則として保険金に及ばない
相続税では「みなし相続財産」
一方、相続税の世界では扱いが変わります。被相続人(亡くなった人)が保険料を負担していた死亡保険金は、相続財産とみなされて課税対象になります。
ただし、相続人が受け取る場合は非課税枠があります。
| 項目 | 内容 |
|---|---|
| 非課税限度額 | 500万円 × 法定相続人の数 |
| 法定相続人の数 | 相続放棄をした人も含めて数える |
| 養子の数の上限 | 実子がいれば1人、いなければ2人まで |
| 相続人以外が受け取った場合 | 非課税の適用なし |
| 相続放棄をした人が受け取った場合 | 非課税の適用なし |
(国税庁タックスアンサーNo.4114をもとに作成)
一覧で比べる
| 場面 | 死亡保険金の扱い |
|---|---|
| 遺産分割 | 対象外(受取人の固有の財産) |
| 相続放棄 | 放棄しても受け取れる |
| 相続税 | みなし相続財産として課税対象 |
| 遺留分 | 原則として対象外(例外あり。別記事で解説) |
「相続財産か」という問いには、民法ではノー、相続税ではイエスと答えるのが正確です。
遺言と受取人がずれると何が起きるか
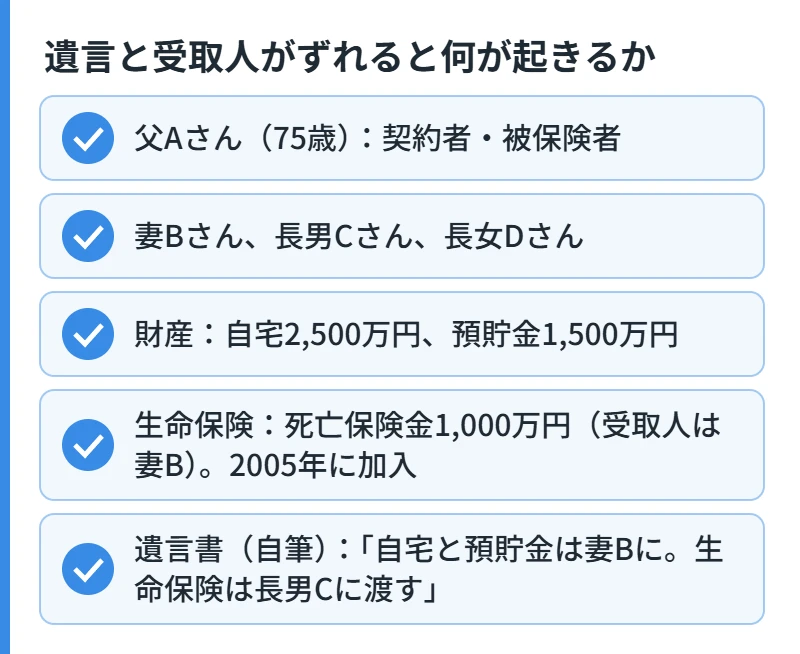
架空の家族で考えてみます。
架空例:Aさん一家の場合
- 父Aさん(75歳):契約者・被保険者
- 妻Bさん、長男Cさん、長女Dさん
- 財産:自宅2,500万円、預貯金1,500万円
- 生命保険:死亡保険金1,000万円(受取人は妻B)。2005年に加入
- 遺言書(自筆):「自宅と預貯金は妻Bに。生命保険は長男Cに渡す」
Aさんの気持ちは「妻には自宅と預貯金、長男には保険金」でした。ところが、保険会社の受取人は妻Bのまま変更していませんでした。
起きうること
①
保険会社は契約上の受取人に支払います。Aさんの契約は2005年加入なので、保険法44条の適用がありません(理由は次章)。遺言の一文で受取人が変わったと扱われるかは、はっきりしません。
②
遺言には長男に渡すと書いてあります。それなのに妻が受け取ると、家族の間にわだかまりが生まれます。法的な争いになれば、弁護士に相談する領域です。
③ 2010年4月以降の契約でも、通知の前に支払われると覆せない
仮に新しい契約で遺言による変更が有効でも、相続人が保険会社に通知する前に旧受取人へ支払われることがあります。その場合、保険会社は二重に支払いません。あとは家族の間で精算を求める話になります。
ずれのパターン別に整理
| パターン | 起きやすいこと |
|---|---|
| 遺言で「全財産を妻に」、受取人は長男 | 保険金は長男へ。遺言の「全財産」に保険金は原則含まれない |
| 受取人が先に亡くなっている | 受取人の相続人全員が受取人になる(保険法46条)。想定外の人に分かれることも |
| 受取人が元配偶者のまま | 離婚後も変更しなければ、元配偶者が受け取る可能性 |
| 遺言で受取人変更、通知が遅れた | 旧受取人に支払われると、保険会社には主張できない |
遺言で受取人を変更できるか:保険法44条の内容
条文の要点
保険法43条は、契約者は保険事故(被保険者の死亡など)が起きるまで受取人を変更できると定めています。変更は保険会社への意思表示で行います。
そのうえで44条は、次の2点を定めています。
- 受取人の変更は、遺言でもできる
- 遺言による変更は、遺言が効力を生じた後に、契約者の相続人が保険会社に通知しなければ、保険会社に対抗(主張)できない
さらに45条により、死亡保険の受取人変更には被保険者の同意が必要です。契約者と被保険者が別の人の契約では、この点も確認が必要です。
適用されるのは2010年4月1日以降の契約
保険法は2010年4月1日に施行されました。附則2条により、原則として施行日以降に結ばれた契約に適用されます。
施行日より前の契約にも例外的に適用される条文が、附則4条に列挙されています。しかし、44条(遺言による変更)はその列挙に入っていません。
| 契約の時期 | 遺言による受取人変更 |
|---|---|
| 2010年4月1日以降の契約 | 保険法44条により可能。相続人の通知が必要 |
| 2010年3月31日以前の契約(旧商法下) | 保険法44条の適用なし。有効性は解釈や約款、保険会社の扱いによる |
旧商法下の契約については、遺言による変更を認めた裁判例もあります。ただ、施行前は見解が分かれていました。生命保険文化センターも、具体的な扱いは約款を確認するよう案内しています。
なお、2010年4月以降に更新や転換をした契約の扱いは、約款や保険会社によって異なります。ご自身の契約がどちらに当たるかは、保険会社に確認しましょう。
遺言で変更する場合の注意点
遺言による変更が使える契約でも、次の点に気をつけます。
- 遺言が法律上有効であること。形式に不備があると無効になります
- 保険契約を特定すること。保険会社名、証券番号、変更後の受取人を明記します
- 相続人が速やかに通知すること。遺言執行者を決めておくと手続きが進みやすくなります
- 被保険者の同意。契約者と被保険者が違う場合は必要です
遺言による変更は、契約者が生前に手続きできない事情があるときの「予備の手段」と考えるのが安全です。
遺言と保険を揃える手順
手順1:保険証券をすべて集める
まず、加入している保険を洗い出します。確認する項目は次のとおりです。
| 確認項目 | 見るポイント |
|---|---|
| 契約者・被保険者 | 同じ人か、別の人か |
| 死亡保険金受取人 | 今の家族の状況に合っているか |
| 契約日 | 2010年4月1日の前か後か |
| 保険金額 | 遺産全体に比べて大きすぎないか |
手順2:「誰に何を残したいか」を一枚にまとめる
遺産と保険金を合わせた全体像で、誰がいくら受け取るかを書き出します。保険金は遺産分割の外にあるため、遺言だけ見ても全体のバランスは分かりません。
手順3:受取人は生前に保険会社の手続きで変更する
受取人を変えたいなら、保険会社所定の書類で生前に変更します。遺言による変更に比べて行き違いが起きにくく、通知漏れの心配もありません。
手順4:遺言書に保険のことも書いておく
受取人を生前に揃えたうえで、遺言書の付言事項(家族へのメッセージ部分)に保険の存在と意図を書く方法もあります。たとえば「長男には保険金を残したので、自宅は妻に」と書けば、家族が全体像を理解しやすくなります。
付言事項に法的な効力はありません。それでも、気持ちが伝わることで受け止め方が変わることがあります。
手順5:家族の変化があったら見直す
結婚、離婚、出生、受取人の死亡などがあれば、遺言と受取人の両方を見直します。片方だけ変えると、またずれが生じます。
遺言と保険の整合をまとめて確認したい方は、無料相談へどうぞ。保険証券と遺言(案)を画面で共有しながら、ずれがないかを一緒に確認します。
遺言書の作成も依頼したい方へ
遺言書そのものを専門家と作りたい方もいらっしゃるでしょう。相続専門サイトの横浜青葉相続遺言相談センター(櫻井高貴行政書士事務所)の遺言書作成サポートをご覧ください。
揃えるときに知っておきたい限界とリスク
保険金が多すぎると「不公平」の問題が残る
死亡保険金は原則として遺産分割の外にあります。ただし、最高裁平成16年10月29日決定には例外があります。相続人間の不公平が著しい「特段の事情」があれば、保険金は特別受益に準じて持戻しの対象になるとしました。持戻しとは、遺産に加えて計算し直すことです。
判断には、保険金の額、遺産総額に対する比率、同居や介護への貢献などの事情が考慮されます。遺産に比べて保険金が過大だと、この例外が問題になりえます。
税金の話は個別に確認を
非課税枠や課税の仕組みは一般論として紹介しました。実際の税額は、財産の内容や家族構成で変わります。一般的な仕組みはご説明します。個別具体的な計算や申告は、税理士にご相談ください。
揉めたときは弁護士へ
受取人をめぐって家族の間で争いになった場合、交渉や訴訟は弁護士の領域です。当相談室では、争いになる前の「整え方」をお手伝いします。
受取人の見直しや、遺言とのそろえ方は、状況によって答えが変わります。無料相談で、遺言と保険をあわせてご相談ください。全国どこからでもご利用いただけます。
よくある質問(FAQ)
- 遺言書に「生命保険は長男に」と書けば、それで受取人は変わりますか?
-
2010年4月1日以降の契約であれば、保険法44条により遺言での変更は可能です。ただし、遺言が有効であること、契約を特定できること、相続人が保険会社に通知することが必要です。それより前の契約では44条の適用がありません。生前に保険会社で手続きしておくと、行き違いが起きにくくなります。
- 遺言で「全財産を妻に相続させる」と書いた場合、保険金も妻のものになりますか?
-
原則としてなりません。死亡保険金は受取人の固有の財産なので、契約上の受取人に支払われます。妻に残したいなら、受取人を妻にしておく必要があります。
- 相続放棄をしたら、保険金も受け取れなくなりますか?
-
受取人に指定されていれば、相続放棄をしても受け取れます。ただし、放棄した人は相続税の非課税枠(500万円×法定相続人の数)を使えません。
- 受取人が先に亡くなっていたらどうなりますか?
-
保険法46条により、受取人の相続人全員が受取人になります。思わぬ人に保険金が分かれることがあるため、受取人が亡くなったら早めに変更しましょう。
- 自分の保険が2010年4月より前の契約か分かりません。
-
保険証券の契約日を確認してください。更新や転換をしている場合は扱いが変わることもあるため、保険会社に問い合わせて確認しましょう。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 生命保険で遺留分対策はできる?
- おひとりさまの遺言と生命保険
- 代償分割と生命保険(受取人の決め方・相続税・協議書)
- 生命保険で備える相続対策(まとめ)
- 生命保険の受取人が先に亡くなった場合
- 生命保険の非課税枠とは?計算ツールで確認
- 死亡保険金は「受取人固有の財産」|メリットと相続設計
参考資料
- 国税庁 タックスアンサー No.4114 相続税の課税対象になる死亡保険金
- 保険法 本文・附則(衆議院 制定法律情報)
- 保険法 日本語・英語対訳(法務省 日本法令外国語訳データベース)
- 裁判所 最高裁平成16年10月29日第二小法廷決定
- 生命保険文化センター 保険法で何が変わったの?
- 生命保険文化センター 相続放棄をした場合でも、死亡保険金を受け取れるの?
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)