ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
結論:受取人は「二次相続まで通して」考える
先に結論をお伝えします。
- 一次相続だけを見ると、保険金の受取人を配偶者にすると税額が少なく見えやすいです。配偶者の税額軽減が大きいからです。
- しかし、配偶者が受け取ったお金は、次の相続(二次相続)で子に課税される財産になります。
- 二次相続では配偶者がいないため、基礎控除も保険金の非課税枠も減ります。
- そのため、一次と二次を合計して比べることが大切です。子を受取人にしたほうが合計の負担が小さくなる例もあります。
- ただし、配偶者の生活資金が足りなくなっては本末転倒です。税金より先に「残された配偶者の暮らし」を確保します。
どちらが正解かは、家族構成や財産の内容、配偶者自身の財産で変わります。この記事では、判断の材料となる仕組みと架空の数値例を紹介します。
二次相続とは
二次相続とは、両親の一方が亡くなった後、残された親が亡くなったときの相続です。最初の相続を「一次相続」と呼びます。
たとえば夫が先に亡くなり、その後に妻が亡くなる場合です。夫の相続が一次相続、妻の相続が二次相続になります。
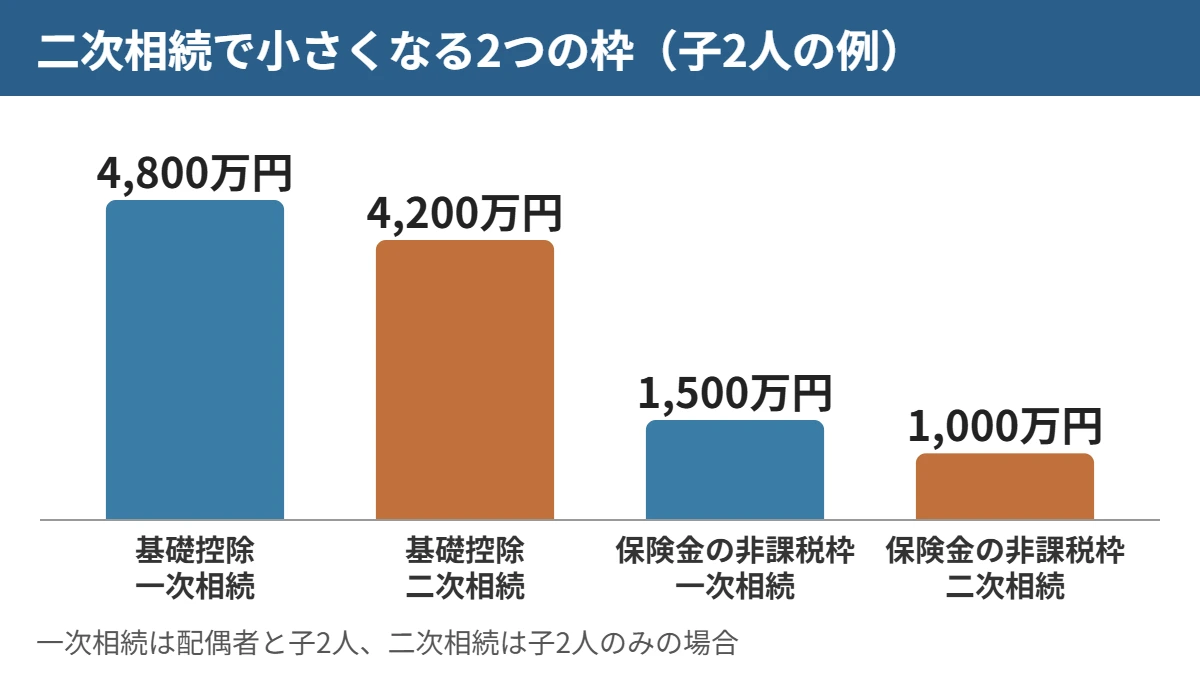
二次相続では、相続人が子だけになることが多いです。その結果、次の3つが同時に起こります。
| 項目 | 一次相続(配偶者と子2人) | 二次相続(子2人のみ) |
|---|---|---|
| 基礎控除 | 3,000万円+600万円×3人=4,800万円 | 3,000万円+600万円×2人=4,200万円 |
| 生命保険金の非課税枠 | 500万円×3人=1,500万円 | 500万円×2人=1,000万円 |
| 配偶者の税額軽減 | 使える | 使えない(配偶者がいない) |
基礎控除とは、遺産からまず差し引ける金額です。正味の遺産額がこの金額以下なら相続税はかかりません(国税庁 No.4152)。
生命保険金の非課税枠は「500万円×法定相続人の数」です。被相続人が保険料を負担し、相続人が受け取る死亡保険金に使えます(国税庁 No.4114)。
配偶者がいなくなると、人数が1人減ります。そのぶん、どちらの枠も小さくなります。
配偶者の税額軽減のしくみと注意点
配偶者の税額軽減とは、配偶者が取得した遺産について相続税を軽くする制度です。
配偶者が実際に取得した正味の遺産額が、次のどちらか多い金額までなら対象です。その範囲では、配偶者に相続税はかかりません(国税庁 No.4158)。
- 1億6千万円
- 配偶者の法定相続分相当額
法定相続分とは、民法が定める取り分の目安です。配偶者と子が相続人なら、配偶者は2分の1です。
使うための条件:この制度は、申告すれば自動で使えるものではありません。主な条件は次のとおりです。
- 原則として、相続税の申告期限までに遺産分割がまとまっていること
- 税額が0円になる場合でも、相続税の申告書を提出すること
- 遺産分割協議書の写しなどを添付すること
申告期限は、原則として亡くなったことを知った日の翌日から10か月以内です(国税庁 No.4205)。分割が間に合わない場合の例外もありますが、手続きが増えます。
「全部配偶者に」が二次相続で響く
税額軽減があるため、一次相続で配偶者に多く相続させると、一次の税額は小さくなります。
一方で、配偶者が受け継いだ財産は、配偶者自身の財産と合わさります。それが二次相続で、子に対して、軽減なしで課税されます。
一次で「税金が少ない」ことと、家族全体で「負担が少ない」ことは、別の話です。
生命保険の受取人で何が変わるか
死亡保険金は、契約で決めた受取人の財産になります。遺産分割の対象にはなりません(生命保険文化センター)。
ただし税金の面では、被相続人が保険料を負担していれば「みなし相続財産」として相続税の対象です。受取人が誰かで、税額の配分と、二次相続に残るお金が変わります。
契約の形と税金の種類の関係は次のとおりです(生命保険文化センター)。
| 契約者(保険料負担者) | 被保険者 | 受取人 | かかる税金 |
|---|---|---|---|
| 夫 | 夫 | 妻または子 | 相続税 |
| 妻 | 夫 | 妻 | 所得税・住民税 |
| 妻 | 夫 | 子 | 贈与税 |
この記事では、一番上の「夫が契約者・被保険者」の形を前提にします。
| 受取人 | 一次相続 | 二次相続 | 使い道 |
|---|---|---|---|
| 配偶者 | 配偶者の税額軽減の範囲内なら、保険金に対する配偶者の税負担は生じにくい | 使わずに残った保険金は、配偶者の財産として子に課税される | 配偶者の当面の生活費や、住まいの修繕費に充てられる |
| 子 | 子の取得額が増えるため、子が納める相続税は増えることがある | 配偶者の財産が増えないため、二次の課税対象が小さくなる | 一次相続の納税資金に充てられる |
架空の家族で比べる(目安)
ここからは架空の家族で比べます。数字はあくまで概算の目安です。
| 項目 | 前提 |
|---|---|
| 家族 | 夫(被相続人)、妻、子2人(長男・長女) |
| 夫の遺産 | 2億円(債務・葬式費用を差し引いた後。各種特例は考慮しない) |
| 死亡保険金 | 2,000万円(契約者・被保険者は夫) |
| 妻自身の財産 | 2,000万円 |
| 二次相続 | 一次で受け取った財産がそのまま残っている前提 |
| 計算方法 | 速算表(国税庁)で計算し、端数処理は省略 |
次の3つのパターンを比べます。
| パターン | 遺産の分け方 | 保険金の受取人 |
|---|---|---|
| A | すべて妻が取得 | 妻 |
| B | 法定相続分どおり(妻1億円、子各5,000万円) | 妻 |
| C | Bと同じ | 子2人(各1,000万円) |
| 項目 | A:全部妻 | B:受取人=妻 | C:受取人=子 |
|---|---|---|---|
| 一次相続の税額(家族合計) | 約620万円 | 約1,380万円 | 約1,450万円 |
| 二次相続時の妻の財産(一次で納めた税額を差し引いた額) | 約2億3,400万円 | 約1億4,000万円 | 約1億2,000万円 |
| 二次相続の税額 | 約4,350万円 | 約1,560万円 | 約1,160万円 |
| 一次+二次の合計 | 約4,970万円 | 約2,940万円 | 約2,610万円 |
※上の税額は、架空の前提で速算表から出した概算の目安です。個別具体的な税額は税理士にご確認ください。
読み取れること
- Aは一次の税額が最も小さいです。しかし二次で大きく増え、合計では最も重くなりました。
- BとCの差は保険金の受取人だけです。一次ではCがやや重いものの、合計ではCが小さくなりました。
- この例では、受取人の違いによる合計の差は約330万円の目安です。
この試算の限界:実際の結果は、次のような事情で大きく変わります。
- 妻が生活費や介護費で財産を使えば、二次の財産は減ります。
- 二次相続までの年数や、財産の値上がり・値下がり
- 自宅の土地に小規模宅地等の特例が使えるかどうか(国税庁 No.4124)
- 二次相続が10年以内に起き、一次で妻が相続税を納めていれば使える相次相続控除(国税庁 No.4168)
- 妻が再婚した、子が先に亡くなったなど、家族の変化
実際の税額は、税理士にご確認ください。この記事は個別の税額を示すものではありません。
「わが家の場合、受取人はどちらがよいか」を一緒に整理します。今の保険証券を手元にご用意いただくとスムーズです。全国どこからでも無料相談でご相談いただけます。
二次相続を見据えた保険の使い方
| 考え方 | 内容 |
|---|---|
| 1. 先に配偶者の生活資金を見積もる | 税金の比較より前に、残された配偶者の生活を考えます。 |
| 2. 受取人を分ける・組み合わせる | 生活資金分は配偶者、納税資金や二次相続に備える分は子を受取人にする、という契約の分け方があります。 |
| 3. 非課税枠を意識する | 非課税枠は「500万円×法定相続人の数」です。枠を超えた部分は課税対象です。 |
| 4. 配偶者が契約者になる形もある | 一次相続の後、配偶者が自分を被保険者、子を受取人として契約する方法です。 |
| 5. 一次相続の分け方とセットで考える | 保険の受取人だけを変えても、遺産の分け方で結果は変わります。 |
生活資金の見積もり:次の3点を確かめます。
- 年金でまかなえない毎月の不足額
- 介護や住まいの修繕に備える予備費
- 配偶者自身の財産の額
不足がある場合は、配偶者の生活資金を先に確保する考え方があります(配偶者が受取人の保険金、配偶者が多めに相続する分け方など)。
非課税枠:相続を放棄した人も人数に数えます。ただし、放棄した人が受け取る保険金には非課税枠は使えません(国税庁 No.4114)。保険金額を大きくするほど負担が軽くなるとは限りません。
配偶者が契約者になる形:二次相続で子が受け取る保険金に、非課税枠(子2人なら1,000万円)が使えます。ただし、年齢や健康状態によっては契約できない場合があります。保険料の負担が大きくなることもあります。
分け方とセットで:配偶者居住権など、配偶者が自宅に住み続ける制度もあります(法務省)。遺言で分け方を決めておけば、保険と遺産をまとめて整えやすくなります。
注意したいリスクと限界
- 受け取った保険金を家族に渡すと贈与になりえます。 子が受け取った保険金を妻に渡すと、贈与税の対象になることがあります(国税庁 No.4114 関連Q&A)。受取人は契約の段階で考えておきます。
- 受取人の偏りが争いの火種になることがあります。 保険金は原則として遺産分割の対象外です。ただし、著しい不公平がある場合は、遺産分割で考慮されることがあります(最高裁平成16年10月29日決定)。
- 税制は変わります。 基礎控除や非課税枠は、将来の改正で変わる可能性があります。
- 相続人どうしの話し合いがこじれた場合の交渉や代理は、弁護士の領域です。
遺言書で分け方を決めておきたい方もいらっしゃるでしょう。相続専門サイトの遺言書作成サポート(横浜青葉相続遺言相談センター/櫻井高貴行政書士事務所)もご覧ください。
1級FP技能士・行政書士が、保険の受取人と遺産の分け方を一緒に整理します。無料相談を予約する
よくある質問(FAQ)
- 二次相続対策は、一次相続の後からでも間に合いますか。
-
一部は間に合います。たとえば配偶者が契約者・被保険者となる保険への加入や、遺言の作成です。ただし、一次相続の分け方は後から変えにくいです。一次の遺産分割の前に、二次まで見通して考えるのが望ましいです。
- 受取人を子にすると、いつも税の負担が軽くなりますか。
-
いいえ。配偶者の財産が少ない、生活費が不足するなどの場合は、配偶者を受取人にしたほうがよいこともあります。合計の税額だけでなく、生活資金や家族の事情で判断します。
- 配偶者の税額軽減を使えば、相続税はかかりませんか。
-
配偶者自身の税額は軽くなりますが、子が取得した分には税金がかかることがあります。また、原則として申告期限までの遺産分割と、申告書の提出が必要です。税額が0円でも申告が必要な点にご注意ください。
- 保険金の受取人は、後から変更できますか。
-
多くの契約では、契約者が手続きすれば変更できます。変更の方法や必要書類は保険会社ごとに異なります。変更前に、税金や遺産分割への影響を確認しておくと安心です。
- 自分の家の税額を計算してもらえますか。
-
当相談室では、一般的な仕組みのご説明と、受取人・遺言の整理のご相談をお受けしています。個別の相続税額の計算や申告は、税理士の業務です。相続税の申告が必要になりそうかの考え方までを整理し、申告が必要な場合は税理士につなぎます。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
- 遺言書と生命保険の受取人がずれたら?
- 代償分割と生命保険(受取人の決め方・相続税・協議書)
- 生命保険で遺留分対策はできる?
- 生命保険で備える相続対策(まとめ)
- 二次相続とは?計算例
- 生命保険の非課税枠とは?計算ツールで確認
参考資料
- 国税庁 No.4152 相続税の計算
- 国税庁 No.4158 配偶者の税額の軽減
- 国税庁 No.4114 相続税の課税対象になる死亡保険金
- 国税庁 No.4168 相次相続控除
- 国税庁 No.4205 相続税の申告と納税
- 国税庁 No.4124 小規模宅地等の特例
- 裁判所 最高裁平成16年10月29日第二小法廷決定
- 生命保険文化センター 保険金などを受け取ったときの税金は?
- 法務省 民法(相続法)改正パンフレット
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)