死亡保険金にかかる税金は、相続税・所得税(と住民税)・贈与税の3つのどれかです。どれになるかは、保険金の額ではなく「誰が保険料を払っていたか」「誰が亡くなったか」「誰が受け取ったか」の組み合わせで決まります。
ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
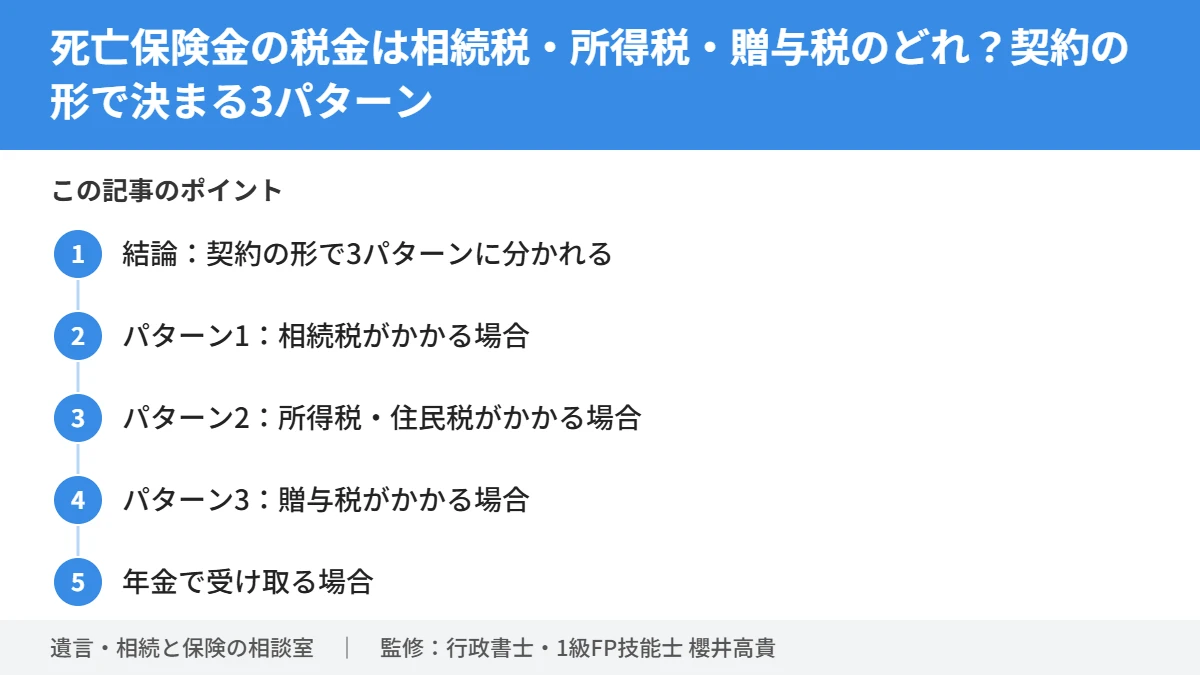
結論:契約の形で3パターンに分かれる
| 契約者(保険料を払った人) | 被保険者(亡くなった人) | 受取人 | かかる税金 |
|---|---|---|---|
| 夫 | 夫 | 妻・子(相続人) | 相続税 |
| 妻 | 夫 | 妻 | 所得税・住民税(一時所得) |
| 妻 | 夫 | 子 | 贈与税 |
保険証券の「契約者」「被保険者」「受取人」の欄を見れば、どのパターンかが分かります。契約者と実際に保険料を払っていた人が違う場合は、実際に払っていた人で判断します。
パターン1:相続税がかかる場合
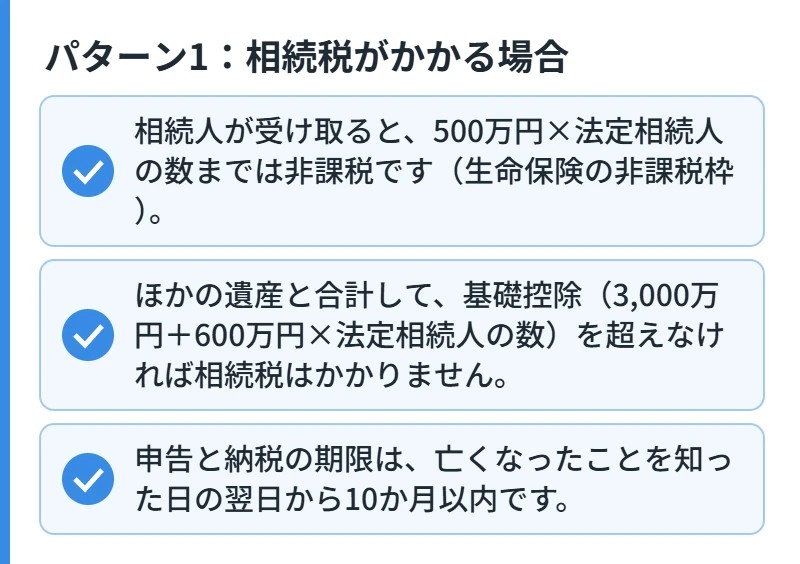
亡くなった方が契約者で被保険者でもある場合、死亡保険金は「みなし相続財産」として相続税の対象になります。
- 相続人が受け取ると、500万円×法定相続人の数までは非課税です(生命保険の非課税枠)。
- ほかの遺産と合計して、基礎控除(3,000万円+600万円×法定相続人の数)を超えなければ相続税はかかりません。
- 申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。
パターン2:所得税・住民税がかかる場合
保険料を払っていた人と受取人が同じ場合は、受け取った人の「一時所得」として所得税と住民税がかかります。
一時所得の金額=保険金-払い込んだ保険料-特別控除50万円
この金額の2分の1を、給与などほかの所得と合わせて税額を計算します。翌年の確定申告が必要です。
例:妻が保険料を払い、夫の死亡で1,000万円を受け取った。払った保険料の合計は600万円。
- 一時所得の金額:1,000万円-600万円-50万円=350万円
- 課税の対象:350万円×1/2=175万円(ほかの所得と合算)
パターン3:贈与税がかかる場合
契約者・被保険者・受取人がすべて違う人の場合は、保険料を払っていた人から受取人への贈与とみなされ、贈与税がかかります。暦年課税なら基礎控除は年110万円で、3つのパターンの中で税負担が重くなりやすい形です。
「妻が契約者、夫が被保険者、受取人が子」という形は、契約時に深く考えずに選ばれていることがあります。加入中の保険の証券を一度確認してください。
年金で受け取る場合
死亡保険金を一時金ではなく年金で受け取る契約もあります。この場合、受け取る権利(年金受給権)がまず相続税などの対象になり、その後に毎年受け取る年金のうち運用益にあたる部分だけが所得税の対象になります(最高裁平成22年7月6日判決を受けた取扱い)。
受け取った後の流れ
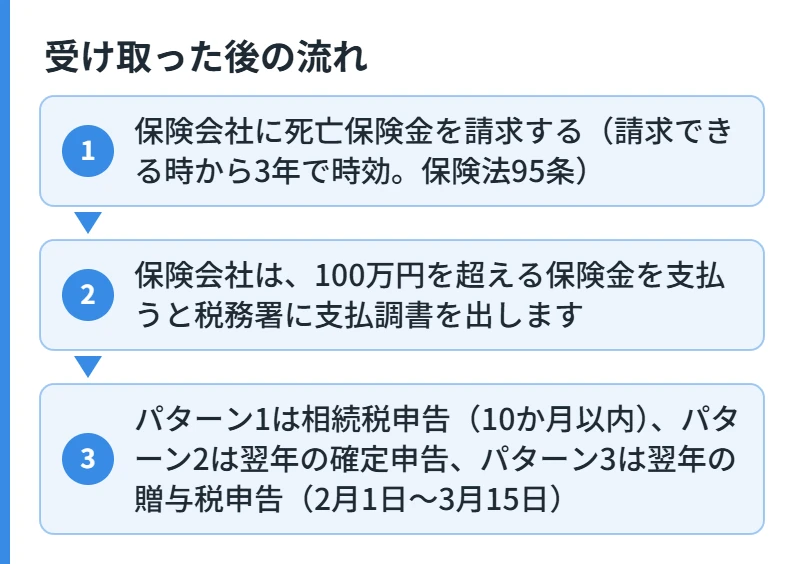
- 保険会社に死亡保険金を請求する(請求できる時から3年で時効。保険法95条)
- 保険会社は、100万円を超える保険金を支払うと税務署に支払調書を出します
- パターン1は相続税申告(10か月以内)、パターン2は翌年の確定申告、パターン3は翌年の贈与税申告(2月1日〜3月15日)
契約の形を見直すときの考え方
- 相続税の非課税枠を使えるのは、亡くなる人が契約者(保険料を払う人)・被保険者で、受取人が相続人の形です。
- 相続税がかからない家では、一時所得のほうが税負担が軽い場合もあります。どの形がよいかは、財産の額と家族構成で変わります。
- 契約者の変更は、変更後の契約者に「保険契約の権利」が移ります。変更前に税金の扱いを確認してください。
- 具体的な税額の計算は税理士の業務です。当相談室では、契約の形の確認と一般的な仕組みのご説明をします。
- 死亡保険金は確定申告が必要ですか?
-
パターン2(一時所得)は、原則として確定申告が必要です。パターン1は相続税の申告、パターン3は贈与税の申告で、所得税の確定申告とは別です。
- 会社の団体保険や共済の死亡保険金も同じですか?
-
保険料を誰が負担していたかで判断する考え方は同じです。会社が保険料を負担していた場合は扱いが変わるため、会社や保険会社に確認してください。
- 死亡退職金にも非課税枠はありますか?
-
あります。死亡保険金とは別に、死亡退職金にも500万円×法定相続人の数の非課税枠があります。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
加入中の
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)