相続人が受け取る死亡保険金には、「500万円×法定相続人の数」まで相続税がかからない枠があります。この記事では、枠の計算方法、使える人と使えない人、よくある勘違いを、1級FP・行政書士が整理します。下の計算ツールで、ご家族の場合の枠をすぐに確かめられます。
ご家族の状況によって、保険と遺言の整え方は変わります。気になっていることを、そのまま無料相談でお聞かせください(60分程度・資料がなくても大丈夫です)。
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
結論:非課税枠は「500万円×法定相続人の数」
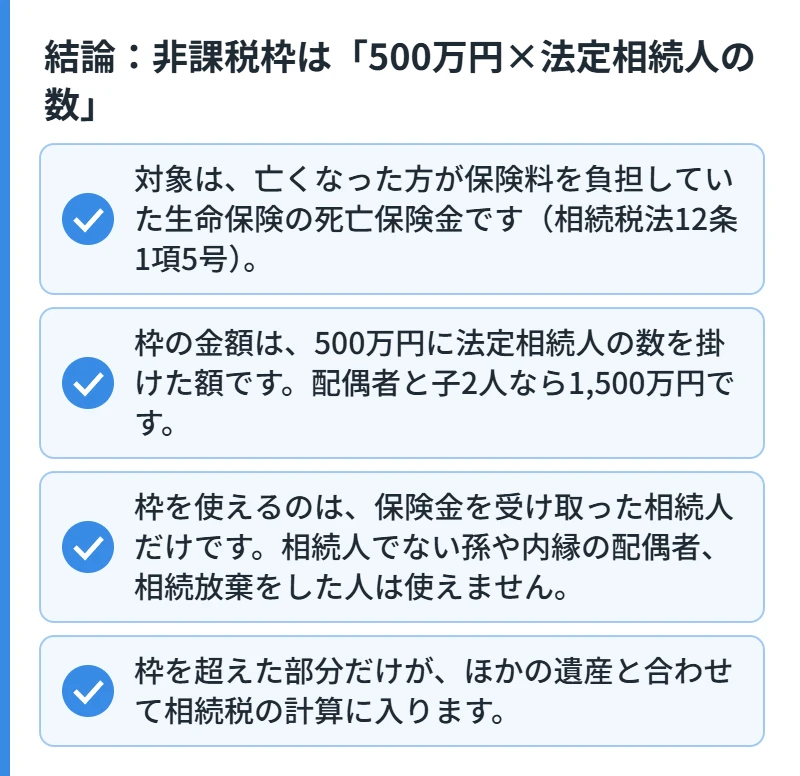
- 対象は、亡くなった方が保険料を負担していた生命保険の死亡保険金です(相続税法12条1項5号)。
- 枠の金額は、500万円に法定相続人の数を掛けた額です。配偶者と子2人なら1,500万円です。
- 枠を使えるのは、保険金を受け取った相続人だけです。相続人でない孫や内縁の配偶者、相続放棄をした人は使えません。
- 枠を超えた部分だけが、ほかの遺産と合わせて相続税の計算に入ります。
ご自分の家の場合を確かめたい方へ
家族の人数と財産の目安を入れるだけで、代償金の目安、生命保険で充てられるか、相続税の申告が必要になりそうかを確かめられます。→ 相続のお金の確かめツール
計算ツール
生命保険の非課税枠 計算ツール
契約者と被保険者が亡くなった方で、受取人が相続人の場合の計算です。相続放棄した人も人数に数えますが、その人が受け取った保険金には非課税枠を使えません。結果は目安です。個別具体的な税額の計算は、税理士にご相談ください。
「法定相続人の数」の数え方
非課税枠の計算に使う人数は、実際に遺産を受け取る人数とは限りません。次のルールで数えます(相続税法15条2項・3項)。
| ケース | 数え方 |
|---|---|
| 相続放棄をした人がいる | 放棄がなかったものとして人数に含める |
| 養子がいる | 実の子がいる場合は1人まで、いない場合は2人まで |
| 特別養子、配偶者の連れ子を養子にした場合 | 実の子として数える |
| 子が先に亡くなり、孫が代わりに相続する | 代わりに相続する孫の人数で数える |
| 子がいない | 配偶者と親、親もいなければ配偶者と兄弟姉妹で数える |
非課税枠が使えるケース・使えないケース
契約者・
- かかる税金:相続税
- 非課税枠:使える
契約者・被保険者=亡くなった方、受取人=相続人でない人(孫・内縁の配偶者など)
- かかる税金:相続税(2割加算の対象になる場合あり)
- 非課税枠:使えない
契約者・
- かかる税金:相続税
- 非課税枠:使えない
契約者=受取人、
- かかる税金:所得税・住民税(一時所得)
- 非課税枠:対象外
契約者・
- かかる税金:贈与税
- 非課税枠:対象外
契約の形ごとの税金は「死亡保険金の税金は相続税・所得税・贈与税のどれ?」で詳しく解説しています。
受取人が複数いるときの分け方
非課税枠は家族全体の枠です。相続人が複数で保険金を受け取ったときは、それぞれが受け取った保険金の割合で枠を分けます。
例:枠が1,500万円で、妻が1,200万円、長男が600万円を受け取った場合(合計1,800万円)
- 妻の非課税額:1,500万円×1,200/1,800=1,000万円 → 課税対象は200万円
- 長男の非課税額:1,500万円×600/1,800=500万円 → 課税対象は100万円
よくある勘違い
非課税枠の範囲なら、申告はいらない?
保険金が枠の範囲内でも、ほかの遺産と合わせて相続税の基礎控除(3,000万円+600万円×法定相続人の数)を超える場合は、相続税の申告が必要です。基礎控除以下なら、申告は原則不要です。
相続税がかからない家には関係ない?
相続税がかからない家では、非課税枠による税金の差は生まれません。それでも、受取人を決めて早く現金を渡せる、遺産分割の話し合いを待たずに受け取れる、という点で役に立ちます。
孫を受取人にしても枠を使える?
孫が相続人でなければ使えません。さらに、配偶者と1親等の血族以外の人が受け取る場合は、相続税が2割加算されます(孫を養子にしている場合も、代襲相続人である場合を除き、2割加算の対象です)。
非課税枠を使うときの注意点
- 預金を一時払いの終身保険に移すと、非課税枠の分だけ相続税の計算に入る額を減らせる場合があります。一方で、早期に解約すると払った額を下回ることがあり、外貨建ての商品は為替の影響を受けます。保険会社が破綻した場合の補償は、原則として責任準備金等の90%までです。
- 保険金が遺産に比べて大きすぎると、遺産分割で考慮される場合があります(最高裁平成16年10月29日決定)。
- 死亡保険金の請求権は、請求できる時から3年で時効になります(保険法95条)。
- 実際の税額の計算と申告は税理士の業務です。当相談室では、一般的な仕組みのご説明と、受取人・遺言の整理を担当します。
- 非課税枠は相続人1人あたり500万円ですか?
-
人数で掛け算した枠を、受け取った相続人どうしで受取額の割合に応じて分けます。1人が多く受け取れば、その人がより多く枠を使います。
- 相続放棄をした子がいると、枠は減りますか?
-
減りません。放棄した人も人数に含めて枠を計算します。ただし放棄した人が受け取った保険金には、枠を使えません。
- 入院給付金や医療保険も対象ですか?
-
亡くなった方が受け取るはずだった入院給付金は、死亡保険金ではなく本来の相続財産です。非課税枠の対象ではありません。
当相談室の考え方
相続で使う生命保険は、家族の生活を守る保険とは役割が違います。当相談室は「何を・誰に・どう渡すか」から考え、遺言と組み合わせて整理します。相続対策としての生命保険は何のためにあるのか →
あわせて読みたい
参考資料
ご家族の
お電話でも受け付けます:045-900-6185(月・火・水・金・土 9:00〜19:00)
監修:1級FP技能士・保険募集人・行政書士・宅地建物取引士 櫻井高貴(遺言・相続と保険の相談室 相談員)